摘要
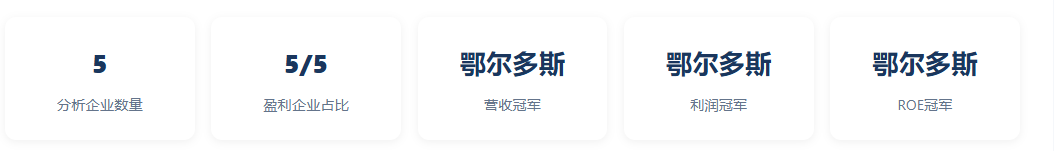
本文采用营业收入排名法,以2026年一季度营业收入为标准,从冶钢原料行业10家上市公司中筛选出排名前5的企业作为分析样本。入选企业为:鄂尔多斯(58.59亿)、钒钛股份(24.76亿)、海南矿业(11.93亿)、方大炭素(9.93亿)、河钢资源(9.07亿)。紧随其后的大中矿业(8.14亿)、金岭矿业(3.89亿)、宝地矿业(2.94亿)等企业因营业收入排名稍逊未能入选本次TOP5分析样本。本文所有分析均基于上述5家企业2026年一季度披露的财务数据展开。
报告涵盖上市公司概况、经营业绩对比(营收/盈利/费用结构)、资产与现金流质量、研发投入与业务布局、综合财务健康度评价等多维度,并结合行业政策背景与竞争格局进行深度剖析,全面揭示行业分化态势与投资机会,为投资者和行业研究者提供专业决策参考。
一、核心指标综合排名
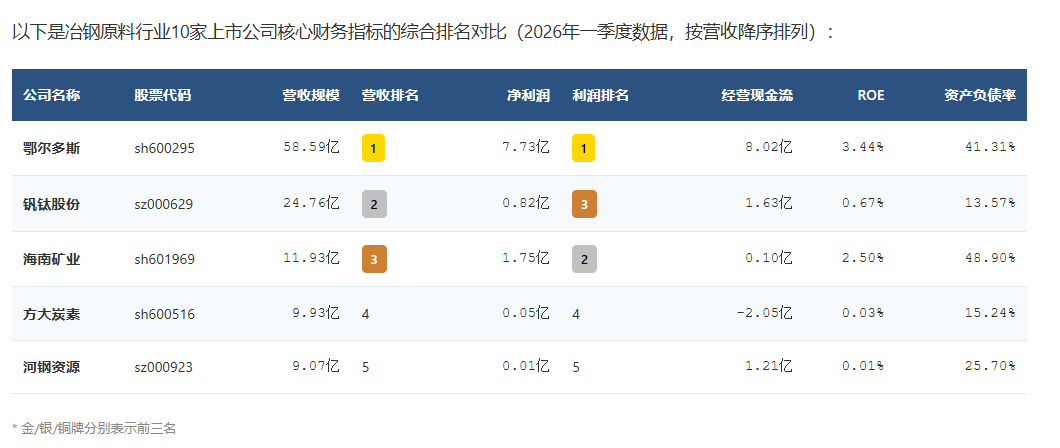
以下是冶钢原料行业10家上市公司核心财务指标的综合排名对比(2026年一季度数据,按营收降序排列):
二、冶钢原料上市公司概况与竞争格局
行业定位与政策背景:冶钢原料行业涵盖铁矿石采选、焦煤焦炭原料及硅锰合金等钢铁冶炼原辅料,是钢铁产业链的资源保障环节。政策推动国内矿产资源增储上产与废钢资源利用,降低对外依存度。
根据冶钢原料行业主要上市公司最新披露的财务数据,我们对行业内5家代表性企业进行了全方位梳理。 鄂尔多斯以467亿总资产位居行业首位, 是第二名方大炭素(208亿)的2.2倍。 鄂尔多斯(sh600295)以58.6亿营收领跑,与钒钛股份(sz000629,24.8亿)同属行业第一梯队, 两家合计占本次分析样本营收的73%。
竞争格局:行业前三大企业营收集中度达83.4%,行业资源属性突出,拥有自有矿山或稀缺资源(主焦煤、高品位铁精粉)的企业盈利韧性更强,行业景气与钢价及资源品价格高度联动。
三、冶钢原料上市公司经营表现深度对比
2.1 营收规模与成长性
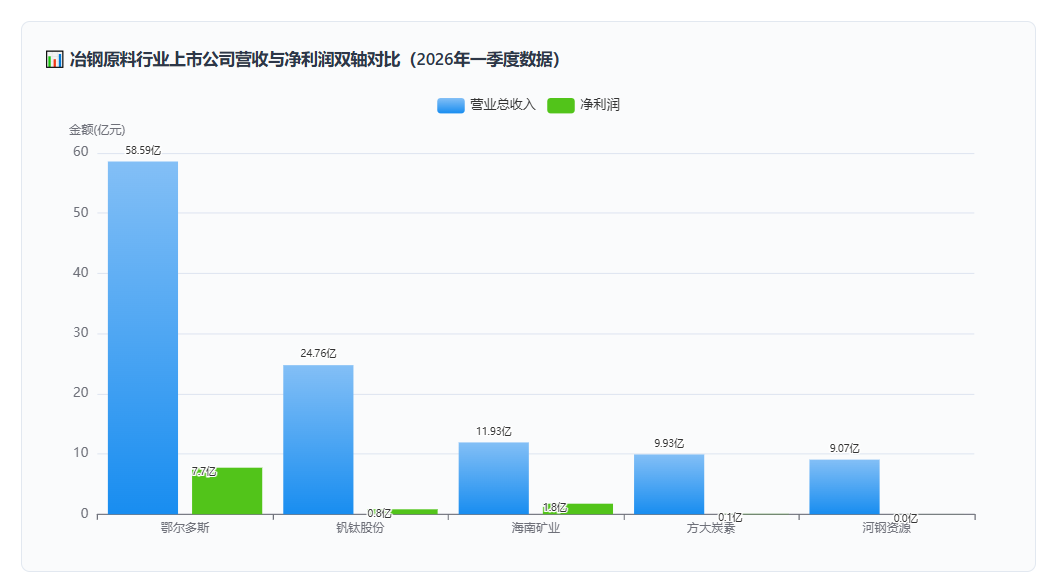
冶钢原料行业上市公司营收分化显著。鄂尔多斯以58.59亿的营业总收入稳居榜首, 占本次分析样本总营收(114.27亿)的51%,是末位企业河钢资源(9.07亿)的6倍, 龙头虹吸效应十分突出。行业平均营收22.85亿,仅2家企业高于均值,「二八分化」格局明显。
从营收同比变动来看(结合营收基数与行业均值交叉分析):
鄂尔多斯:58.59亿(同比↑4.6%),增速跑赢行业均值(2.3%),份额持续扩张;考虑到其营收体量已接近行业天花板,增速放缓具有合理性。
钒钛股份:24.76亿(同比↑16.7%),增速显著领先行业均值(2.3%),增长动力强劲。
海南矿业:11.93亿(同比↑0.3%),增速低于行业均值(2.3%),虽保持增长但竞争优势有所弱化。
方大炭素:9.93亿(同比↑16.8%),增速显著领先行业均值(2.3%),增长动力强劲。
河钢资源:9.07亿(同比↓26.6%),营收显著收缩,与行业均值(2.3%)形成鲜明反差,经营基本面承压。
冶钢原料行业上市公司营收与净利润双轴对比(2026年一季度数据)
2.2 盈利能力与股东回报
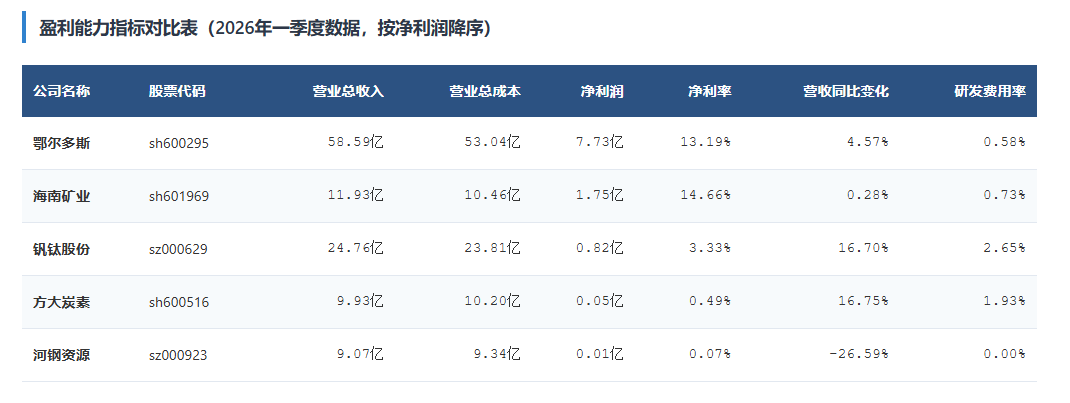
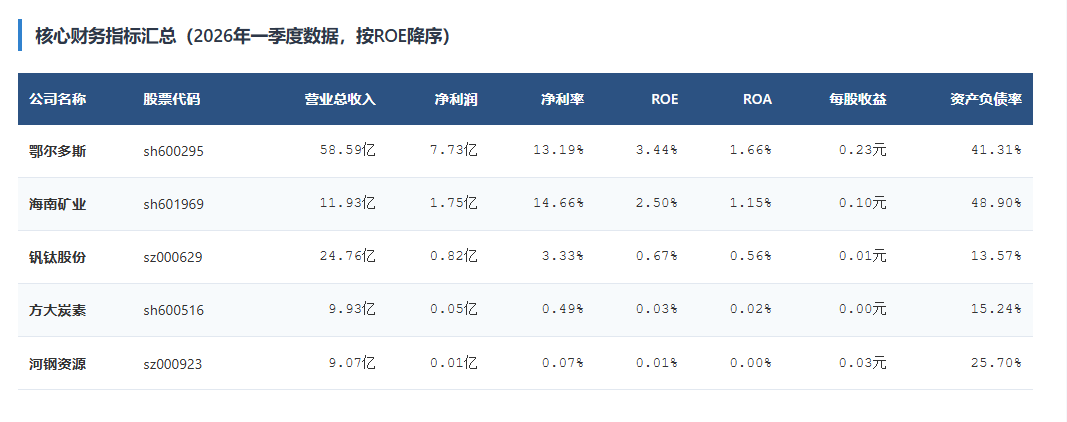
从净利润表现看,5家企业中5家实现盈利。 鄂尔多斯以7.73亿的净利润排名第一, 占盈利企业净利润总额的75%。 全部企业实现盈利,行业整体盈利质量良好。
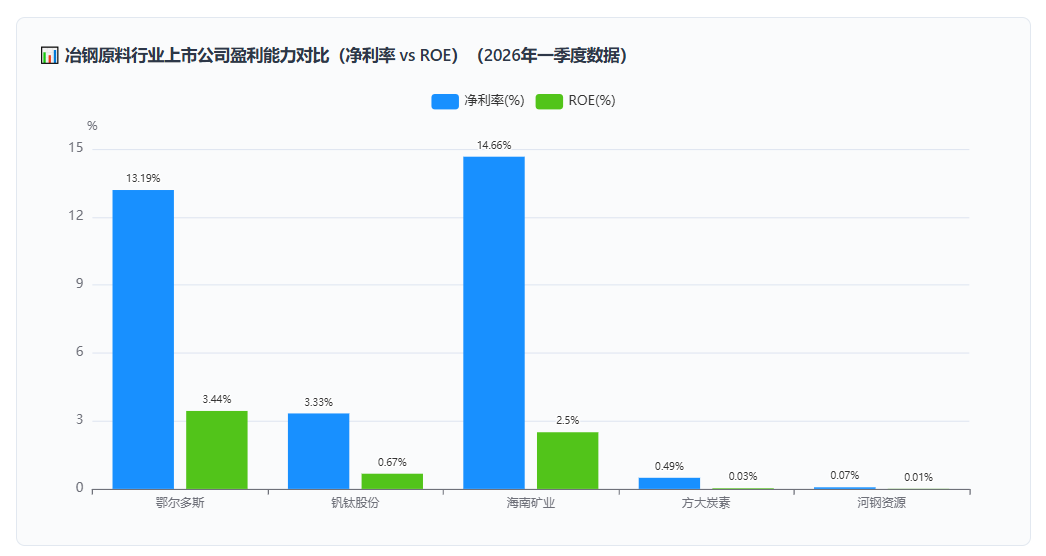
净利率方面(按净利率降序,结合ROE与现金流质量交叉分析):
海南矿业:净利率14.7%(行业均值6.3%),净利率为正且现金流健康,但ROE仅2.5%偏弱,资产运营效率拖累了股东回报。
鄂尔多斯:净利率13.2%(行业均值6.3%),净利率为正且现金流健康,但ROE仅3.4%偏弱,资产运营效率拖累了股东回报。
钒钛股份:净利率3.3%(行业均值6.3%),净利率为正且现金流健康,但ROE仅0.7%偏弱,资产运营效率拖累了股东回报。
方大炭素:净利率0.5%(行业均值6.3%),虽然账面盈利,但经营现金流为负(-2.0亿),利润多体现为应收账款而非真金白银,需关注回款质量。
河钢资源:净利率0.1%(行业均值6.3%),净利率为正且现金流健康,但ROE仅0.0%偏弱,资产运营效率拖累了股东回报。
ROE(净资产收益率)方面(按ROE降序,结合负债杠杆与现金流质量交叉分析):
鄂尔多斯:ROE 3.4%(行业均值1.3%),ROE为正且负债率41.3%处于可控范围,股东回报来自经营效率而非财务杠杆驱动,含金量较高。
海南矿业:ROE 2.5%(行业均值1.3%),ROE为正且负债率48.9%处于可控范围,股东回报来自经营效率而非财务杠杆驱动,含金量较高。
钒钛股份:ROE 0.7%(行业均值1.3%),ROE为正且负债率13.6%处于可控范围,股东回报来自经营效率而非财务杠杆驱动,含金量较高。
方大炭素:ROE 0.0%(行业均值1.3%),ROE为正且负债率15.2%处于可控范围,股东回报来自经营效率而非财务杠杆驱动,含金量较高;然而经营现金流为负(-2.0亿),账面ROE的现金兑现能力不足。
河钢资源:ROE 0.0%(行业均值1.3%),ROE为正且负债率25.7%处于可控范围,股东回报来自经营效率而非财务杠杆驱动,含金量较高。
冶钢原料行业上市公司盈利能力对比(净利率 vs ROE)(2026年一季度数据)
2.3 费用结构与研发投入策略
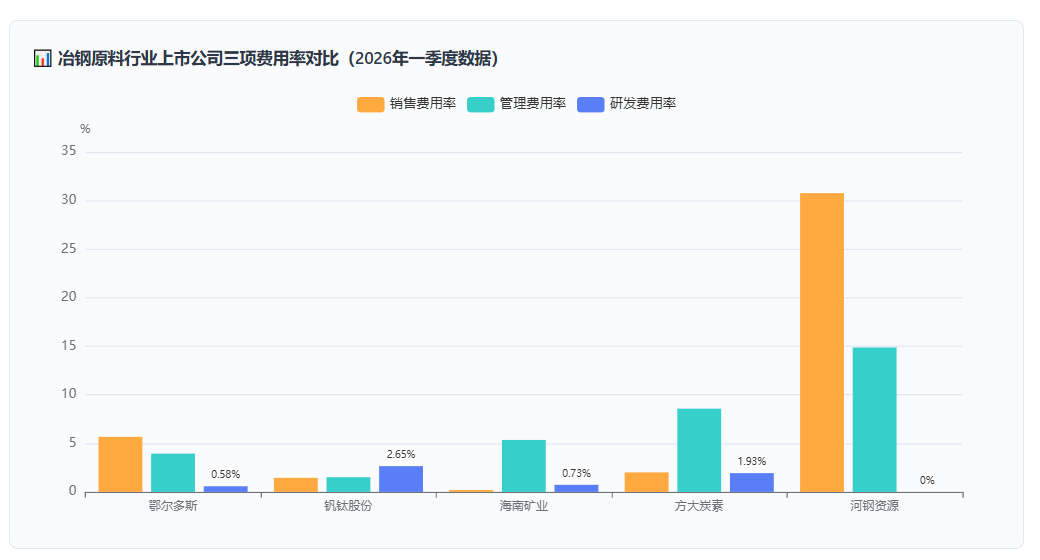
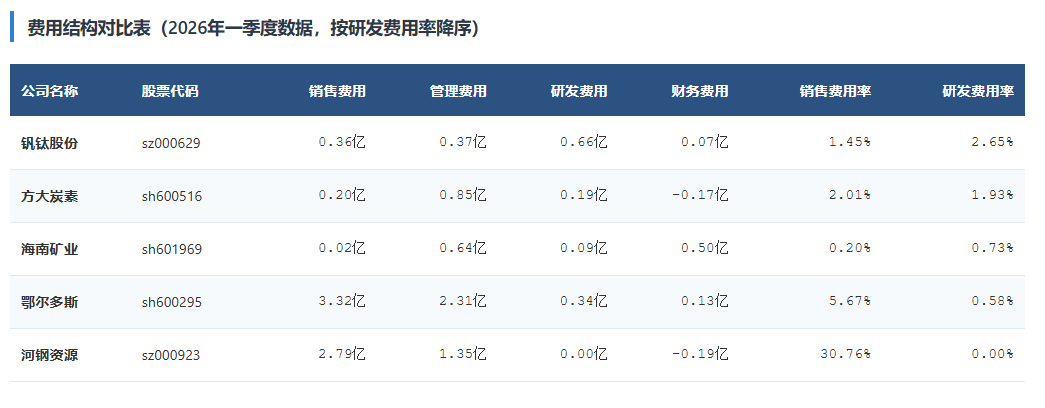
从费用结构看,各企业在市场拓展、内部管理和技术研发上的资源配置策略差异明显。 钒钛股份以营收的2.6%投入研发(研发费用0.66亿), 技术创新投入强度远超行业平均(1.2%),技术驱动型发展特征显著。 在销售端,河钢资源销售费用率最高(30.8%),市场推广力度领先。
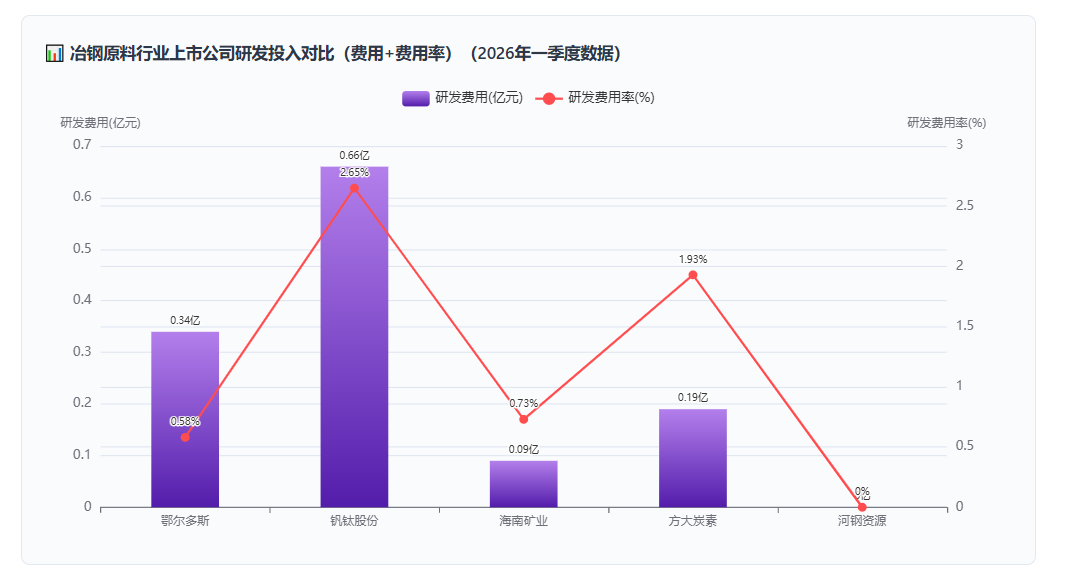
研发投入是冶钢原料行业企业构建长期竞争壁垒的核心手段。行业整体研发费用率1.2%, 高于一般制造业水平,反映出行业对技术创新的高度重视。技术密集型企业通过持续的研发投入,在新一代产品迭代和效率提升中占据先机。
冶钢原料行业上市公司三项费用率对比(2026年一季度数据)
冶钢原料行业上市公司研发投入对比(费用+费用率)(2026年一季度数据)
盈利能力指标对比表(2026年一季度数据,按净利润降序)
费用结构对比表(2026年一季度数据,按研发费用率降序)
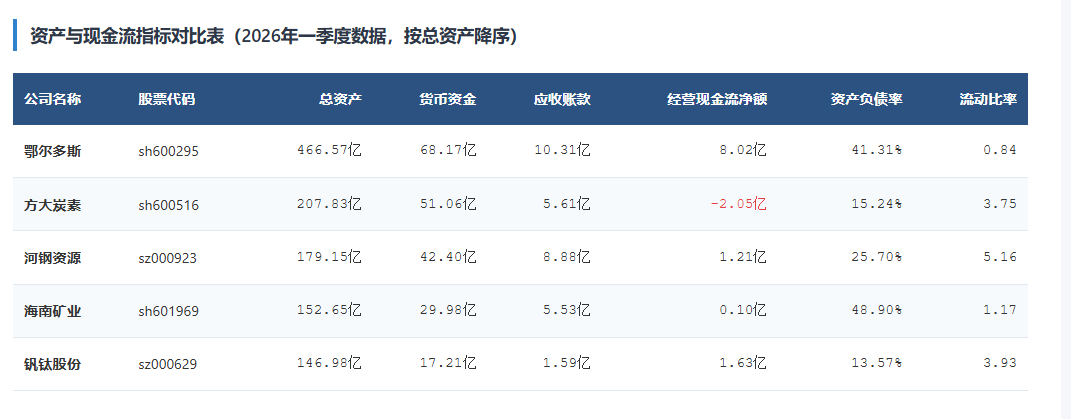
四、冶钢原料上市公司资产质量与现金流分析
3.1 资产规模与偿债能力
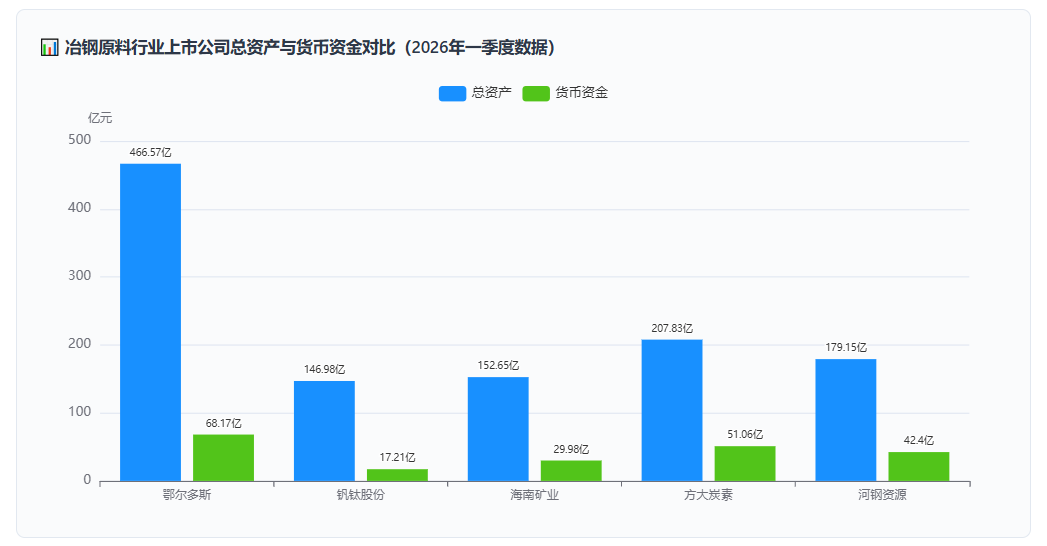
从总资产规模看,鄂尔多斯以467亿总资产位居首位, 方大炭素以208亿紧随其后。资产规模较大的企业在产能扩张、技术研发投入和行业周期波动中具备更强的抗风险能力。
货币资金储备(按现金充裕度降序,结合负债与应收交叉分析):
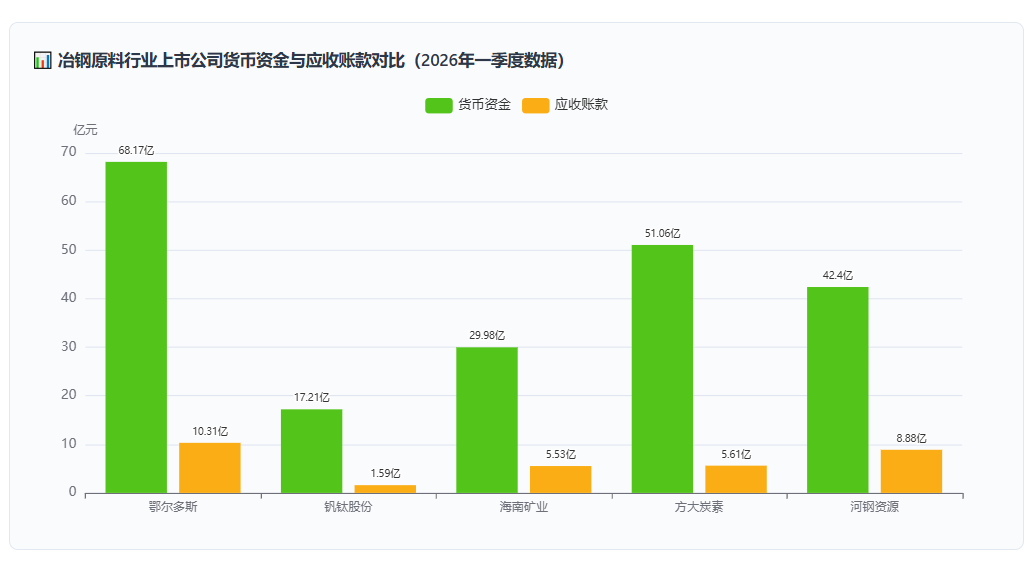
鄂尔多斯:货币资金68.17亿,手握行业33%的货币资金,现金体量一家独大;约可覆盖15个月运营;且负债率仅41.3%,财务结构稳健,现金储备的「含金量」较高。
方大炭素:货币资金51.06亿,现金储备占行业24%,财务弹性充足;运营覆盖远超安全线(3年+);且负债率仅15.2%,财务结构稳健,现金储备的「含金量」较高。
河钢资源:货币资金42.40亿,现金储备占行业20%,财务弹性充足;运营覆盖远超安全线(3年+);且负债率仅25.7%,财务结构稳健,现金储备的「含金量」较高。
海南矿业:货币资金29.98亿,现金储备占比14%,在同行中体量偏小;约可覆盖34个月运营;且负债率仅48.9%,财务结构稳健,现金储备的「含金量」较高。
钒钛股份:货币资金17.21亿,现金储备占比8%,在同行中体量偏小;覆盖约9个月,资金链偏紧;且负债率仅13.6%,财务结构稳健,现金储备的「含金量」较高。
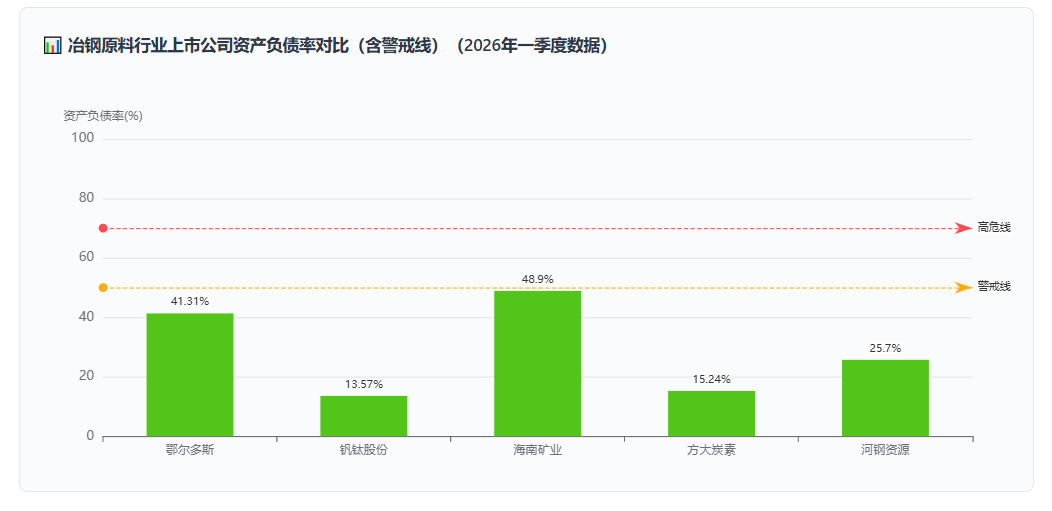
资产负债率分析(按负债率降序,结合盈利与现金流交叉评估真实偿债风险):
海南矿业:资产负债率48.9%,负债率较低;财务杠杆空间充足,具备逆周期扩张的资金条件,抗风险能力强。
鄂尔多斯:资产负债率41.3%,负债率较低;财务杠杆空间充足,具备逆周期扩张的资金条件,抗风险能力强。
河钢资源:资产负债率25.7%,负债率较低;财务杠杆空间充足,具备逆周期扩张的资金条件,抗风险能力强。
方大炭素:资产负债率15.2%,负债率较低;虽负债率不高,但现金流为负仍需关注,避免「低负债」演变为「现金流枯竭」。
钒钛股份:资产负债率13.6%,负债率较低;财务杠杆空间充足,具备逆周期扩张的资金条件,抗风险能力强。
其中,鄂尔多斯、钒钛股份、海南矿业、方大炭素、河钢资源资产负债率均在50%以下,财务结构保守稳健,未来具有较大的债务融资空间。
冶钢原料行业上市公司总资产与货币资金对比(2026年一季度数据)
冶钢原料行业上市公司货币资金与应收账款对比(2026年一季度数据)
冶钢原料行业上市公司资产负债率对比(含警戒线)(2026年一季度数据)
3.2 现金流质量与造血能力
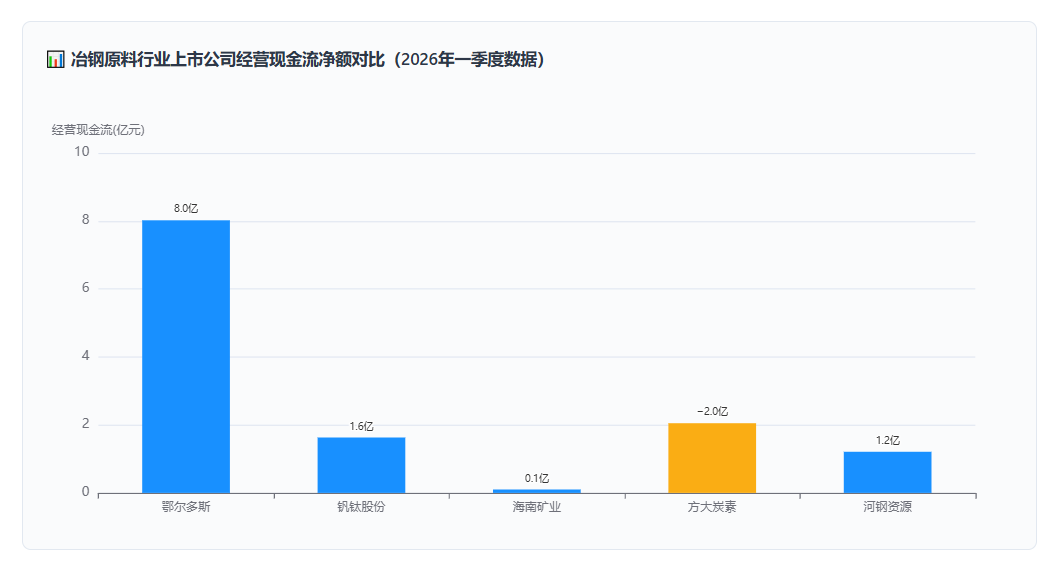
经营活动现金流是衡量企业盈利质量与「真实造血能力」的核心指标。5家企业中4家经营活动现金流为正, 整体盈利质量较好。
各企业经营现金流详情(按现金流降序,结合利润匹配度与应收联动交叉分析):
鄂尔多斯:经营现金流8.02亿,现金流与净利润基本匹配(现金/利润=1.0倍),利润回收正常,盈利质量扎实;现金流/营收比13.7%(行业均值11.0%)。
钒钛股份:经营现金流1.63亿,经营现金流(1.6亿)远超净利润(0.8亿),利润的现金兑现率高达2倍,盈利「含金量」极高,折旧摊销等非现金项目贡献了大量现金流;现金流/营收比6.6%(行业均值11.0%)。
河钢资源:经营现金流1.21亿,经营现金流(1.2亿)远超净利润(0.0亿),利润的现金兑现率高达188倍,盈利「含金量」极高,折旧摊销等非现金项目贡献了大量现金流;应收账款8.9亿占营收98%,回款效率是后续现金流能否持续改善的关键;现金流/营收比13.3%(行业均值11.0%)。
海南矿业:经营现金流0.10亿,现金流(0.1亿)明显小于净利润(1.7亿),现金/利润比仅0.1倍,大量利润以应收账款形式存在而非现金,回款效率是核心关注点;应收账款5.5亿占营收46%,回款效率是后续现金流能否持续改善的关键;现金流/营收比0.8%(行业均值11.0%)。
方大炭素:经营现金流-2.05亿,账面盈利0.0亿但现金流为负(-2.0亿),典型的「有利润没现金」——利润沉淀在应收账款或存货中,盈利质量存在重大疑问;同时应收账款高达5.6亿(占营收56%),回款恶化叠加现金流出,资金链压力突出;现金流/营收比-20.6%(行业均值11.0%)。
风险提示:方大炭素账面盈利但现金流为负,利润的「含金量」不足,需重点排查应收账款质量和存货积压问题。在信贷收紧或行业下行周期中,上述企业可能面临较大的流动性压力。
冶钢原料行业上市公司经营现金流净额对比(2026年一季度数据)
资产与现金流指标对比表(2026年一季度数据,按总资产降序)
五、冶钢原料上市公司业务布局与发展潜力
4.1 研发投入与技术壁垒分析
冶钢原料行业属于典型的技术密集型行业,持续的研发投入是企业构建竞争护城河的核心手段。 行业5家企业研发费用合计1.27亿,平均研发费用率1.2%。
钒钛股份:研发费用0.66亿(研发费用率2.6%),研发费用率2.6%是行业均值(1.2%)的2.2倍,技术驱动特征极为突出,研发强度在同行中一骑绝尘;高研发投入驱动营收增长的正向循环初步形成;研发费用0.66亿占行业总研发的51%。
鄂尔多斯:研发费用0.34亿(研发费用率0.6%),研发费用率0.6%低于行业均值(1.2%),在同业中研发强度偏弱;以低于同行的研发投入实现了营收增长,研发效率较高但需关注技术储备的可持续性;研发费用0.34亿占行业总研发的27%。
方大炭素:研发费用0.19亿(研发费用率1.9%),研发费用率1.9%高于行业均值(1.2%),技术投入力度领先;高研发投入驱动营收增长的正向循环初步形成;研发费用0.19亿占行业总研发的15%。
海南矿业:研发费用0.09亿(研发费用率0.7%),研发费用率0.7%低于行业均值(1.2%),在同业中研发强度偏弱;以低于同行的研发投入实现了营收增长,研发效率较高但需关注技术储备的可持续性;研发费用0.09亿占行业总研发的7%。
河钢资源:研发费用0.00亿(研发费用率0.0%),研发费用率0.0%低于行业均值(1.2%),在同业中研发强度偏弱;低研发投入叠加营收下滑,技术创新能力恐被边缘化;研发费用0.00亿占行业总研发的0%。
4.2 财务健康度综合评价
综合现金流质量、负债水平、盈利能力和资产周转效率等多维指标,交叉评估各企业的真实财务安全边际:
钒钛股份:财务健康度「优秀」(盈利+现金双正,基本面扎实;负债率仅14%,财务弹性充足;流动比率充裕,短期安全边际高)。
河钢资源:财务健康度「优秀」(盈利+现金双正,基本面扎实;负债率仅26%,财务弹性充足;流动比率充裕,短期安全边际高)。
海南矿业:财务健康度「良好」(盈利+现金双正,基本面扎实;负债率仅49%,财务弹性充足)。
鄂尔多斯:财务健康度「良好」(盈利+现金双正,基本面扎实;负债率仅41%,财务弹性充足;流动比率0.8,短期偿债压力较大)。
方大炭素:财务健康度「良好」(负债率仅15%,财务弹性充足;流动比率充裕,短期安全边际高;盈利但无现金支撑,利润质量待验证)。
4.3 业务差异化与未来展望
各企业围绕冶钢原料产业链的不同价值环节进行了差异化布局。 龙头企业依托全产业链覆盖和规模效应,在上游原材料采购和下游渠道拓展中占据优势; 中小型企业则深耕特定技术领域或细分市场,在专业赛道上构筑差异化竞争力。
展望未来,冶钢原料行业将呈现以下趋势:景气度整体向好:样本企业全部实现盈利,行业处于上升周期,但需警惕产能扩张过快带来的供给过剩风险;技术壁垒有待提升:行业研发费用率仅1.2%,技术门槛不高,产品同质化风险较大,需通过研发投入构建差异化壁垒。
核心财务指标汇总(2026年一季度数据,按ROE降序)
六、综合结论与投资建议
综合以上分析,2026年冶钢原料行业呈现以下核心特征:
市场格局高度集中:前三大企业营收集中度高达83.4%,鄂尔多斯以绝对优势领先,行业呈现「一超多强」格局,中小企业生存空间持续收窄。
盈利面整体健康:样本企业全部实现盈利,行业景气度处于上行通道。但需关注各企业盈利质量的差异——利润是否伴随真实现金流入,是甄别投资价值的关键。
现金流整体健康:4/5企业经营现金流为正,行业造血能力较强,对外部融资的依赖度较低。
研发决定长期命运:行业平均研发费用率1.2%,技术迭代速度决定了企业的生命周期。研发投入不仅看比例,更要看研发产出效率——技术成果的产业化能力才是真正的护城河。
投资建议
核心关注:鄂尔多斯、钒钛股份、海南矿业、河钢资源同时实现盈利与正向经营现金流,基本面最为扎实。在行业调整期,这类「造血型」企业的抗风险能力显著优于依赖外部融资的同行,可优先纳入研究范围。
技术成长:钒钛股份、方大炭素研发费用率高于行业均值(1.2%),在技术驱动型赛道中具备先发优势。但需结合其营收增速判断研发转化效率——高投入≠高产出。
行业跟踪要点:关注产能出清节奏、头部企业市占率变化、经营现金流改善趋势以及应收账款周转天数。在行业低谷期,现金流比利润更能说明企业的真实生存能力。
风险提示
行业集中度过高风险:前三大企业营收集中度83.4%,若龙头企业出现经营问题或战略失误,将波及整个产业链上下游。
应收账款坏账风险:海南矿业、方大炭素、河钢资源应收账款占营收比例超30%,下游客户回款质量直接决定其资产质量和现金流健康度。若主要客户出现财务困难,可能引发大额坏账。
技术掉队风险:鄂尔多斯、钒钛股份、海南矿业、方大炭素、河钢资源研发费用率低于3%,在技术密集型行业中投入偏低,存在被技术迭代淘汰的长期风险。
行业周期风险:冶钢原料行业受政策周期、产能周期和需求周期的三重影响,景气拐点难以精确预测,投资人需对行业运行规律有充分认知。
数据局限性提示:本文分析基于上市公司公开披露的财务数据,财务数据本身可能存在会计估计差异、非经常性损益扰动等局限。文中分析结论仅供参考,不构成任何投资建议。
关于作者
宇博产业研究院 产业研究员、分析师
专注产业政策研究、上市公司财务分析、行业趋势研判,擅长从财报数据中挖掘行业深层逻辑与投资价值
转载声明:本文为宇博产业研究院原创文章,转载须注明来源。未经授权,不得全部或部分转载。
更多本行业研究分析详见宇博产业研究院《中国冶钢原料行业发展前景预测与投资战略规划分析报告》。
同时宇博产业研究院还提供产业大数据、产业研究报告、产业规划、园区规划、产业招商、产业图谱、IPO募投可研、IPO业务与技术撰写等解决方案。在招股说明书、公司年度报告等任何公开信息披露中引用本篇文章内容,需要获取宇博产业研究院的正规授权。
数据来源:新浪财经上市公司2026年一季度报告 | 宇博产业研究院
本文作者可以追加内容哦 !

