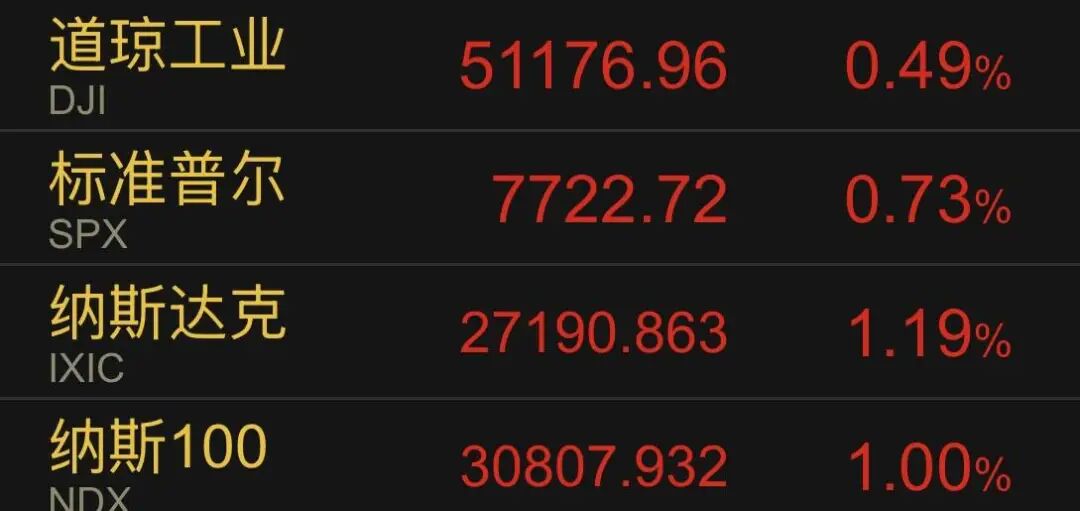
美东时间周五,美股三大指数集体收涨:道琼斯指数上涨0.49%,标普500上涨0.73%,纳斯达克指数大涨1.19%。
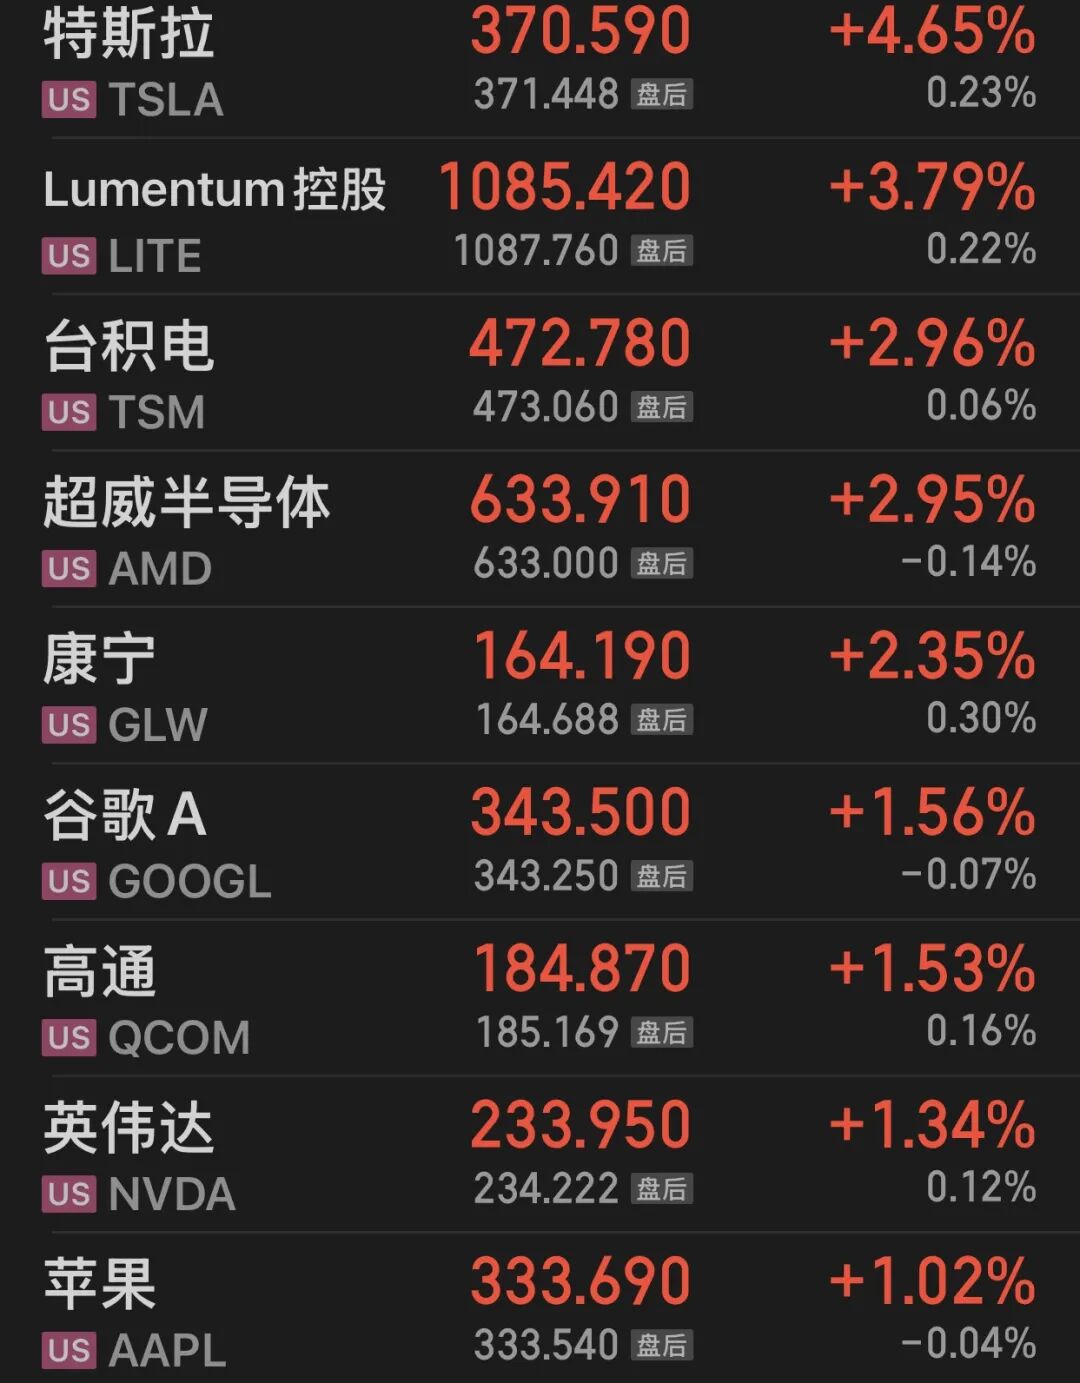
科技板块领涨市场,英伟达盘中创出历史新高,收盘上涨;苹果、微软、谷歌、亚马逊、特斯拉同步走高,费城半导体指数大幅上行。
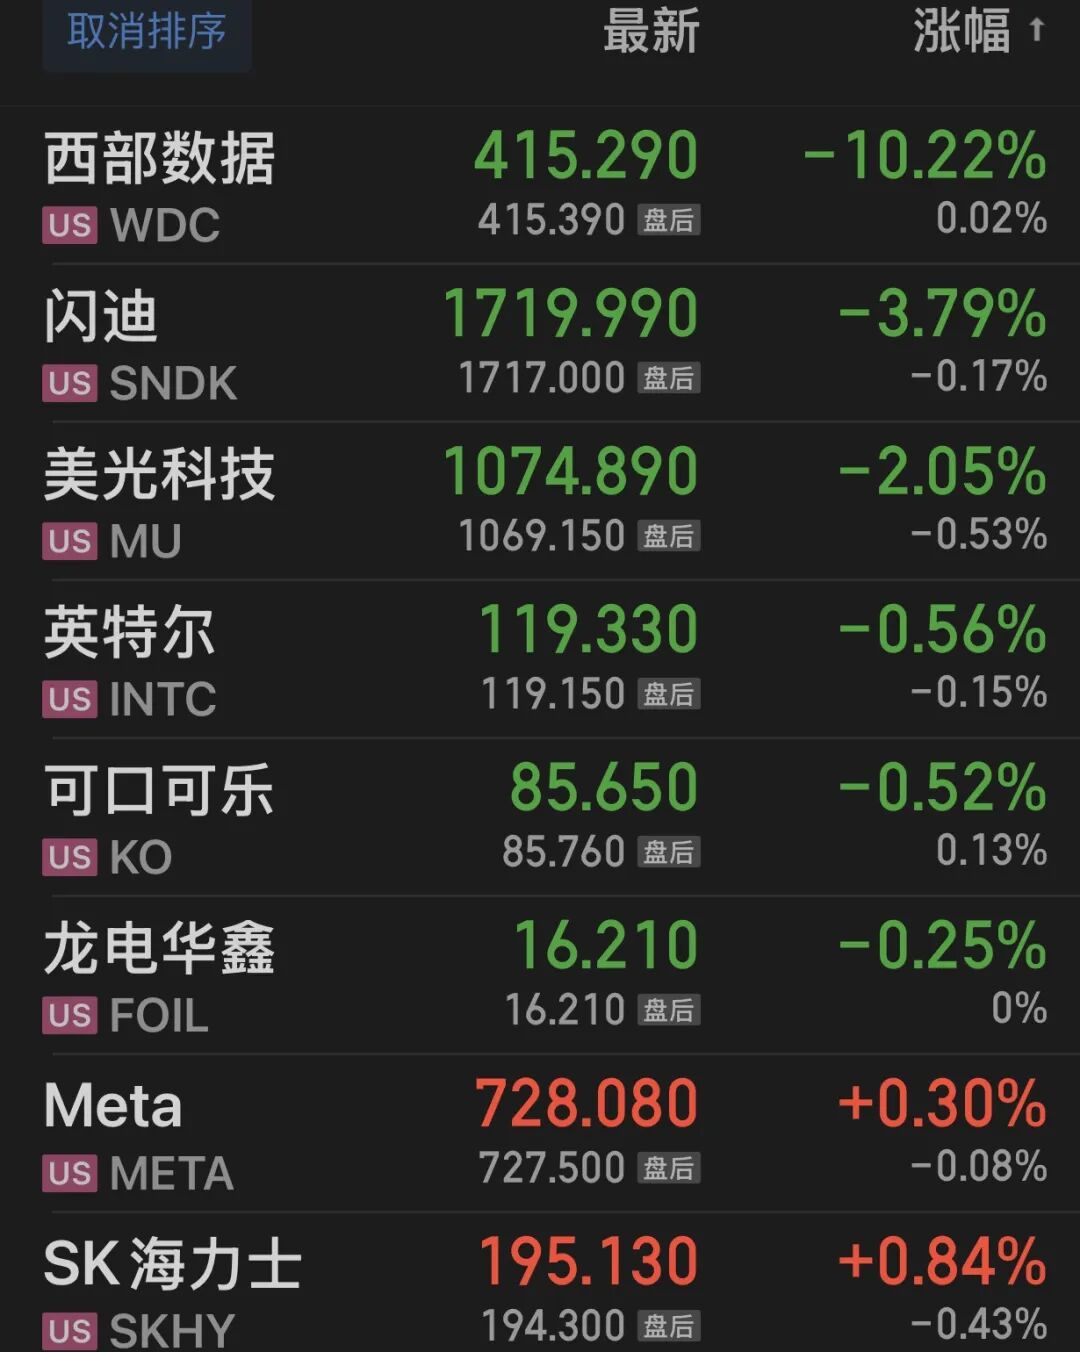
但分化明显,存储板块走弱,西部数据、美光同步大跌,市场对存储行业需求预期产生分歧,反映全球资金继续看好AI资本开支长期景气度,但对存储赛道出现预期修正。
美股大涨,对A股节后行情影响几何?
1、情绪维度:短期利好开盘,提振科技成长风险偏好
纳指和美股算力龙头大涨,会直接带来情绪溢价。A股早盘,深度绑定海外AI产业链的板块容易高开,像光模块、高速铜箔、覆铜板、PCB、MLCC、玻璃基板、光纤等算力材料赛道,受益于海外算力需求预期抬升。
但要分清边界:美股只是情绪催化剂,不能决定A股全天走势。历史行情多次验证,外围大涨,A股也存在高开低走的情况,国内成交量、场内资金信心才是核心。而西部数据、美光大跌,会对A股存储芯片板块形成负面情绪冲击,存储相关标的短期承压。
2、产业链维度:结构性利好,分化是主线
美股AI链走强,利好A股上游硬件材料企业。英伟达算力扩张,直接利好国内铜箔、载板、覆铜板等供应链企业,铜冠铜箔、金安国纪、国瓷材料这类算力材料标的,逻辑会得到海外产业消息加持。
光纤板块:AI算力扩容带动数据中心互联、长距传输需求,海外算力基建持续拉动光纤光缆需求。海外云厂商持续扩算力,跨区域数据传输量提升,光纤作为底层通信载体,行业需求预期改善。龙头企业订单有望回暖,属于算力基础设施的配套环节,会跟随算力主线获得情绪提振,但板块弹性弱于铜箔、载板这类核心材料,更多是跟随性行情。
存储板块:美光、西部数据是全球存储龙头,二者大跌,主要引发市场对服务器存储、HBM需求预期的担忧。A股存储芯片、存储模组标的,如江波龙、佰维存储、兆易创新、澜起科技等容易受到情绪拖累,短期容易走弱。
3、资金维度:影响北向资金短期偏好
美股科技走强,会提升全球资金对成长赛道的偏好,北向资金有小幅回流科技成长股的可能性。不过当下A股场内资金偏谨慎,节前资金避险意愿仍在,北向很难出现大规模持续流入,更多是脉冲式影响。资金内部也会出现分化,规避存储方向,优先选择算力材料、光通信等受益分支。
4、国内基本面维度:A股自有运行节奏
A股当前的核心矛盾,不是美股涨跌,而是前期高位科技股回调后的筹码消化、成交量不足、节前资金观望。外围利好只能改善开盘情绪,无法改变市场原有趋势。如果A股场内承接力度弱,外围利好容易被资金当作逢高减仓的机会。存储板块会额外受到美股存储巨头下跌的压制,加剧板块内部分化。
三、后市研判与操作思路
隔夜美股科技大涨属于正向外部催化,给算力材料赛道带来情绪提振,但属于短期脉冲利好,不可过度乐观;同时美光、西部数据下跌,带来存储板块的利空扰动。
A股还在假日休市,还要看下周一至周三美股和亚太地区股市的强弱。
以上观点仅市场复盘分析,不构成投资建议,股市有风险,入市需谨慎。
本文作者可以追加内容哦 !

