前言
一边是上市以来最赚钱的半年报,一边是上市以来规模最大的一笔定增——这两件事同时发生在亨通光电(600487.SH)身上。
2026年9月24日晚间,这家全球领先的信息与能源互联解决方案服务商抛出定增预案:拟向不超过35名特定投资者发行不超过7.4亿股,募集资金总额不超过66.36亿元。这是公司2003年上市以来的第七次增发,也是规模最大的一次。
消息出来后,市场的反应颇耐人寻味。9月28日,亨通光电低开低走封死跌停,报收60.64元/股,主力资金净流出18.6亿元。相比9月22日超过76元的阶段高点,4个交易日内市值蒸发了近400亿元。
业绩那么好,股价为什么先跌为敬?66亿到底要投什么?这背后是这家光通信龙头的野心,还是行业的隐忧?这篇文章,我们把账算清楚。
一、先看成绩单:一份"含金量十足"的半年报
要理解这次定增,得先看懂亨通光电今年的业绩。
2026年上半年,公司实现营业收入420.3亿元,同比增长31.13%;归母净利润31.2亿元,同比大增93.38%;扣非归母净利润31.51亿元,增幅更是达到100.62%。
几个数字值得单独拎出来说:
第一,31.20亿元的归母净利润,已经超过了2025年全年的26.80亿元。 换句话说,公司用半年时间,赚完了去年一整年的钱。
第二,扣非净利润(31.51亿元)反而略高于归母净利润(31.20亿元)。 这组"倒挂"的数据,恰恰是最有价值的信号——它意味着公司的利润几乎全部来自主营业务,非经常性损益合计为-0.32亿元,没有依赖政府补助、资产处置这类一次性收益。这份利润,是实打实挣出来的。
第三,增长引擎是光通信。 上半年,公司光通信业务营业收入同比增长超过130%,毛利率突破60%,成为当之无愧的利润发动机。相比之下,营收占比最高的智能电网业务毛利率只有13.02%,铜导体产品毛利率更是仅1.45%。
一个略带反差的画面就此浮现:亨通光电用超过六成的低毛利营收撑起了规模,却只靠不到一成的光通信业务贡献了绝大部分利润。
单季度看更明显。第二季度,公司归母净利润20.14亿元,同比增长91%,环比增长82%,单季业绩创下历史新高。当季毛利率17.35%,环比提升1.37个百分点;净利率8.60%,环比提升1.96个百分点。盈利能力的上行趋势,还在延续。
二、光通信为什么突然这么赚钱?AI是那根导火索
亨通光电的光通信业务,其实经历了一段不短的调整期。
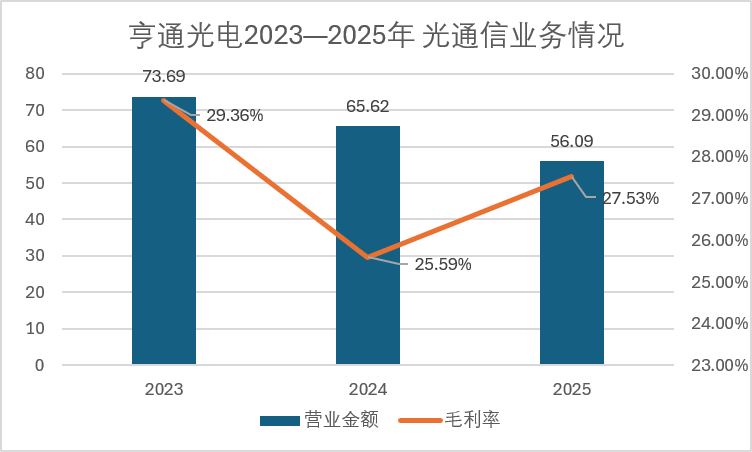
2023年至2025年,该业务收入分别为73.69亿元、65.62亿元和56.09亿元,连续两年下降;毛利率也长期徘徊在25%到30%之间。而到了2026年上半年,毛利率直接跃升至60%以上,彻底突破了过去三年的运行区间。
发生了什么?答案是两个字:AI。
过去三轮光纤景气周期,驱动力分别是"光纤到户"(FTTH)、5G建设和电信网络扩容。而这一轮涨价的核心引擎,换成了AI数据中心。
AI对光纤的消耗量级和规格要求,远超传统电信网络。价格数据最能说明问题:
中国传统通用基础光纤 G.652.D 裸光纤现货价格,2026年3月达到每光纤千米83.40元,较年初上涨165%,同比涨幅高达418%;
适配高端算力的 G.657.A2 特种光纤,价格从2025年的32元/芯公里,飙升至3月的240元/芯公里,涨幅高达650%。
需求侧同样火热。长飞光纤半年报援引CRU数据测算,2026年全球光纤总需求有望超过6.70亿芯公里,其中数据中心相关光纤需求同比增长69%。
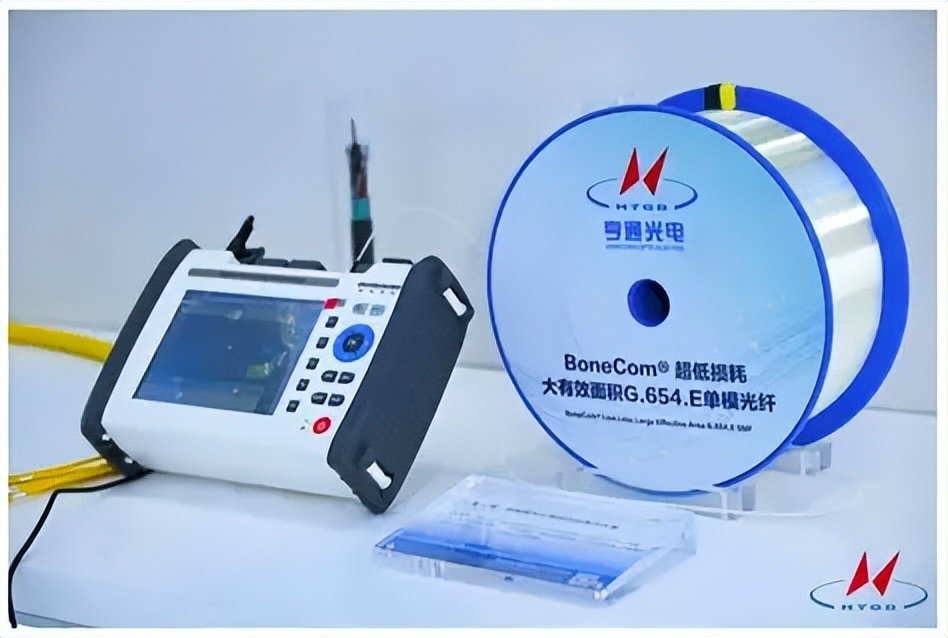
亨通光电恰好踩在了这个风口上。公司在超低损耗光纤、空芯光纤、多芯光纤等高端产品上均有布局:G.654.E光纤衰减水平行业领先;空芯光纤最低衰减突破至0.04dB/km,并已中标中国电信西部信息中心枢纽互联工程空芯混合光缆采购项目;子公司苏州卓昱光子率先研制出国内首台基于硅光技术的3.2T CPO样机;高密度MPO光缆产品已进入华为、阿里巴巴等头部数据中心客户场景。
技术领先叠加产能释放,才有了这份爆发式增长的成绩单。
三、66.36亿要花在哪?九大项目,一半指向算力
回到定增本身。这笔66.36亿元的资金,将投向九大项目。逐一拆开看,能清晰读出公司的战略意图:
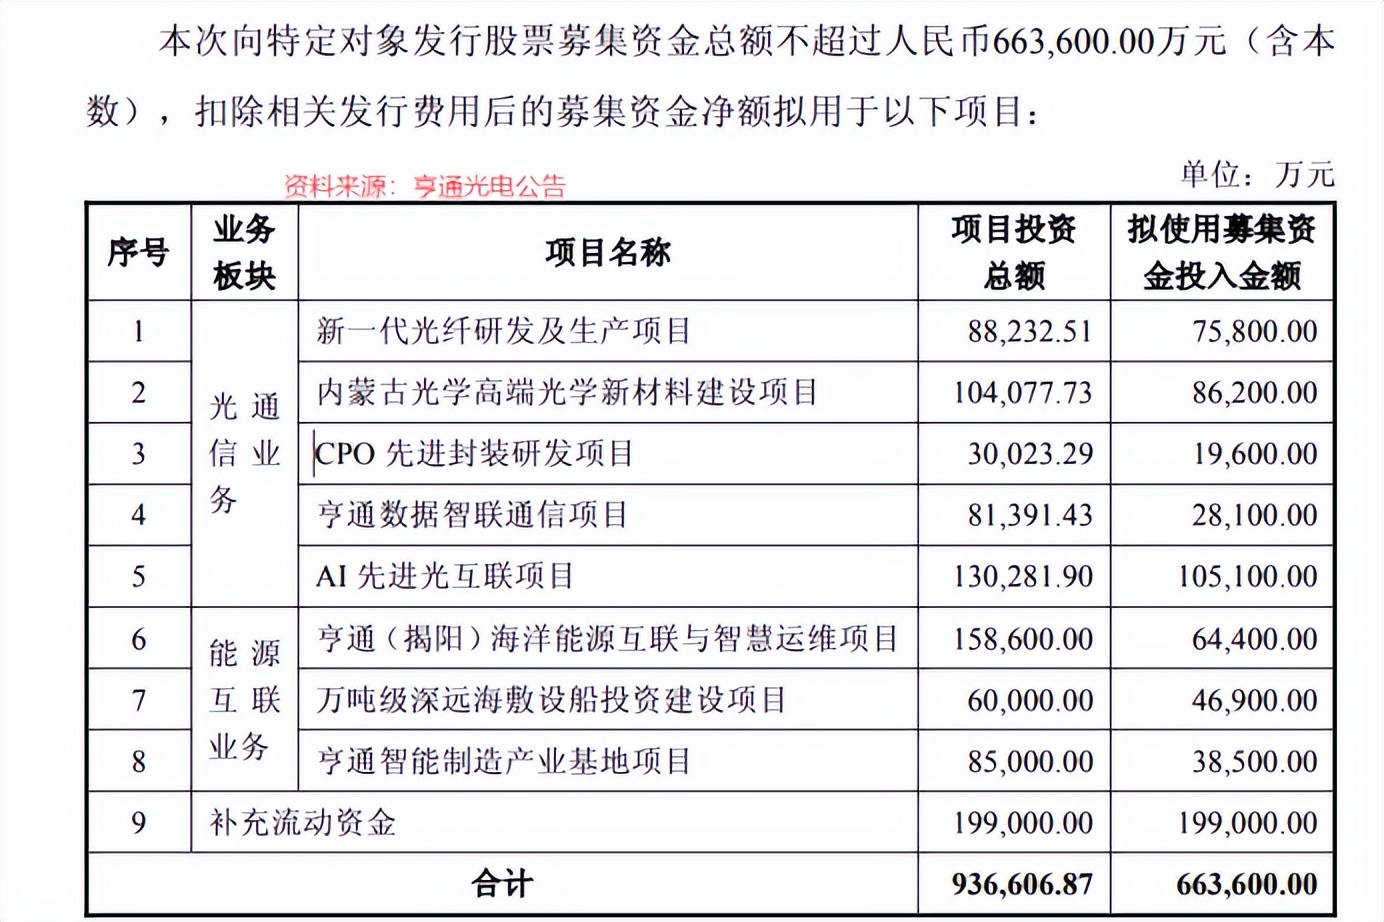
从结构上看,这笔钱明显分成三条主线。
主线一:把光通信"往高端打"
新一代光纤研发及生产项目、内蒙古高端光学新材料项目,指向的是多芯、空芯、保偏等特种光纤的产能建设。内蒙古接近能源成本洼地,有助于降低光纤预制棒这一高耗能环节的成本,完善"光棒—光纤—光缆—光器件"的全产业链条。
主线二:抢占算力互联的新战场
AI先进光互联项目(10.51亿元)规划新增FAU(光纤阵列单元)年产能约6300万片,建设期36个月,直接对标智算中心内部的高速光连接需求。再加上CPO先进封装研发(1.96亿元)和亨通数据智联通信(2.81亿元),三个项目合计约15.28亿元,全部指向同一个方向——算力集群内部的光连接。
这是一次客户结构的实质性切换:从"卖给运营商铺到千家万户",转向"卖给数据中心连GPU"。
主线三:巩固海洋能源的第二增长曲线
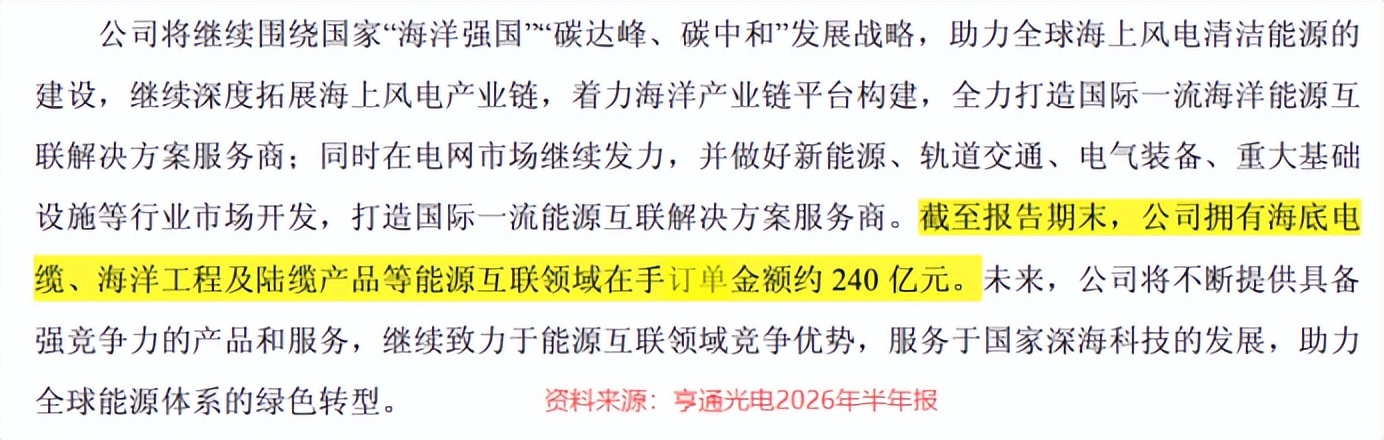
亨通光电在海洋领域的布局同样不可小觑。截至2026年6月末,公司能源互联领域在手订单约240亿元,海洋通信业务在手订单约70亿元。
此次定增中,公司将投资6.44亿元在揭阳建设海底电缆制造基地,规划形成年产300公里海底电缆、150公里海底柔性软管的生产能力;另有4.69亿元用于建造万吨级深远海敷设船,3.85亿元升级常熟高压电缆智能制造产能。
自有敷设船队的意义不止于省钱——它意味着更强的交付确定性和成本控制能力。当全球海上风电向深远海迈进时,谁能"造得出来、也敷得下去",谁就掌握了主动权。
那条主线之外:19.9亿补流,卡在30%关口
值得注意的是,补充流动资金19.9亿元,是单项金额最大的一笔,占此次募资总额的29.99%,正好卡在定增补流不超过30%的监管红线之内。
这也正是市场质疑的焦点之一:截至2026年上半年末,公司账上货币资金128.96亿元,资产负债率52.39%,处于近几年平均水平。账上并不算"缺钱",为何还需要近20亿元的股权融资来补流?
公司的逻辑或许是:利润在涨,但资本开支涨得更快。重资产项目集中上马,需要提前备好"粮草"。
四、为什么业绩这么好,股价却跌停了?
这是全文最值得琢磨的部分。
9月28日的跌停,不能简单归因于亨通一家。当天通信设备、CPO板块同步走弱,中际旭创、天孚通信、新易盛等光通信个股均有明显调整,板块整体承压是背景。
但亨通的定增方案,确实给市场增加了一个新的定价变量——高盈利之后,行业供给是否开始加速扩张?
市场的担忧,主要集中在三点:
第一,产能过剩的隐忧。 亨通不是唯一在扩产的光纤企业。长飞光纤H股募资用于海外产能扩充,烽火通信7月推出29.13亿元定增投向多模和特种光纤产线。三季度以来,光通信产业链扩产动作密集,投资总额合计约400亿元。市场担忧的不是某一家公司的行为,而是全行业的产能竞赛。
第二,"量增价跌"的博弈加剧。 光棒扩产周期约18至24个月。当前光纤价格处于历史高位,CRU数据显示2026年全球缺口达1.8亿芯公里,缺口率16.4%,供需紧平衡至少延续至2027年底。但一旦新增产能集中在2027至2028年释放,供需格局可能生变。
第三,高毛利正在强化扩产激励。 一个朴素的经济学规律:行业盈利改善后,龙头企业增加资本投入的意愿必然增强。亨通此次定增,一方面反映了公司对AI算力和新型光纤需求的判断,另一方面也表明——公司已开始将盈利改善,转化为新增资本投入。
于是就有了那个略显戏剧性的场景:业绩接近近年高位,股价却率先向下交易。 市场在担心,这轮高利润正在刺激下一轮供给。
还有一个容易被忽略的背景:本次定增预案披露的同日(9月25日),亨通光电还抛出了2026年员工持股计划(草案),拟向不超过222名参与对象授予不超过843.68万股,授予价格34.27元/股,约为当时市价的一半。定增叠加"半价"员工持股,短期对市场情绪形成了双重压力。
五、不能只看增量:财报里也有需要盯住的数字
客观地说,这份亮眼半年报并非没有短板。
其一,经营现金流转负。 上半年经营活动现金流净额为-8.65亿元,上年同期为+0.49亿元,由正转负。经营现金流低于净利润,说明部分利润固化为了应收款项和存货,盈利含金量需要继续观察。
其二,应收账款和存货双增。 应收账款217.55亿元,较期初增长约25.22%;存货108.54亿元,较期初增长约15.05%。好在两者增速均低于营收31.13%的增幅,暂时没有明显恶化迹象,但需持续跟踪回款进度。
其三,短期偿债有压力。 货币资金128.96亿元,短期借款133.88亿元,货币资金不能完全覆盖短期借款,短期借款增长较快,需关注债务结构变化。
其四,行业周期风险。 光通信当前处于AI算力驱动的上行周期,若AI资本开支放缓或光纤价格回落,可能对公司盈利造成较大影响。
这些数字提醒我们:这是一家正在用现金流"赌未来"的公司。 66亿定增的合理性,最终要靠产能释放后的订单兑现来验证。
总结:一次"迟到但必须做"的战略切换
把亨通光电的这次定增放进更长的时间轴里看,逻辑会更清晰。
从2003年上市至今,公司完成了6次增发,累计实际募资净额超过107亿元:2006年募资2.99亿建光通信产业园,2017年募资30亿扩产能,2020年募资50亿投向跨洋海缆和硅光模块。这是一条从"铺光纤"到"铺海缆"再到"追算力"的升级路径。
而2026年的这次定增,和以往有一个本质区别:过去几次,钱主要花在"把现有产品做得更多";这一次,钱的重点转向了"把现有的能力延伸到新的场景"。
站在公司角度,这是一次迟到但必须做的切换。AI算力浪潮下,光纤的需求结构已经发生根本变化,亨通需要从"光纤光缆供应商"进化为"算力互联解决方案提供商",同时用海洋能源订单(在手约240亿元)构筑第二增长曲线。定增是这场转型的资金前提。
站在投资者角度,短期的股价波动反映的是对"产能竞赛"的警惕,而非对公司基本面本身的否定。真正的胜负手在于:
新增产能能否被需求消化,毛利率能否守住60%的高位,经营现金流能否重新转正。
未来几个季度需要重点跟踪的四个观察点:
光通信业务收入的兑现能力——涨价逻辑能否持续;
经营现金流的改善情况——利润是否真正"落袋";
毛利率的变动趋势——60%的高位是阶段性还是常态化;
亨通华海分拆上市的进展——这家全球四家具备跨洋洲际海底光缆综合解决方案能力企业中唯一的中国企业,独立估值有望释放。
光纤的故事,从来都是周期与成长的交织。这一次,亨通光电赌的是AI时代的"光"能否照亮未来十年。
至于答案,市场会用接下来的每一个季度,慢慢揭晓。
本文作者可以追加内容哦 !

