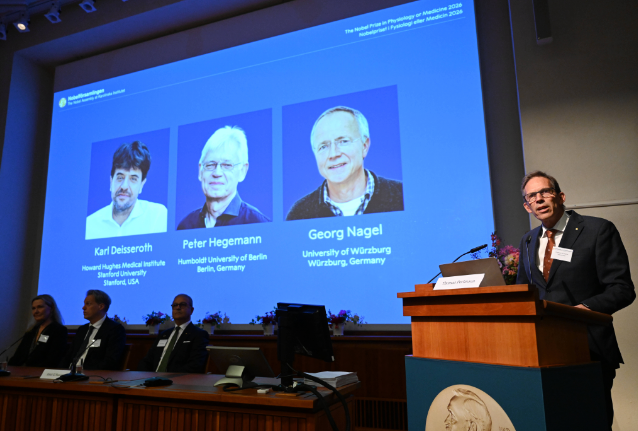
2026年诺贝尔生理学或医学奖,颁给了光遗传学。
卡尔·戴塞罗思、彼得·黑格曼、格奥尔格·内格尔因在光门控离子通道和光遗传学方面的发现获奖。消息一出,创新药板块迅速升温,基因治疗、脑科学、眼科、神经调控相关标的纷纷被资金关注。
但这轮热度,不能只当作一次普通的“诺奖行情”。
过去光遗传学更多停留在神经科学研究工具层面,诺奖相当于给了它最高级别的学术背书。对创新药来说,这意味着一个高确定性方向被正式确认:用光精准调控神经元,进而治疗眼科、神经和精神类疾病。
不过,真正要判断它能不能成为新赛道,不能看股价涨了多少,而要看临床管线、商业化路径和产业链兑现能力。
为什么这次诺奖对创新药意义不同?
光遗传学的核心逻辑并不复杂:通过基因手段让特定细胞表达光敏蛋白,再用光去控制这些细胞的电活动。听起来像科幻,但它解决的是一个长期困扰医学的问题——如何精准调控神经系统。
传统药物往往是全身作用,副作用难以完全避免;而光遗传学理论上可以实现“定点、定时、定量”的神经调控。对眼科、视网膜疾病、帕金森、癫痫、抑郁、阿尔茨海默病等方向,都有想象空间。
更重要的是,诺奖会显著降低市场教育成本。
以前讲光遗传学,需要解释技术原理、递送方式、安全性问题;现在有了诺奖背书,药企、资本、医院和患者对这一方向的接受度都会提升。对创新药内容创作者来说,这也是一个非常好的题材:它既有科学高度,也有产业延展,还有资本市场关注度。
最可能先跑出来的,是眼科基因治疗
在所有方向里,眼科是最接近商业化的场景。
眼球结构相对封闭,局部给药更容易实现;视网膜可成像、可观察,临床评估也更直观。相比大脑深部调控,眼科光遗传治疗的临床路径更清晰,风险也更可控。
目前全球已有部分光遗传学相关管线进入临床或注册阶段,虽然距离大规模商业化仍有距离,但方向已经不再停留在论文里。对投资者来说,眼科基因治疗可能是光遗传学最先兑现的细分赛道。
神经和精神疾病潜力大,但兑现更慢
帕金森、癫痫、重度抑郁、阿尔茨海默病等疾病,患者基数大,临床需求强,市场空间也足够大。但神经系统的复杂性远高于眼科,基因递送、长期表达、免疫反应、手术方式、患者筛选,每一个环节都可能成为瓶颈。
所以,这个方向更适合用长期视角跟踪。
它不会像某些小分子药物那样快速迭代,也不会像消费医疗那样迅速放量。真正能跑出来的公司,一定不是靠概念,而是靠临床数据、注册进度和商业化能力。
上游产业链同样值得关注
光遗传学如果走向临床,受益的不只是药企。
AAV载体、光敏蛋白、CDMO、CRO、科研仪器、光刺激设备等上游环节,都会获得新的需求。尤其在国内创新药产业链已经比较成熟的背景下,具备递送技术、病毒载体生产能力、神经调控设备研发能力的公司,可能会更早感受到订单变化。
这类标的通常弹性更大,但也更需要分辨真实业务占比。不能因为公司沾上“脑科学”“基因治疗”“神经调控”等标签,就简单等同于光遗传学受益股。
它会不会开启新赛道?
会,但不会一蹴而就。
更可能先形成一个交叉赛道:眼科基因治疗 + 神经调控 + 脑机接口融合。
其中,眼科最可能率先商业化;神经疾病需要更长时间验证;脑机接口则偏长期主题,短期更多是想象空间。机构测算,2030年全球相关市场规模有望突破200亿美元,但这类预测往往建立在技术顺利推进的前提下,不能直接当作确定性收入。
对国内企业来说,机会确实存在,部分公司已经开始布局,也有管线进入临床阶段。但真正决定价值的,仍然是临床数据质量、海外BD能力和商业化执行力。
投资者最该警惕的三个误区
第一,诺奖不是产品获批。
获奖的是基础科学发现,距离成熟药物还有很长的路。
第二,全球尚无大规模商业化落地的光遗传药物。
目前多数管线仍在临床阶段,业绩兑现需要时间。
第三,资本市场容易提前交易预期。
短期板块上涨可能包含情绪溢价,真正能穿越周期的,还是管线进度和商业化能力。
接下来怎么看?
这轮光遗传学行情,短期看情绪,中期看临床,长期看商业化。
更值得跟踪的三条主线是:眼科光遗传管线进度、神经调控临床数据、上游AAV/CDMO/仪器订单变化。如果后续出现关键临床数据、注册进展或大额BD合作,赛道确定性会进一步提升。
对创新药投资者来说,光遗传学不是立刻替代现有逻辑的方向,但它很可能成为未来五年最值得关注的增量赛道之一。真正聪明的资金,不会只追诺奖热度,而会盯着管线、数据和产业链兑现。
科学已经点火,商业才刚起步。
#社区牛人计划##医药十五五规划落地,创新药迎长期利好##mRNA抗癌概念大涨,催化因素是什么?#
$康方生物(HK|09926)$$药明康德(SH603259)$$恒瑞医药(SH600276)$
@社区精选 @股吧话题 @东方财富创作小助手
本文作者可以追加内容哦 !

