#炒股日记#
周四分享
聊聊昭衍新药和江淮汽车的两份“非典型”财报,数字背后藏着什么?
$昭衍新药(SH603127)$ 刚发的三季报预告让不少人懵了:净利润暴增,但扣非是亏的。这事得拆开看。
根据公司2026年半年报及业绩说明会披露的信息,上半年归母净利润7.47亿,同比暴增超11倍,但核心的实验室服务业务仍在小幅亏损。利润的大头来自生物资产公允价值变动,说白了就是实验猴的“身价”在涨。管理层在9月调研中给了个关键判断:存量低价订单还在消化,但四季度随高价订单集中结转,营收和利润率会有“较为明显改善”。这意味着如果四季度主业真的拐点向上,当前的利润结构争议才会被重新定价。
$江淮汽车(SH600418)$ 则是另一种叙事。2026上半年营收221亿,增了14.31%,但归母净利润仍亏7.49亿。钱花在哪了?研发上半年砸了17.91亿,占营收8.1%。尊界S800截至中报交付超1.9万台,百万级豪车销量冠军这个位置坐住了。但真正的远期变量是9月底那份异常波动公告里的一句话:“拟投资引望智能技术有限公司”。引望是华为车BU的载体,这意味着江淮与华为的绑定可能从“技术合作”往“股权层面”走。
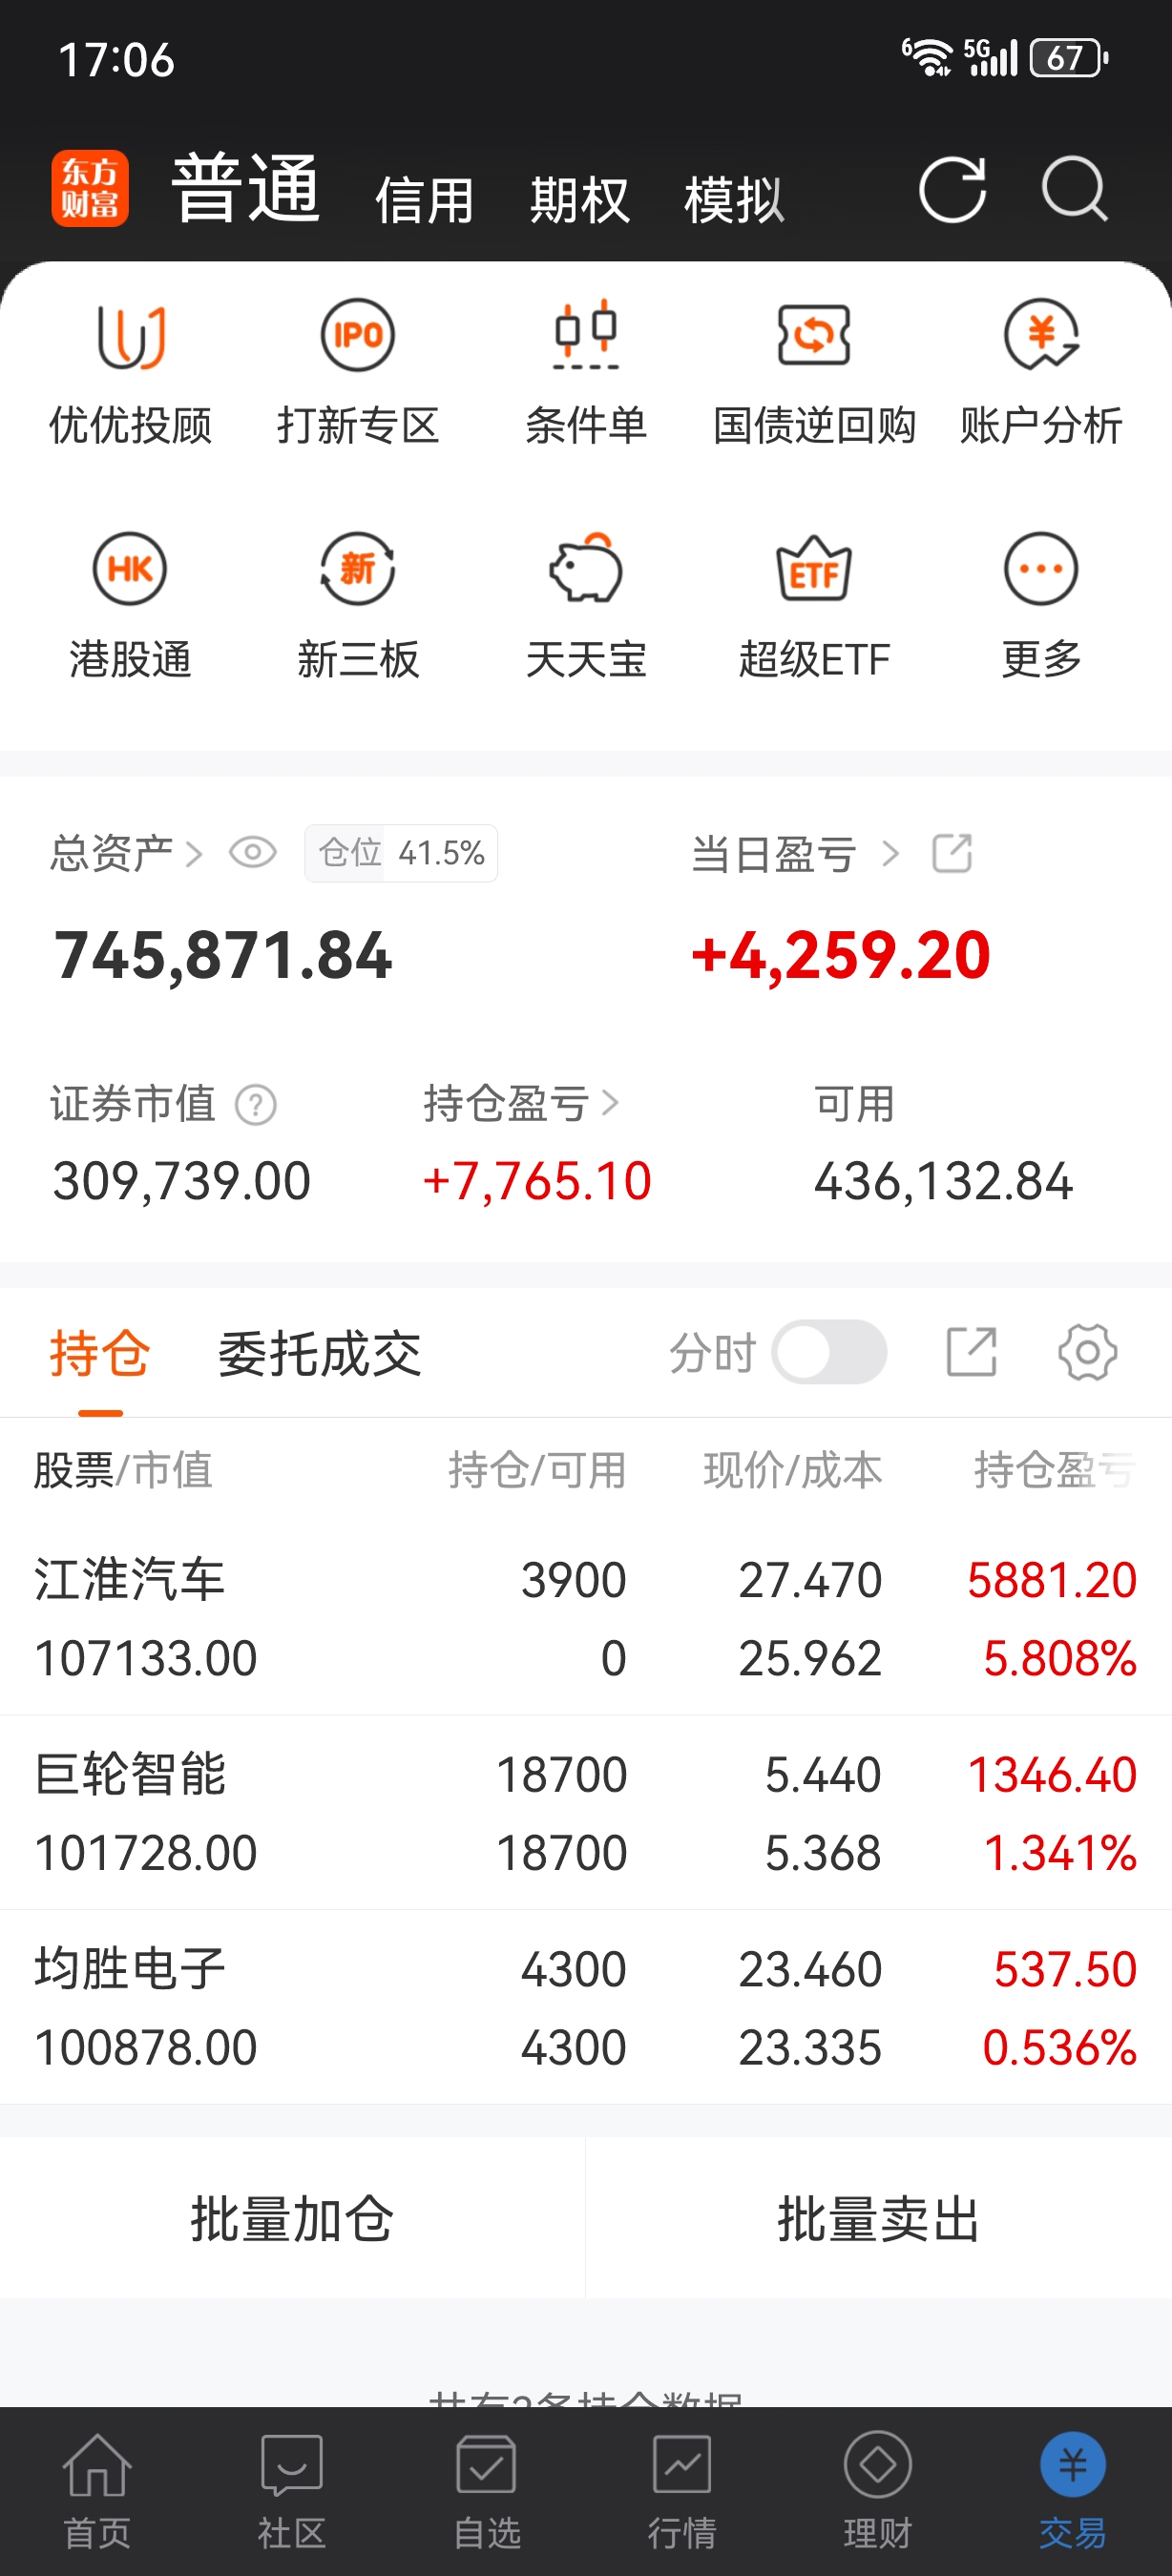
声明:
此内容笔记只为了记录个人操作,不对个人投资进行任何建议,各位买卖盈亏自负,切勿盲目跟风。市场变幻莫测,决策请谨慎。股市有风险,投资需谨慎。
追加内容
本文作者可以追加内容哦 !

