 行业判断:结构性祛泡沫,政策工具换挡
当前低空经济舆论两极分化:一部分观点认为行业泡沫破裂、资本退场,另一部分将低空经济视作国家战略下的万亿级新质生产力赛道。
综合产业现实来看,行业未全面入冬,但结构性降温已实实在在发生。我认为,这并非单纯的资本周期波动,而是前期行业积累的矛盾集中出清。
同时,地方扶持政策发生了重大换挡,直接的财政补贴逐步退场。产业“被认为”减速,切换到市场化筛选的阶段。
行业八大变化信号
1、虚假项目泛滥,劣币驱逐良币,透支政府与客户信任
前两年赛道热度高涨,大量无核心技术、无成熟产品、缺少落地能力的项目涌入市场。企业不靠产品与服务拿订单,依靠概念包装、表演式试飞、资本故事博取地方项目与融资。
一次性样板示范工程不断消耗政府与客户的整体信任。虚假项目普遍低价竞标、夸大性能抢夺订单,挤压踏实做交付的实体企业生存空间,也是后续资本收缩、地方审批趋于谨慎的源头。
2、资本逻辑彻底反转:告别故事炒作,取证、交付、真实回款成为硬标准
过去仅靠样机、公开试飞就可以拿到融资的时代已经结束。资本从“投赛道、投故事”全面转向投交付、投落地。资金向头部硬核企业集中,国资、产业资本成为出资主力,只加持具备完整适航路径、量产交付、真实客户回款的企业。
“PPT式团队”的融资渠道基本关闭。
二级市场低空概念股估值回撤,市场抛弃短期商业化爆发幻想。新的生存准则是:能飞只是入门,而合规、可交付、能够实现盈利,才是核心壁垒。行业淘汰赛正式开启。
3、资源向国央企集中,民营中小企业门槛抬升
国资委将低空经济纳入央企产业焕新行动,国家队成为低空基建、空域体系、重大示范工程主力。省级航线规划、空管平台、起降枢纽,以及电力巡检、森林防火、应急救援等高毛利长周期公共项目,大多由中航系、航天系、国家电网、运营商等国央企承接。
赛道分工固化:国央企掌控顶层基建与大型标杆项目。民营企业很难独立承接大型官方项目,一部分转型配套供应商,一部分只能争抢农林植保、山区吊运等碎片化低毛利下沉场景。民营整机企业获取大额政策资金、标杆项目的难度成倍提高。
4、两用物项出口管制带来现实挑战,期待精细化分场景管控
当前无人机两用物项管制以设备参数作为判定标准,不区分民用作业用途。大量用于物资转运、农林作业、救灾救援的民用重载无人机,仅仅因为载重、航时参数触及阈值就被纳入严格管控清单。许可通道虽然设立,但企业实操流程复杂、落地成本高。行业期待出台分场景差异化管控,厘清设备出厂民用与终端私自改装之间的权责边界。
5、赛道极致分化冰火两重天:工业实景作业盈利,载人eVTOL热度退潮
低空经济已经分裂为两条走势完全不同的赛道
【1】工业实景作业赛道是行业唯一稳定盈利基本盘:电力巡检、重载吊运、农林植保、测绘勘探、轨道巡检、海关施封等场景,需求真实,可替代人工降本增效,形成常态化付费闭环,订单持续增长。
例如:
重庆无人机轨道巡检累计飞行超20万km,长沙无人机集装箱施封实现常态化作业。
【2】载人eVTOL空中通勤赛道大幅降温:受适航周期漫长、运营成本高、空域融合困难、噪音安全争议约束,短期商业化落空。企业从频繁表演试飞转入漫长的适航测试、技术迭代阶段,市场炒作热度退潮。
6、监管政策收紧,北京成为样板带动全国合规标准提升
北京出台无人机全链条管理新规,确立安全优先、全流程管控的监管思路,带动全国地方政府收紧示范项目风险评估。单纯依靠概念演示拿项目的空间被持续压缩,企业必须完成空域、存储、运输全链条合规。
7、地方扶持政策换挡:直接补贴退场,国资产业基金接棒
杭州拟提前废止低空经济落户奖励政策,广州、绍兴相继调整补贴条款,背后是公平竞争审查要求。这并不代表地方减少产业投入,而是扶持模式由“撒钱式普惠补贴”转向国资产业基金、以投促引。
之前的补贴,是来了就给钱。
而产业基金,是股权投资,要求项目具备回报能力,会自动筛掉PPT项目,把资源集中给到有场景、有订单、能够跑通商业闭环的实体企业。例如杭州、台州多个低空项目背后,地方国资基金成为重要投资方。
8、评价标准重构,产业重心发生被动转移
政府与甲方不再追捧开幕式式表演试飞,项目评判核心转变为:常态化运营、降本增效、可复制落地、商业闭环、完整安全运维体系。
整机赛道受低价内卷冲击,不少企业盈利艰难,资本开始流向空管、基建、运维配套赛道。但整机仍是低空经济硬件底座,配套产业只是服务支撑。同时国内基层低空基建持续落地,如温州泰顺总投资7.3亿元的山顶通用机场开工建设,产业的基础设施毛细血管正在逐步成型。
联合飞机的竞争优势地位
联合飞机是国内工业重载无人直升机民营链主企业,拿到国内首张无人直升机TC型号合格证,构建起从核心零部件、整机制造、飞控系统到低空云平台、场景运营的全链条能力,在行业祛泡沫的大环境下形成多重核心壁垒。
1. 适航资质壁垒,拿到商业化入场券
TD550D取得民航TC型号合格证,经过严苛的高低温、高原极限测试,告别“只能表演试飞”。具备合规常态化商业运营资质。在政府项目新标准之下,适航证成为承接公共项目的硬性敲门砖,将大量无资质PPT企业挡在主流市场之外。
2. 手握真实B端刚需闭环订单,锚定工业实景基本盘
业务集中在行业确定性最高的工业作业赛道:海上油气巡检、高原应急救援、海岛物流、电力巡检,项目多为长期常态化作业,不是一次性示范工程。订单来源于监管、安全、效率方面的刚需,实现持续回款,不依赖政府补贴生存。
3. 完整产品矩阵+软硬件一体化,规避纯硬件低价内卷
从轻载机型TD550,到吨级T1400重载机型形成完整谱系。同时自研飞控,配套低空数字云平台,提供装备+调度管控+运营整套解决方案,不只是单纯售卖硬件,避开整机赛道低价恶性竞争的陷阱。
4. 适配当前国资基金筛选逻辑,找准民企生存定位
具备自建智造基地、量产交付能力,符合国资基金“要有订单、要有闭环、追求回报”的投资标准。面对国央企占据大型基建项目的格局,采取协同配套+深耕硬核细分场景的路线:
一方面为国家队项目提供装备解决方案。
另一方面深耕高原、海洋重载等细分领域,避免陷入零散低毛利小单竞争,是民营赛道中的链主级选手。
类比新能源汽车补贴退坡阶段产业格局
低空经济当前所处阶段高度对标2019年前后新能源汽车补贴退坡、行业大洗牌时期:
新能源汽车早期依靠补贴催生大量PPT造车企业,样车满天飞,但缺少生产资质、没有量产交付,补贴退坡之后大批企业被市场淘汰。
活下来的比亚迪、吉利、长安等企业共同特征:拿到生产资质、掌握整车核心自研技术、自建制造产能、拥有真实B+C端订单,不靠补贴续命,在国央企车企与民营车企共存格局中突围。
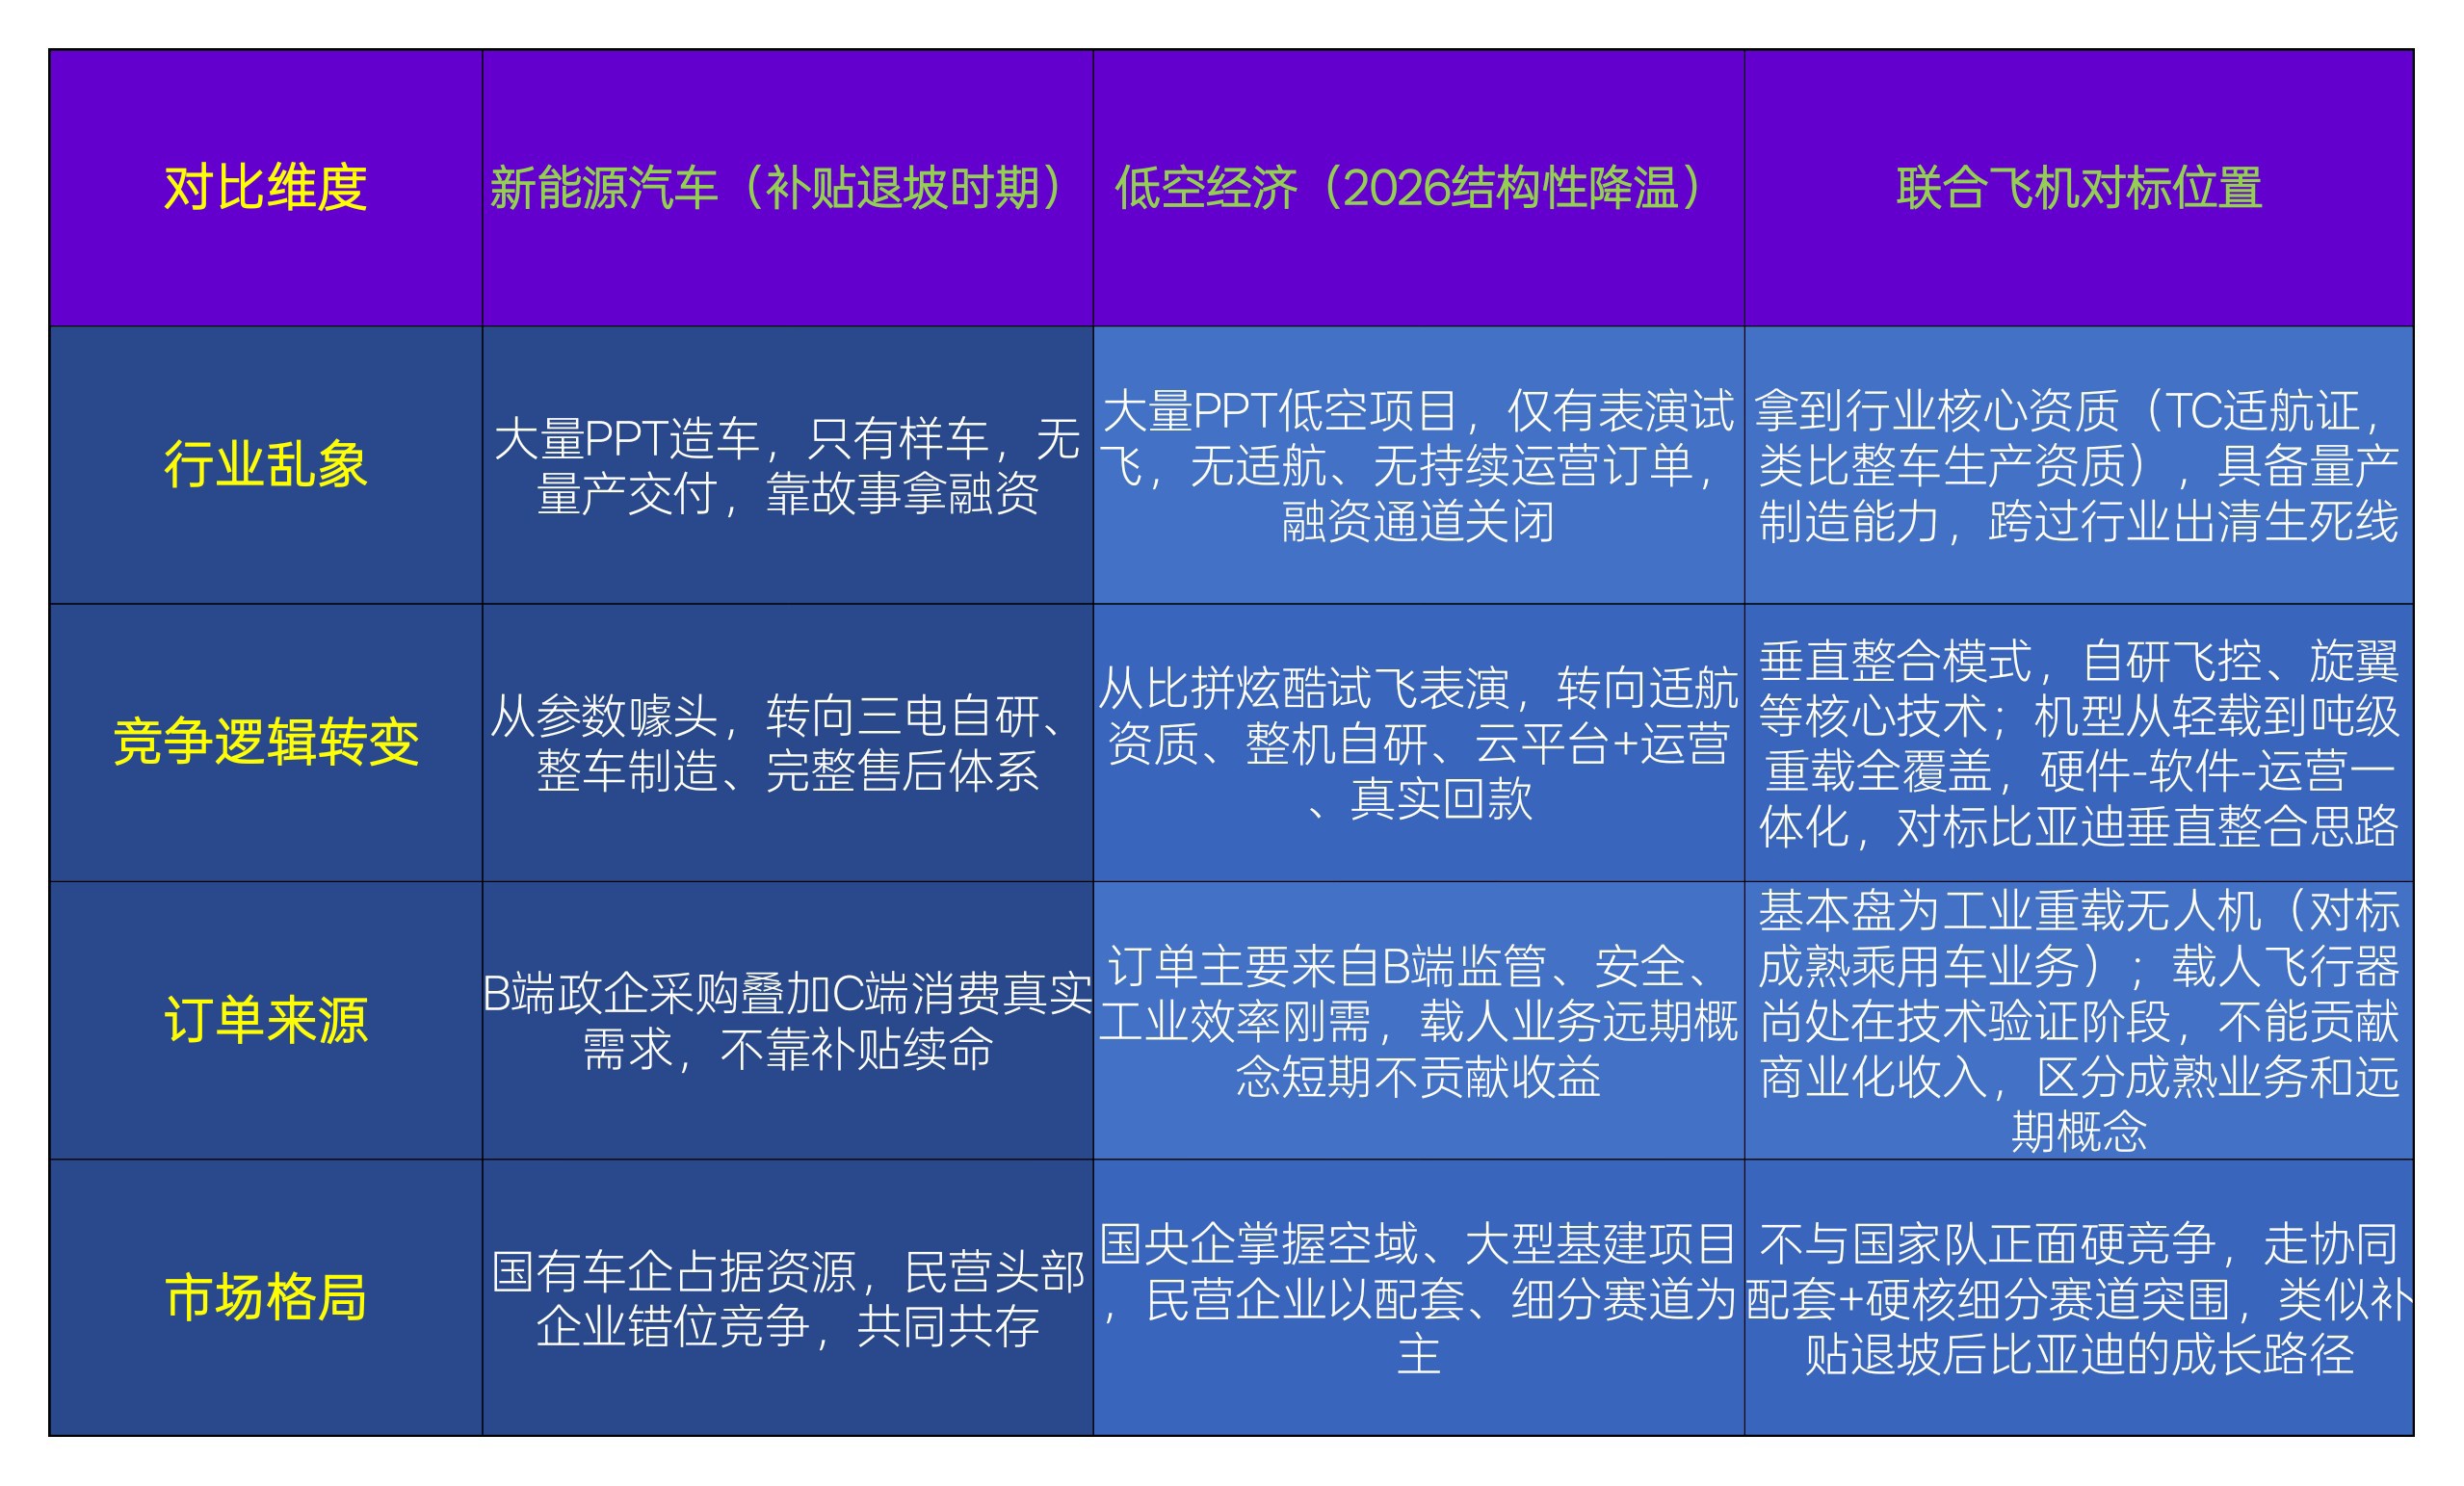
结论
1. 联合飞机已经度过行业第一轮淘汰门槛,但并非高枕无忧。仍然需要面对国央企挤压整机市场、出口管制压力、整机行业低价内卷等风险。
2. 复盘新能源与乳业洗牌历史,能够穿越周期企业的共性条件:合规资质在手、核心技术自主可控、具备真实业务现金流闭环,这也是当前低空行业生存三要素。
3. 行业格局不会简单地复制“消费品行业”的完全民营寡头格局。未来的低空经济,很可能形成:国家队主导大型基建与标杆工程,少数民营链主企业承担装备研制、细分场景解决方案的混合格局。联合飞机正处于民营链主的关键位置。
总结
低空经济正在复刻新能源汽车补贴退坡阶段的产业规律:政策红利逐步退去,行业祛泡沫出清,竞争回归技术、资质、量产交付与真实现金流。直接补贴退场不等于产业遇冷,资金通过产业基金完成市场化筛选,真实工业场景订单成为产业增长的基本盘。
联合飞机凭借适航资质、全链条自研能力、常态化实景项目,成为本轮行业洗牌中优势显著的民营头部企业。
类比新能源行业,它更接近“补贴退坡”之后活下来的第一梯队整车厂。未来能否进一步扩大市场份额,取决于持续技术迭代、成本控制、融资结构管理,以及在国资主导的产业生态中持续找准自身定位。
本文作者可以追加内容哦 !

