政策东风遇上诺奖催化!一条高景气的生物科技主线,正在浮出水面
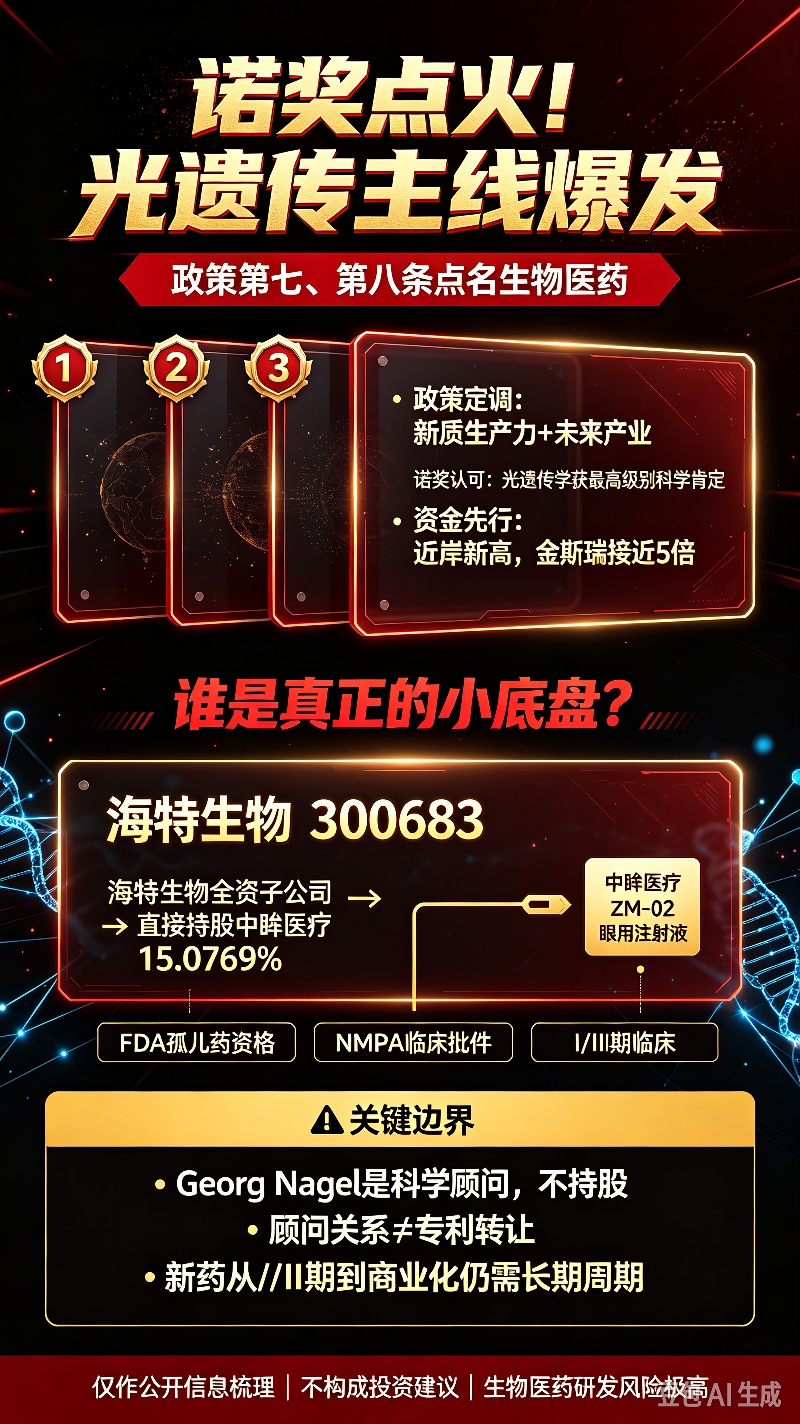
一份规格极高的顶层文件——中共中央、国务院印发的《关于发展新质生产力的意见》正式落地。
细读第七条「培育壮大新兴产业」、第八条「前瞻布局未来产业」,白纸黑字,点名了生物医药、生物制造!
这是顶层设计给予的产业定位。政策的灯塔已经照亮赛道。
而就在同一时间,2026年诺贝尔生理学或医学奖,花落光遗传学技术!
诺奖,代表了全球基础科研的最高认可度,是全世界科研方向的风向标。政策指明赛道,诺奖点燃情绪,两大力量共振,这就是题材能够走远的底层逻辑。
我们梳理这条光遗传主线的盘面痕迹:
近岸蛋白,股价频创历史新高!
金斯瑞生物科技(港股),自低点起身,涨幅接近5倍!
资金已经先行入场,这条赛道的热度正在持续发酵。
顺着产业链溯源,我们挖到了一个核心主体:中眸医疗科技(上海)有限公司。
先划一个重点:中眸医疗本身并没有上市!它还处在天使+融资的初创阶段。
那A股谁直接持有中眸医疗的股权?
海特生物(300683)!
通过旗下全资创新医药子公司,直接持有中眸医疗15.0769%的股权,是第三大股东!
再看技术与诺奖的绑定:
2026诺奖得主Georg Nagel教授,正是中眸医疗的特聘科学顾问!虽然只是顾问、不持有股权,但是,其研究的光遗传学原理,正是中眸医疗王牌管线ZM‑02眼用注射液的底层技术!
这款用于攻克晚期视网膜色素变性(眼科绝症)的基因疗法产品:
已经拿到美国FDA孤儿药资格认定;
2026年8月,拿到了NMPA的国内临床批件;
目前正式进入I/II期临床研究。
再看市值体量:当下海特生物总市值仅34.6亿元,流通市值32.3亿元。
对比已经大涨的近岸蛋白、金斯瑞,从题材的比价效应来看,目前位置存在巨大的预期差。
当然,我们必须清醒认知博弈的两面性:
第一,一个新药从I/II期临床,到最终商业化落地,通常还需要5~7年的漫长周期,研发途中随时存在失败的巨大风险。股价炒的,是产业预期,不是当下的业绩。
第二,金斯瑞是旗下创投基金间接参投中眸,占比约11.88%,且本身是千亿体量的大企业,这笔投资对业绩拉动弹性有限,它的大涨更多来自自有CAR‑T药物传奇生物的基本面。而海特生物是直接持股,小盘属性决定了情绪弹性会更大。
政策的风,已经吹向生物制造;诺奖的火,点燃了光遗传赛道。
当赛道里的标杆标的不断创出新高的时候,市场资金会不会回过头来挖掘这一个存在预期差的小盘标的?
博弈,就是去寻找尚未被充分定价的预期。
免责声明:本文仅为公开信息逻辑推演,不构成任何投资建议。生物医药研发具备极高不确定性,题材行情波动剧烈,入市需谨慎。
咱们承接刚才的话题:做一份中眸医疗简明概况:
结论前置:尚未上市,无股票代码。
1、股权:海特生物(300683)参股比例15.0769%,属于财务性股权投资,不是控股。
2、主攻赛道:光遗传、视觉神经修复、眼科创新医疗器械,正好契合今年诺奖光遗传方向,这就是股吧炒作的根源。
3、诺奖关系:诺奖得主是科学顾问,不是股东,也不在管理层。仅提供技术咨询,不持有中眸医疗股权。这点极易被股吧放大。
4、阶段:产品还处在早期研发,没有商业化收入,没有利润。估值来自预期,属于典型的一级市场风险资产。
5、炒作逻辑链:
诺奖(光遗传)→中眸做视觉方向→海特生物有参股→二级市场资金借预期做行情。
#投资干货#
对照表:A股光遗传(2026诺奖)概念|绑定深度分级
仅为股权与合作事实整理,不构成投资建议。
四个合作层级(由深到浅):
【A级】股权+管线深度绑定(诺奖只是顾问≠持股)
【B级】财务参股,管线在研(无诺奖人物直接关系)
【C级】基金间接参股,产业链配套
【D级】仅仅业务沾赛道,无股权、无合作,纯情绪蹭概念
标的 合作对象 绑定等级 事实详情 股吧常见的误区
海特生物(300683) 中眸医疗 A 持股15.0769%;中眸的科学顾问是Georg Nagel(本届诺奖得主);ZM‑02光遗传眼科药已拿到国内临床批件。但是:诺奖本人没有任何股权![(新浪财经)] 谣言:“海特绑定诺奖技术、诺奖是股东”。真相:只是长期学术顾问,不持股,不享有专利权益。
博拓生物(688767) 健达九州 A 直接参投A轮,并签战略合作;GA001光遗传管线进入临床。无诺奖得主的个人合作。 谣言:“也有诺奖科学家”。真相:只是赛道相同,没有诺奖个人合作。
复星医药(600196) 星明优健 A 旗下复健创投深度孵化;UGX202光遗传眼科疗法,海外授权交易额超4亿美金。无诺奖个人合作。 谣言:签约诺奖团队。真相:只是布局同一条赛道。
昭衍新药(603127) 健达九州 C 通过「北脑一期基金」间接小额参股;同时提供CRO安评服务。股权占比极低。 谣言:深度布局。真相:只是基金里面一个小小的LP。
三博脑科(301293) 健达九州 C 同样通过北脑一期基金间接参股;自有神经调控临床业务。出资比例很小。 谣言:重仓押注光遗传。事实:只是小额财务出资。
中科信息(300678) 自研实验室 D 设立实验室做光遗传脑机接口算法研究,无基因治疗管线,没有参股任何光遗传医药企业。[(新浪财经)] 股吧渲染:纯正光遗传龙头。真相:只是做配套设备算法,不做治疗药物。
一条极其重要的分界线(90%散户踩坑点)
1)赛道绑定:企业做光遗传药物,只是刚好踩中诺奖赛道。数量很多。
2)人物绑定:企业和本届三位诺奖科学家本人有签约/顾问/授权。目前A股仅有海特生物参股的中眸医疗这一例(顾问关系,非股权)。除此之外,全部只是赛道重合!
再做4种合作模式的通用科普(不止本次诺奖)
1、【股权绑定】诺奖本人/实验室持有企业股权:A股几乎没有!极其罕见。
2、【顾问绑定】聘请诺奖科学家做科学顾问(如中眸医疗):提供学术指导,不持股、不分红、不卖专利,收取顾问费。
3、【共建实验室/工作站】长期技术联合研发,有实体合作项目。
4、【荣誉挂牌】仅仅花钱买一个名誉头衔,出席一次发布会,没有任何实质研发往来(纯营销)。
市场炒作的时候,往往会自动做一个夸张的等价转换:
“聘请顾问”=“拥有诺奖技术”。这是巨大的预期差陷阱。
#强势机会# #股市怎么看# #复盘记录# $海特生物(SZ300683)$ $近岸蛋白(SH688137)$ $金斯瑞生物科技(HK|01548)$
结论:中眸医疗【还没有上市】!是一家处于天使 融资阶段的初创民营生物医药公司(非公众上市公司) 。
基础档案
全称:中眸医疗科技(上海)有限公司(前身武汉)
成立:2019‑12‑23
创始人&实控人:沈吟(武汉大学眼科教授),持股45.6923%(第一大股东)
注册资本:147.73万元人民币
融资轮次:天使 轮(尚未VC的A轮),估值数亿元级别,离IPO还很远。
主要股东(公开工商)
1. 沈吟(创始人):45.6923%(控股)
2. 章洁勇:15.2308%
3. 武汉海特生物创新医药研究有限公司(海特生物300683全资子公司):15.0769%(直接持股!)
4. 武汉车谷科创基金、以及金斯瑞旗下创投基金(间接)约11.88%。
核心管线:ZM‑02眼用注射液(王牌)
光遗传学AAV基因疗法,用于治疗晚期视网膜色素变性(眼科绝症)。
进度:
1、已经拿到美国FDA孤儿药资格;
2、2026‑08取得NMPA(中国药监局)临床批件;
3、现在处在I/II期临床阶段!
新药从I/II期→商业化,通常还需要5‑7年以上,失败风险很高。
诺奖关联(再次厘清)
Georg Nagel(2026诺奖得主之一):是公司【科学顾问】,不持股!不拿股权!只做技术指导。
产品研发是沈吟教授本土团队主导。
两个非常重要的区分
1)海特生物:是【直接股东】,15.0769%,股权比例高。小盘33亿市值,题材弹性大。
2)金斯瑞生物(01548.HK):只是旗下基金【间接持股约11.88%】。但是金斯瑞接近千亿市值,这笔投资对业绩弹性很小,只是情绪加分项;金斯瑞大涨主因是自有CAR‑T药物传奇生物。
信息来自公开工商与媒体,不是投资建议。初创生物医药企业研发失败风险巨大,题材只是情绪博弈。
$海特生物(SZ300683)$$近岸蛋白(SH688137)$$金斯瑞生物科技(HK|01548)$
本文作者可以追加内容哦 !

