$ST能特(SZ002102)$ $ST股(BK0511)$ $上证指数(SH000001)$ #炒股日记# #复盘记录# #强势机会# #股市怎么看# #周度策略# 2026年8月24日,ST能特(002102)披露了2026年半年度报告。数字很直接:营业收入26.92亿元,同比下降36.68%;归母净利润9383.52万元,同比下降73.61%;扣非净利润8545.28万元,同比下降80.00%。经营活动产生的现金流量净额为-3.17亿元,同比下降240.69%。
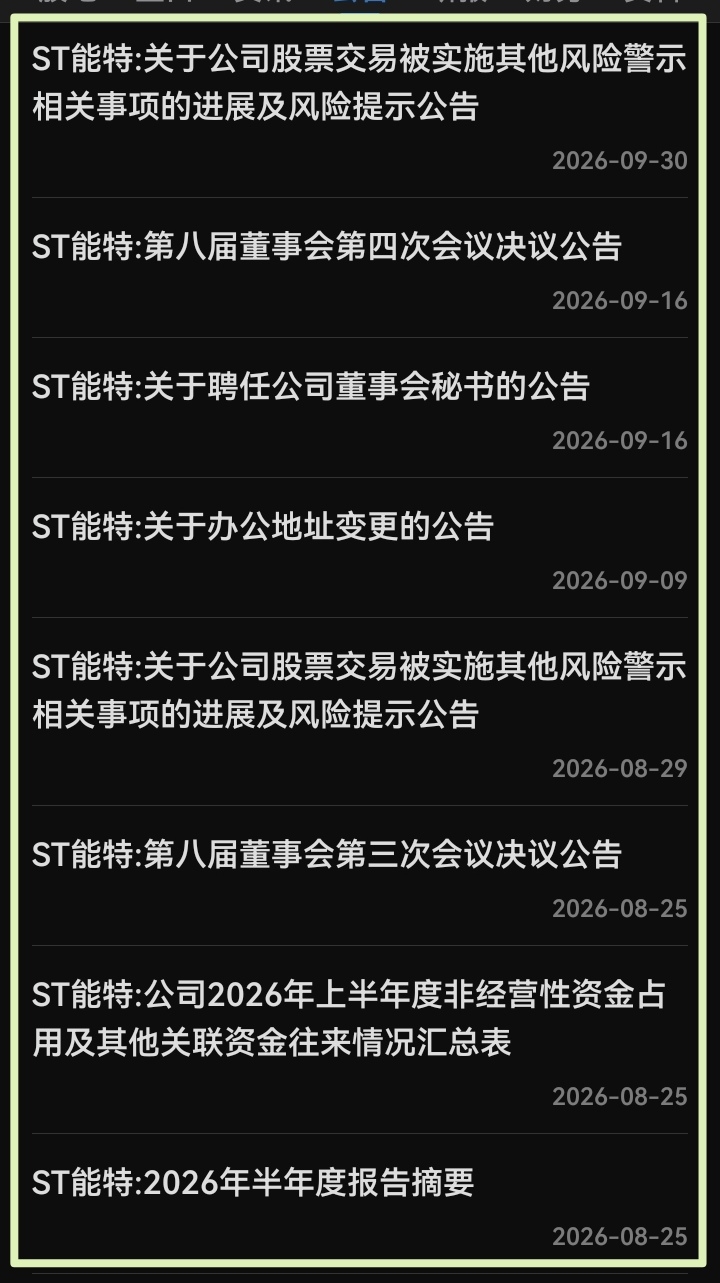
业绩双降的背后,公司给出的解释是:缩减塑贸电商贸易业务导致营收下降,维生素E价格波动拖累净利润。但真正压在ST能特身上的,是另外两件事:2026年4月1日的证监会立案调查,以及2025年年报的审计双非标。
一、业绩下滑的真相:主动“瘦身”与行业周期叠加
先看清楚ST能特的业务结构。根据2026年中报披露的分产品数据,贸易业务营收21.21亿元,占总营收的78.80%,但毛利率仅为0.80%;医药中间体业务营收5.60亿元,占总营收的20.80%,毛利率高达20.17%。
贸易业务是营收的绝对大头,但它恰恰是公司主动收缩的对象。公司在半年报中明确解释,营收同比下降36.68%,主要系“缩减塑贸电商贸易业务所致”。缩减低毛利贸易虽然拉低了营收,但有助于优化业务结构。
利润下滑的核心变量是维生素E价格。公司医药中间体业务核心产品孟鲁司特钠中间体和瑞舒伐他汀中间体,属于特色原料药中间体,毛利率相对稳定。但维生素E及其中间体业务受大宗商品价格周期影响极大。2026年上半年维生素E价格下行,直接拖累了整体利润。
所以,业绩下滑的本质是:主动砍掉低毛利贸易,叠加维生素E价格周期下行。 两者都不是经营层面的“暴雷”,但扣非净利润降幅(80%)大于归母净利润降幅(73.61%),说明非经常性损益在利润中占比不低,核心主业的盈利质量比表观数字更值得审视。
二、审计双非标:保留意见与否定意见,性质完全不同
这是ST能特当前最核心的矛盾。2025年年报中,大信会计师事务所出具了两份非标准审计报告:财务报告审计意见为“保留意见”,内部控制审计意见为“否定意见”。
“保留意见”针对的是财务报告。 保留意见的意思是:审计师认为财务报表整体是公允的,但存在某些特定事项,审计师无法获取充分、适当的审计证据。具体到ST能特,保留意见的基础有两个:一是公司于2026年4月1日收到证监会《立案告知书》,审计师无法判断立案调查事项对财务报表的影响;二是公司对以前年度塑料贸易业务收入确认依据不充分的问题进行了前期会计差错更正,审计师无法判断更正事项的完整性、准确性和会计期间的恰当性。
“否定意见”针对的是内部控制。 这是内控审计中最严厉的意见类型,意味着审计师认为公司的内部控制存在重大缺陷,无法合理保证财务报告的可靠性。
两者的分野至关重要:财务报告的保留意见,指向的是某个具体财务事项的存疑;内控的否定意见,指向的是公司治理和流程的系统性漏洞。内控被否,才是导致ST能特被实施其他风险警示的直接原因。根据规定,深交所对公司股票交易自2026年4月30日起实施其他风险警示,证券简称由“能特科技”变更为“ST能特”。
三、立案调查:2026年4月1日的“突然袭击”
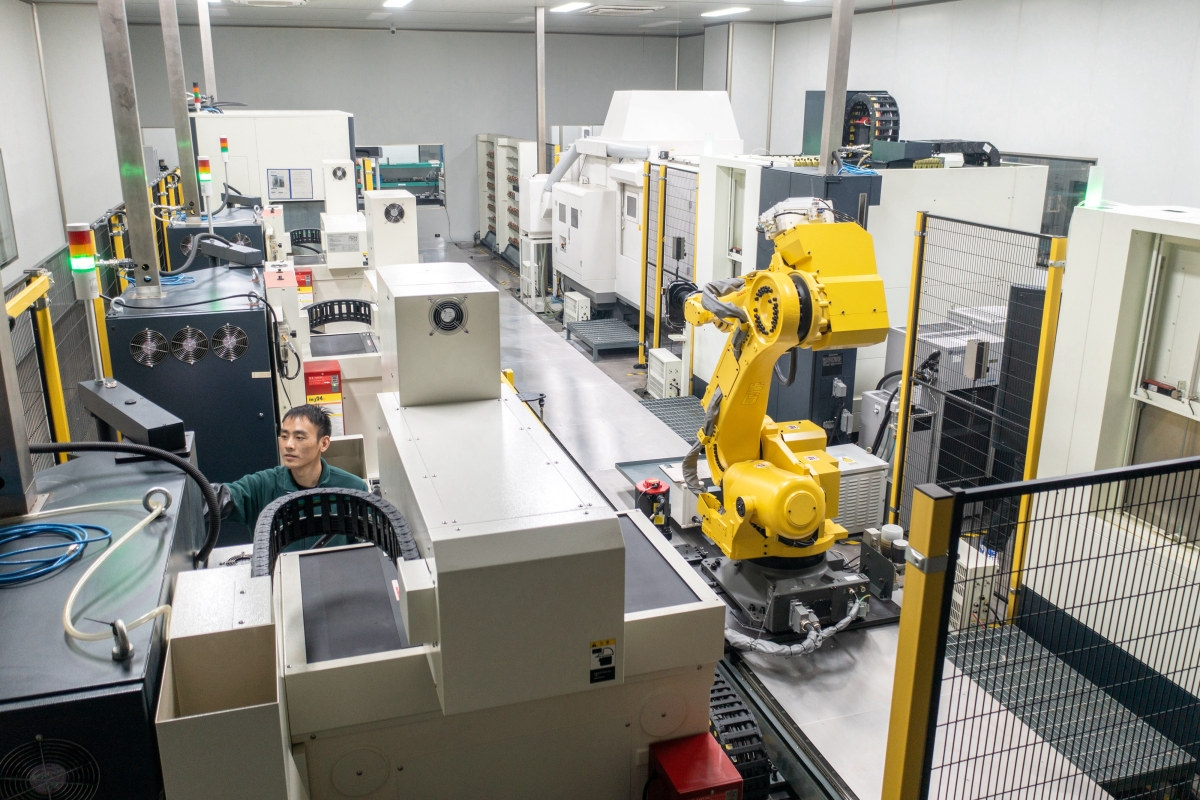
2026年4月1日,ST能特收到证监会的《立案告知书》(编号:证监立案字0052026003号),因涉嫌信息披露违法违规被立案调查。
时间点很微妙:立案调查发生在2025年年报披露前夕。公司原审计机构中兴财光华此前为2024年度财务报告出具了带强调事项段的无保留意见的审计报告。2026年2月14日,公司在年报收尾阶段突然更换会计师事务所,聘任大信会计师事务所担任2025年度审计机构。这一换所动作,与随后年报的“保留意见+否定意见”形成了时间上的关联。
关于立案调查的具体原因,公司在互动平台的回复是“积极配合中国证监会的调查工作”。但有投资者在互动平台直接提问:“此次被立案的主要原因是否是林氏家族历史遗留问题?”——这个问题指向了ST能特的历史包袱。
四、历史包袱:林氏家族的“遗产”
ST能特的前身是冠福股份,原控股股东为林氏家族(林福椿及其子林文昌、林文洪、林文智)。2018年,林氏家族违规开具商业承兑汇票、对外担保、资金占用,导致公司被ST。
2022年,湖北荆州国资委旗下公司以“股权收购+表决权委托”的方式入主能特科技,公司控制权发生变更。荆州国资入主后,主要精力放在“排雷”上:解决原控股股东遗留的诉讼、追偿被占用的资金。
截至2025年上半年,林氏家族及其关联方合计占用能特科技资金17.28亿元。尽管公司通过各种方式追偿,但林氏家族名下暂无可执行资产。这意味着,即便追偿胜诉,实际执行到位的可能性极低。
2018年的违规行为随后引发大量投资者诉讼。截至2025年8月20日,涉及的投资者达1075位,合计索赔金额9166.52万元,其中经过法院立案受理后以调解、和解以及债权人撤诉的方式履行完毕的金额为9165.85万元,在推进和解的金额仅0.67万元。前次违规引发的投资者索赔,基本履行完毕。
但新的立案调查,可能触发新的投资者索赔。 这是ST能特面临的潜在财务风险。
五、脱困主线:荆州国资的“防守型”纾困
ST能特的脱困,核心推动方是荆州国资。公司目前归母净资产30.21亿元,总资产62.64亿元,资产负债率约51.7%,负债水平尚在可控范围。
但脱困路上有几个障碍需要盯:
第一,回购专用证券账户被司法冻结。 截至2026年6月30日,公司股票回购专用证券账户累计回购股份8908万股,其中3427万股被福建省泉州市中级人民法院司法冻结,冻结期限为2026年7月1日至2029年6月29日。同时,账户中的资金1108万元也被司法冻结。冻结原因系公司与江苏盈时互联网信息科技有限公司之间的诉讼,该诉讼的根源是原控股股东林氏家族擅自以公司名义开具的6000万元商业承兑汇票。回购账户被冻结,意味着公司原本用于稳定股价的回购工具暂时失效。
第二,子公司破产重整。 全资子公司北京万向新元科技有限公司因未能清偿到期债务,被债权人申请破产清算。海淀区法院认为其“具有一定的挽救价值和可能”,于2026年3月6日裁定对其进行重整。子公司的重整进程,将影响母公司合并报表的损益。
六、谋发展主线:再生聚酯是“第二曲线”还是“权宜之计”?
ST能特的谋发展,落在了一个具体项目上:年产2万吨绿色化再生聚酯项目。
2026年4月27日,公司董事会审议通过,全资子公司能特公司使用自筹资金1亿元投资建设该项目。项目总投资估算1亿元,其中建筑工程费3025万元,设备购置3736万元,安装工程1783万元,其他费用1456万元。项目建设期为自批准后不超过12个月,预计新增营业收入2.91亿元,新增净利润3339万元,税后投资回收期约4年。
从政策方向看,再生聚酯属于循环经济赛道,符合“双碳”目标和绿色化工趋势。从商业逻辑看,再生聚酯的毛利率通常高于原生聚酯,如果成本控制得当,可以成为新的利润增长点。
但有几个问题需要审视:
第一,项目规模偏小。 2万吨/年的产能,在聚酯行业里属于小体量。公司明确表示,将先投资建设该项目,后续“根据项目推进、政策环境、原材料及产品市场等方面因素综合考虑是否继续扩大产能”。这说明公司对该项目的态度是审慎的、试探性的,不是全力押注。
第二,关联交易需要留意。 项目建成投产后,能特公司拟向公司关联方成发科技湖北有限公司采购原材料。公司董事长陈烈权持有成发科技湖北有限公司34.4615% 股权,构成关联方。
第三,与现有主业的协同性。 ST能特的核心能力在医药中间体和维生素中间体的化学合成,再生聚酯属于高分子材料领域,技术路线和客户群体有较大差异。这不是“强链补链”,更像是“另起炉灶”。
所以,再生聚酯项目更准确的定位是:公司在精细化工主业之外,寻找一个体量可控、政策友好、有一定利润弹性的新方向。 它是“第二曲线”的种子,但远未到开花结果的阶段。
七、投资者需要关注的焦点问题
第一,立案调查的结论。 这是最大的不确定性。如果调查结论涉及重大违法事实,可能触发强制退市。如果结论仅涉及原控股股东的历史问题、且不触及重大违法,则风险可控。在结论出来之前,这是一个无法定价的变量。
第二,2026年内控审计能否“转正”。 2025年内控被出具否定意见,是ST的直接原因。如果2026年内控审计意见转为标准无保留意见或带强调事项段的无保留意见,公司将具备申请撤销ST的条件。2026年年报的内控审计意见,是决定ST能特能否摘帽的核心指标。
第三,维生素E价格的走势。 这是ST能特利润的核心变量。2026年上半年维生素E价格下行拖累了利润。如果下半年价格企稳或回升,利润将随之改善。
第四,再生聚酯项目的进展。 项目能否按期投产、投产后能否达到预期收益,是判断“第二曲线”成色的关键。
第五,子公司万向新元的破产重整结果。 重整成功,母公司可以减少损失;重整失败,可能面临额外的资产减值。
八、结语:ST能特的“时间窗口”
ST能特不是那种资不抵债、命悬一线的ST公司。它有30亿净资产,有正在运行的医药中间体主业,有荆州国资作为后盾。它的“病”不在资产负债表,而在历史遗留问题的清算和内控体系的修复。
立案调查和审计双非标,是两道必须跨过的坎。跨过去了,ST能特可以回到正常经营的轨道,凭借医药中间体的基本盘和再生聚酯的新方向,慢慢修复估值。跨不过去,立案调查的结论一旦触及退市红线,所有的经营努力都将失去意义。
这是一场与时间的赛跑。 跑赢了,ST能特是一家有主业、有方向、有国资背景的化工公司;跑输了,它只是又一个倒在历史包袱上的A股案例。
免责声明: 本内容依据ST能特(002102)在巨潮资讯网、深交所官网及指定媒体披露的公开公告信息整理而成,仅供观点交流,不做任何投资建议。ST股票投资风险极高,存在终止上市、立案调查结论不利、内控整改失败等重大风险。凡有据此入市者,后果自负。
本文作者可以追加内容哦 !

