一、公司基础档案
1. 公司全称:步步高商业连锁股份有限公司
2. 股票代码:002251.SZ(深交所主板)
3. 注册地址:湖南省湘潭市韶山西路309号步步高大厦
4. 上市时间:2008年6月19日(深交所主板)
5. 主营业务:商品零售,以超市、百货(含购物中心)等零售业态为核心,配套物业租赁、线上零售等业务。
6. 控股股东:无,股权处于分散状态;实际控制人:无。第一大股东为步步高商业连锁股份有限公司破产企业财产处置专用账户,持股比例8.77%。
7. 法定代表人/董事长:王填
8. 所属行业:商贸零售-一般零售-超市(东财行业分类)
9. 所属板块:深交所主板、深股通、融资融券标的
10. 主要概念:新零售、电商概念、社区团购、预制菜概念、统一大市场、REITs概念、移动支付、机构重仓等
11. 审计意见:2023-2025年报审计意见均为标准无保留意见
二、当前股价与估值表现(截至2026年10月13日收盘)
- 当日收盘价:3.53元
- 总市值:94.91亿元
- 市盈率PE(TTM):171.4倍
- 市净率PB:1.11倍
- 市销率PS:2.03倍
三、股价历史表现
上市初期,作为华中区域商超龙头,市场给予较高估值,公司依靠门店扩张实现规模增长,股价同步上行。2020年后,社区团购冲击叠加前期大规模跨省扩张带来沉重债务压力,资金链紧张,债务违约、诉讼频发,业绩大额亏损,股价持续大幅下跌,公司被实施ST风险警示。2024年破产重整落地,债务压力大幅缓释,叠加门店优化、供应链调整,困境反转预期升温,股价迎来阶段性反弹。:近一年下跌36.74%,近三年下跌32.83%。上市以来股价从42.1元跌至3.53元,跌幅超90%。
整体来看,公司股价波动极强,行情驱动主要来自债务风险、重整落地进展以及门店经营改善预期,属于典型困境反转标的。
四、核心业务逻辑
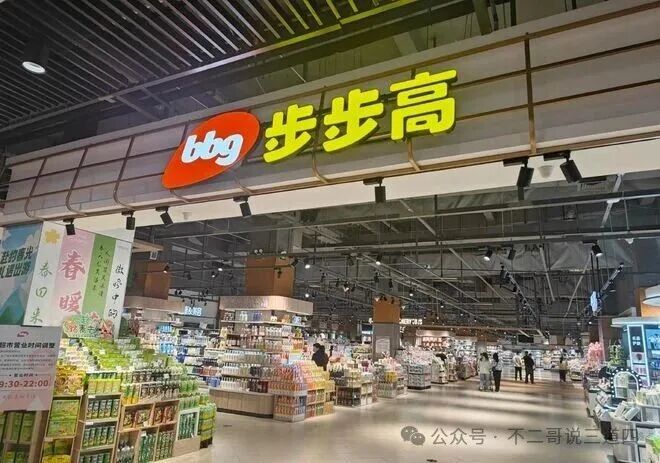
公司核心逻辑为破产重整减负+收缩门店聚焦湖南本土市场+存量门店提质增效,以胖东来模式为转型引擎,通过"人货场重构+供应链革新"释放业绩。经历债务危机之后,公司放弃全国扩张战略,关停大量亏损门店,保留优质购物中心与社区超市。依托现有物业资产,一边做好线下零售主业,优化生鲜、预制菜等高毛利品类;一边盘活自持商业物业,通过物业重分类、资产处置等方式挖掘资产价值。业务模式以线下到店消费为主,线上到家业务作为配套补充,通过精简人员、优化库存、控制租金成本,持续改善单店盈利水平。
五、产品构成与主要客户、产业链位置与议价能力
(一)产品构成
业务分为超市业态、购物中心/百货业态两大板块。超市主营生鲜、食品、日化、熟食预制菜;购物中心以专柜联营、物业租赁为主要收入来源。
2026年上半年超市+家电营收15.93亿,占比68.01%;百货1.26亿,占比5.38%;物流及广告4965万,占比2.12%;其他业务5.707亿,占比24.37%。
(二)主要客户
长沙市轨道交通集团、重庆庆荣物流、东莞徐记食品以及普通居民终端消费者。
供应商为各类快消、生鲜、百货品牌厂商。
(三)产业链位置
处于零售产业链下游,向上对接商品供应商,面向终端消费群体。
(四)议价能力
重整后门店规模收缩,整体采购体量下降,对上游头部大品牌供应商议价能力有所减弱。
- 对上游:通过深化源头直采,与超200家优质供应商建立战略合作,对于标准化快消品,具备一定账期谈判能力;生鲜直采规模有限,议价偏弱。
- 对下游:区域内品牌认可度较高,但面对线上电商、社区生鲜小店的竞争,终端定价能力有限。
六、行业地位及主要竞争对手分析
(一)行业地位
湖南本土老牌零售龙头,在省内拥有较强品牌积淀。重整完成后大幅缩减门店数量,退出省外大量区域,由全国扩张型商超转变为聚焦湖南的区域零售企业,以优质购物中心和社区超市为核心资产。
(二)主要竞争对手
永辉超市、家家悦等全国连锁商超;湖南本地区域零售企业;美团优选、京东到家等线上零售平台;社区生鲜店、连锁便利店。
零售行业属于存量竞争格局,消费需求偏弱、渠道分流持续,行业整体盈利压力较大。
七、产品与技术优势
1. 区域品牌优势:深耕湖南市场多年,本土品牌认知度高,核心门店选址多为城市核心商圈与成熟社区。
2. 资产储备优势:手握大量自持商业物业,可通过物业运营、资产盘活带来额外收益,抗短期客流波动能力更强。
3. 自有品牌BL:2025年3月推出,已推出146个单品,覆盖啤酒、果汁、牛奶、零食等20个品类,成为转型关键引擎。
4. 中央厨房:在胖东来团队指导下搭建2.4万平方米中央厨房,生产焙特莱芙烘焙、鲜食宜熟食、小步工坊面点等系列,自制酱板鸭、桃酥等成为爆款。
5. 数字化赋能:白兔系作为产业投资人,依托线上零售运营、品牌营销、供应链整合优势,助力搭建线上线下融合销售体系。
短板:数字化建设投入有限,线上业务体量偏小;门店数量缩减,采购规模优势减弱;人力、租金属于刚性支出,成本管控压力持续存在。
八、公司发展历史
1995年:王填在湘潭创立步步高,首家超市开业 ;
2001年:进军百货业 ;
2003年:正式成立步步高商业连锁股份有限公司;
2006年:进入江西,开始跨区域扩张;
2008年:深交所上市,成为中国第一家上市的民营连锁超市;
2018年:腾讯京东联手16.26亿元入股11%股权;
2020年:巅峰期拥有369家超市门店,年营收逼近200亿元;
2023年:启动破产重整;
2024年:完成重整,引入白兔系等产业投资人,启动"胖东来式"调改;
2025年:重整后首个完整经营年度,营收42.1亿,扣非减亏83% ;
2026年:定位为"品质效益年",聚焦深耕湖南市场
九、近三年及2026上半年财务经营数据(单位:亿元)
(一)核心经营指标
2023年:营业收入30.87,净利润-18.82,归母净利润-18.89,经营活动现金流净额-13.52;
2024年:营业收入34.31,净利润12.27,归母净利润12.12,经营活动现金流净额-2.09;
2025年:营业收入42.10,净利润1.28,归母净利润1.13,经营活动现金流净额6.50;
2026年中报:营业收入23.39,净利润1.53,归母净利润1.43,经营活动现金流净额5.39。
业绩趋势:2023年受债务危机、零售行业下行叠加资产减值影响,营收萎缩,出现大额亏损,经营性现金流大幅流出。2024年破产重整落地,确认大额重整收益,账面归母净利润大幅转正,但主营业务尚未完全修复,经营现金流依旧为负。2025年重整一次性收益消退,归母净利润回落,但是营业收入同比增长,经营现金流转正,门店精简与成本管控的效果逐步显现。2026年上半年营收稳步增长,归母净利润保持正向,经营性现金流维持稳健,主业持续修复。
(二)资产负债与资产质量
2023年末:总资产241.4,总负债209.5,应收账款1.14,货币资金8.50,存货4.63,商誉1.68;
2024年末:总资产221.3,总负债139.1,应收账款0.5189,货币资金10.30,存货3.25,商誉0.9663;
2025年末:总资产217.1,总负债129.8,应收账款0.3310,货币资金6.11,存货3.07,商誉0.7309;
2026年中报:总资产218.0,总负债128.9,应收账款0.5324,货币资金7.10,存货2.46,商誉0.7309。
资产质量变化:重整之后总负债规模显著下降,历史高负债压力大幅缓解;应收账款整体规模很小,符合零售现款销售的行业特点;存货持续下降,库存去化效果良好;商誉逐年减值,目前余额不高,后续大额商誉减值风险较低。公司资产中自持商业物业占比较高,资产流动性偏弱。
十、机遇、风险与未来发展前景
(一)机遇
1. 破产重整顺利落地,大额债务得到处置,财务费用显著下降,退市风险消除。
2. 聚焦湖南大本营,关停亏损门店,存量优质门店持续优化,单店盈利改善。
3. 自持商业物业资源丰富,可通过物业资产重分类、租赁运营、资产处置等方式盘活存量资产,带来增值收益。
4. 预制菜、生鲜属于民生刚需品类,稳定的社区消费能够提供基础营收支撑。
(二)风险
1. 零售行业竞争激烈,线上渠道持续分流客流,若消费需求走弱,门店营收和毛利承压。
2. 人力、物业租金为刚性成本,成本上涨会挤压零售业务利润。
3. 无控股股东、无实控人,股权分散,长期公司治理、战略执行存在不确定性。
4. 自持商业物业流动性较差,资产盘活进度不及预期。
(三)前景展望
公司最大的风险已经通过破产重整出清,现阶段核心任务是存量门店提质+盘活商业物业。短期看点来自门店经营持续修复,以及自有物业盘活带来的收益;中长期增长空间有限,不再具备过去全国扩张的逻辑,业绩更多依靠存量资产运营。
十一、重大利好与利空汇总
(一)重大利好
1. 破产重整2024年顺利完成,引入白兔系等产业投资人,总投资约4亿元获取公司9%股权,化解巨额债务与退市危机。
2. 门店持续优化,关停低效门店,存货持续去化,经营性现金流转正,主业经营逐步修复。
3. 2026年9月22日,怀化新天地项目L4-L5层(3.88万平方米,账面价值3.4亿元)转为投资性房地产,采用公允价值计量,评估增值818万元,有助于资产价值重估。
(二)重大利空
1. 重整前发生大规模债务违约、大量诉讼纠纷,一度被ST,历史经营风险教训突出。
2. 2024年高额净利润主要来自重整一次性收益,并不代表零售主业盈利能力,重整收益消退后利润明显回落。
3. 行业层面,线下商超持续受到线上电商、社区生鲜冲击,行业长期增长乏力。
4. 股权分散,无实控人,公司经营决策稳定性存在潜在不确定性。
十二、简要总结
步步高是一家经历了破产重整后正在涅槃重生的湖南零售龙头。
公司通过"胖东来式"调改,超市业态已实现全部调改门店盈利,扣非净利润同比暴增475%,经营现金流大幅改善。
当前市净率仅1.11倍,估值处于低位:但公司仍面临消费复苏不及预期、竞争加剧、品牌信誉修复等挑战。
2026年衡阳、湘潭、怀化三大百货项目焕新开业,有望成为业绩增长的第二引擎。
整体来看,步步高正处于经营修复的关键期,转型成效已初步显现,但全面恢复仍需持续。
本文作者可以追加内容哦 !

