近日,贝因美一纸公告,让一场横跨两年的代理纠纷重回公众视野。
科露宝不服一审判决,向杭州中院提起上诉,索赔金额合计超过9000万元——具体构成是:要求返还全部700万元授权费,赔偿直接经济损失7300.55万元,外加1000万元间接可得利益损失。
而就在三个月前,杭州滨江区法院的一审判决只支持了176.87万元赔偿额,并判令贝因美退还369万元授权费。176万对9000万,差距超过50倍。但真正值得琢磨的,不是这个数字落差。而是一个更扎心的问题:
为什么贝因美手握“0001号”注册证,却把一手好牌打成了官司?
联姻变互撕
2021年,贝因美与科露宝签约。科露宝拿下贝因美四款特殊医学用途配方产品的全国独家销售权,其中包括后来引发争议的“舒力乐”。一个是国产特医食品首个注册证的持有者,一个是带着医药背景入场的专业渠道商,看上去是“天作之合”。
但合作很快走向反面。
贝因美指控科露宝在合作期间通过微信小程序、京东、线下母婴门店等渠道,销售由新加坡科露宝健康私人有限公司生产的侵权特配产品,擅自使用贝因美“舒力乐”特有的名称和包装装潢;同时,科露宝未完成2023年度约定的销售任务。2023年12月30日,贝因美单方解除全部合作协议。
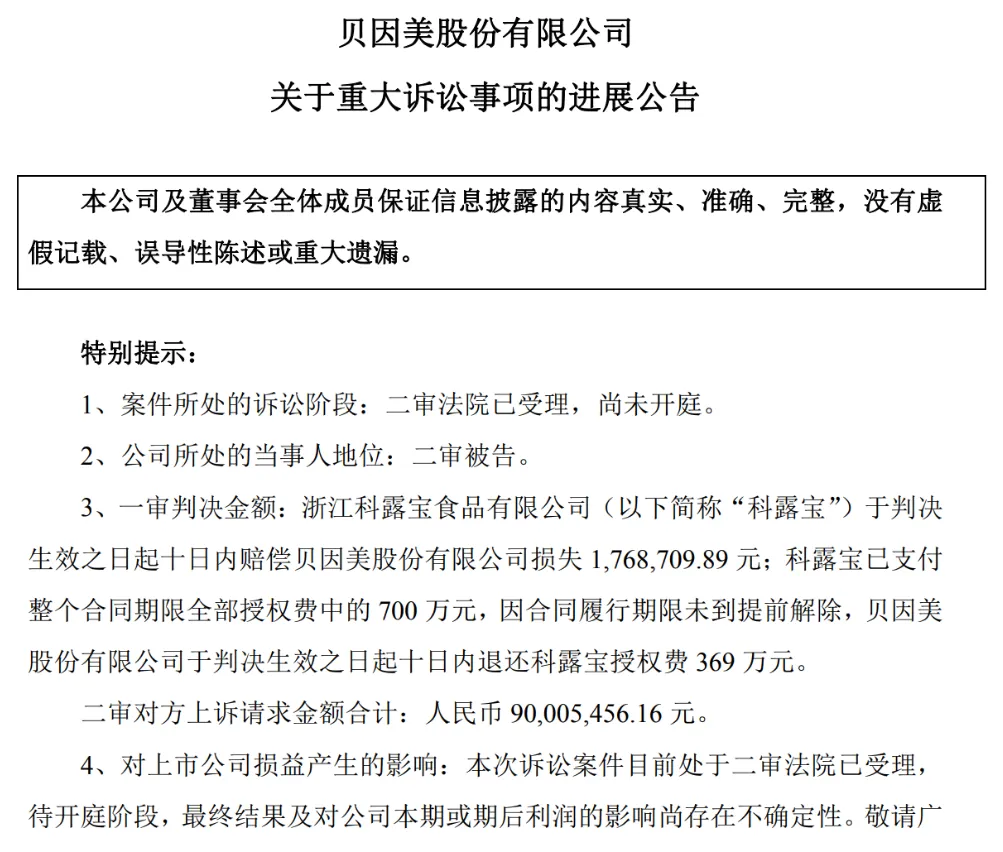
科露宝则反诉贝因美违约。双方互诉金额一度合计超过3.8亿元。一审判决仅支持科露宝获赔176.87万元,并判令贝因美退还369万元授权费。科露宝不服,二审索赔直接拉升至9000万元:返还700万元授权费、赔偿直接经济损失7300.55万元、间接可得利益损失1000万元。
表面看,这是一场合同纠纷。
深层看,这是一次渠道模式的崩溃。独家代理在行业上行期是效率工具,在下行期就是风险放大器。当经销商做不出规模,品牌方既没有备选渠道承接,也无法在短时间内重建市场覆盖。
联姻变成互撕,只是时间问题。
两个“错位”的人
这场纠纷里,有两个关键人物,也有两种错位的思维。
科露宝创始人杨国民,毕业于中南大学湘雅医学院,曾在拜耳、诺华、费森尤斯等跨国药企任职。他进入特医赛道的动机带有个人色彩——自己的孩子就是严重乳蛋白过敏群体。这是一位带着专业背景和切身痛点创业的人。科露宝的路径,是典型的医药思维:重临床、重学术、重专业渠道。
贝因美呢?它是奶粉思维:重品牌、重铺货、重经销商回款。特医食品和普通婴配粉,看起来都是奶粉,其实是两种生意。普通奶粉拼品牌和渠道,特医食品拼临床验证和医生信任。
问题在于,贝因美把四款特医产品全部押注在一家独家经销商身上。
科露宝参保人数仅28人,渠道覆盖能力有限,很难同时推动四款产品的市场教育。当科露宝做不出规模时,贝因美没有备选渠道,也没有自己的专业团队接盘。有知情人透露:“特医奶粉要做出规模才能实现盈利,贝因美的特医粉在科露宝手里时一直没做出规模,很难盈利,公司就把代理权收回来交给别的团队做。”
这句话点中了要害:贝因美把“资质优势”外包给了经销商,却没有长出属于自己的特医渠道能力。独家代理变成了独家依赖,风险早已埋下。
“0001号”的掉队
注册证不是护城河
贝因美曾是中国特医食品的0001号。
2018年2月,其无乳糖配方拿下国产首个特医注册证,国食注字TY20180001。截至2025年末,贝因美共持有4个特医食品注册配方。
但先发优势并没有变成先发胜势。
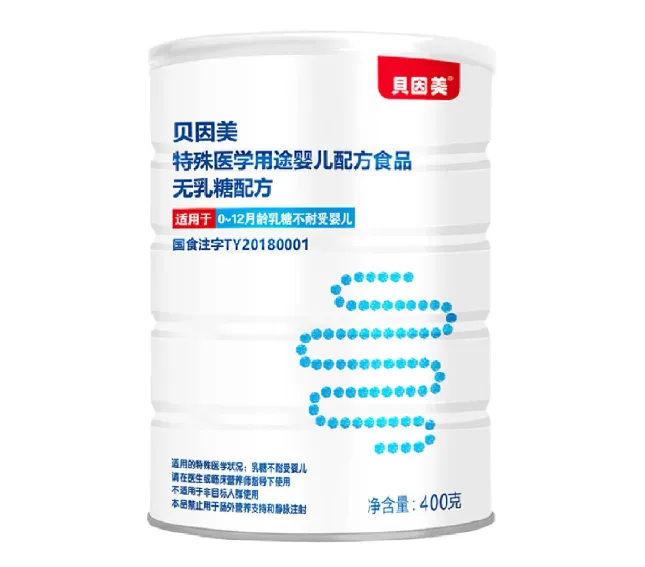
贝因美仅在2020年半年报中披露过特配粉业务营收856万元,此后便不再单独披露。4个注册证、7年时间,营收数据却“隐身”了。与此同时,同行正在加速奔跑。
宜品营养的特医食品业务收入从2023年的1.30亿元飙升至2025年的3.39亿元,年复合增长率61.5%,毛利率高达74.7%。圣桐特医以2024年零售额计,在本土品牌中排名第一,市场份额6.3%。而2024年国内特医市场前五名企业合计占据78%的市场份额,其中四家是外资品牌,共占71.6%,雀巢一家就占44.2%。
国产替代空间巨大,但窗口期不会永远敞开。
贝因美掉队的根因,不只是研发投入不足,更是渠道策略失误。它把注册证当成了护城河,却忘了注册证只是入场券。产品力、渠道力、品牌力,缺一不可。当一家企业把核心产品的市场命运交给别人,掉队只是结果,不是意外。
贝因美输不起什么?
时间节点的巧合,让这场诉讼增添了更多意味。
2026年9月29日,贝因美宣布实际控制人由创始人谢宏变更为金华市国资委。仅仅十天之后,科露宝的二审索赔公告便公之于众。
从财务数据看,贝因美的处境并不轻松。
2026年上半年,公司营收约12.92亿元,同比下降4.63%;扣非净利润约5154万元,同比下滑18.47%。更值得警惕的是,公司上半年65%的收入来自包销/总承销商模式,贝因美品牌自有渠道收入持续萎缩,经销商数量较年初净减少334家。9000万元索赔,相当于公司上半年扣非净利润的1.75倍。一旦二审判决不利,对当期利润的冲击将是实质性的。
当然,也有积极信号。
上半年经营活动现金流净额达到2.01亿元,同比增长149.30%,应收票据及应收账款规模较上年末下降35.12%。这说明过去两年推进的渠道去库存和回款收紧策略正在见效。但“造血能力”的恢复,替代不了增长引擎的重建。今年3月,贝因美宣布推出卫生巾产品,还出资设立公司开展萌宠、私护相关业务。这些跨界尝试能否形成“第二增长曲线”,目前还是未知数。
更值得注意的是,贝因美仅司法案件便涉及119件,经销商和供应商相关诉讼频发。科露宝不是孤例。在渠道管控和合同风险设计上的短板,正在成为贝因美乃至整个行业需要正视的系统性问题。
这场9000万元的索赔最终能落地多少,二审法院自有判断。但无论判决结果如何,它已经清晰地揭示了一个事实:在特医食品这片看似诱人的蓝海里,真正的竞争才刚刚开始。
国资入主可以换股东,但换不来市场。贝因美需要回答的,不是9000万怎么赔,而是“0001号”为什么没有变成护城河。
本文作者可以追加内容哦 !

