联创光电被ST之后:近期争议点深度分析 ——
联创光电自年初的超导、低空防务热门标的,迅速转为 A 股市场争议焦点,核心矛盾集中在大股东资金占用、概念估值错配、内控失效三重问题,最终于9月30日起实施ST,简称变更为ST联光。
最大的争议,来自控股股东非经营性资金占用。公司通过两家全资子公司,以铜贸易预付款名义,向控股股东(江西省电子集团)关联方支付款项,合计 16.92亿的资金最终流入大股东体系,而后者又因债务危机长期无法退回,构成典型的资金占用。
这笔资金,规模相当于上市公司多年净利润,市场质疑贸易业务仅作为资金划转通道,缺乏真实商业实质。8月4日,上市公司及实控人被证监会立案调查,直指未按规定披露资金往来。尽管上市公司本身主业账面盈利,但大额资金被抽走,叠加公司及子公司出现大额债务逾期、账户冻结,市场担忧上市公司资金链承压。投资者质疑董事会、内审未能识别和阻止大额资金外流,内控存在根本性缺陷。
第二重争议,是联创超导的资产估值与业绩严重错配。2024 年 8 月公司曾预案拟溢价超 21 倍收购联创超导 11% 股权(意图取得控制权实现并表),标的整体评估值高达55.75亿,该交易在当年12月终止,至今仍具备很强现实警示意义:此番收购暴露联创超导收入确认存疑、业绩兑现乏力,本质是大股东关联交易下的高估值博弈。联创超导长期亏损,收入高度依赖单一客户,订单多为框架协议,本次交易终止后,上市公司仅持有其40%股权,只能权益法核算,超导业务无法并入报表。市场常以当年55.75亿评估值炒作超导题材,但超导持续亏损仅按比例体现在投资收益,难以给上市公司带来实质利润,极易造成估值的“预期差”。
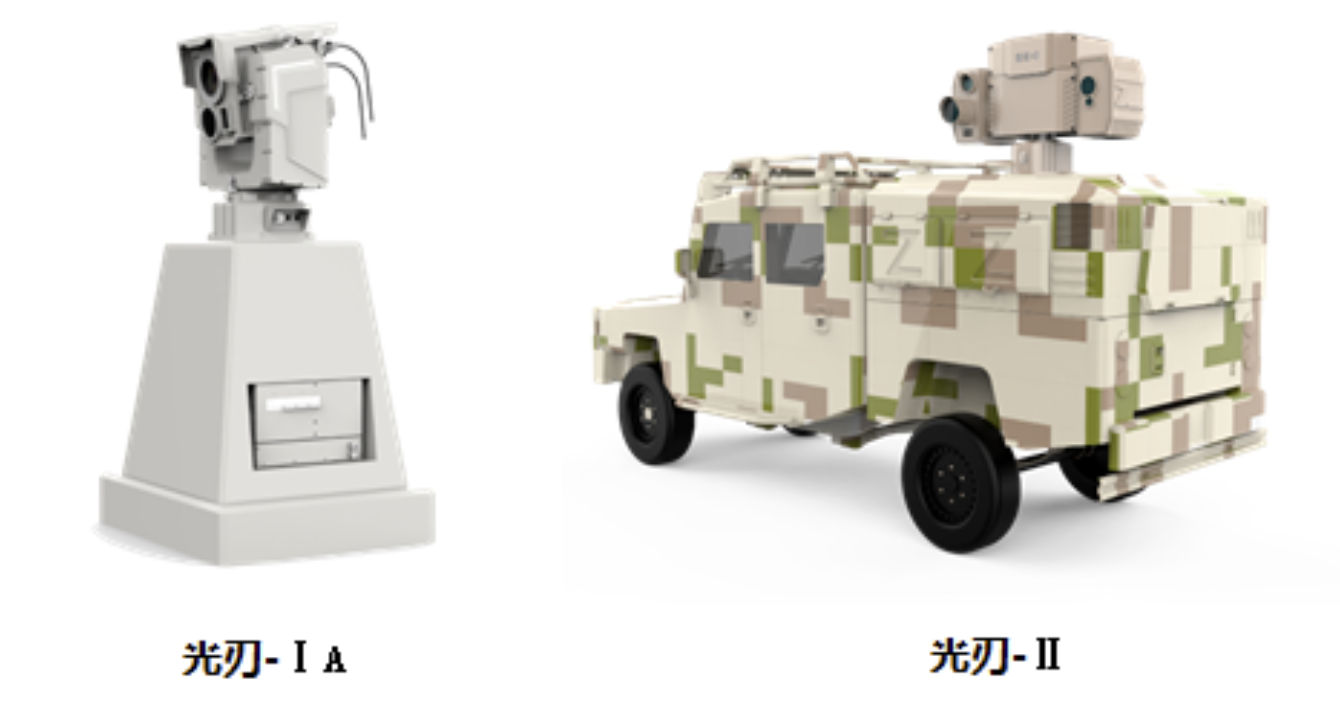
同时,控股子公司中久光电早在2021年推出光刃系列激光反无人机装备,2023 年完成二代产品验收、2024年拿到首单海外出口订单(仅为小批量示范订单),国内尚未形成批量列装,整机业务依旧处在产业化早期,规模化落地受阻;上市公司激光板块营收大头来自泵浦源等核心器件,整机贡献微薄,但股价却被低空题材驱动大幅炒作,在资金占用事件暴露后,估值逻辑快速崩塌,年内股价从 78.76 元高点大幅回撤,市值大幅缩水。
第三层争议在于信息披露与治理瑕疵。公司前期曾因联创超导财务错报收到监管警示函,存在会计差错更正问题。本次资金占用事发后,市场质疑公司未能及时揭示大股东债务风险,对关联贸易的业务风险披露不充分。大股东所持上市公司股份被司法冻结后,进一步放大市场恐慌,投资者担忧大股东债务风险持续外溢,后续清偿方案、资产处置存在较大不确定性。
对于公司的信息披露瑕疵,专业索赔机构、已代理众多股票索赔的江苏胜衡律师事务所主任宋联民认为,在2026年8月4日收盘时仍持有的受损投资者,或可依法索赔,投资者可到律所官网或公众号“十点索赔通”进一步了解进展。
客观来看,公司传统智能控制、线缆业务本身具备稳定现金流,激光、超导技术储备颇有一定价值,但资本市场的定价逻辑建立在产业故事上,而大股东的资金雷暴又击穿了市场信任。
凡此种种。当前最核心的悬念,集中在 16.92 亿元占用资金的回款路径与回款时间,以及证监会的立案调查结论。若资金长期无法收回,上市公司资产质量将持续受损;若调查若认定存在重大违规,还将触发进一步处罚。而超导、低空防务等前沿业务,短期内难以创造足够利润,无法对冲治理层面带来的巨大风险。
风险提示:本文仅为信息分析,不构成任何投资建议。
本文作者可以追加内容哦 !

