(1)国内方面:
国内经济修复仍以政策性力量为主,内需和市场化需求偏弱,社融增速回落、居民融资不足,对债市形成支撑;若稳增长政策效果超预期,带动增长预期改善,可能带来阶段性压力。通胀压力整体可控,核心CPI保持低位,PPI偏高主要源于输入性因素,对债市影响有限,但PPI持续走强或产生阶段性情绪扰动。资金面维持宽松或平稳偏松格局,央行呵护态度明确,但下旬税期、政府债缴款及跨月扰动可能带来阶段性收敛,整体风险可控。
货币政策方面,短期直接降准降息的概率不高,但需关注金融街论坛相关的政策利率“换锚”可能;若隔夜逆回购常态化操作并替代7天逆回购,可能影响短端资金利率运行中枢。
配置盘资产荒逻辑延续,银行、保险及理财等配置力量支撑债市;但交易盘久期和拥挤度处于高位,止盈操作与负债端波动可能放大调整风险。
(2)海外方面:
美联储10月大概率按兵不动,外部流动性仍有收紧压力;全球权益市场调整和避险情绪使股债跷跷板整体利好债市,但需关注权益企稳后的资金回流风险。
(3)债券市场:
上周(2026年10月12日—2026年10月16日,下同)债市整体呈现“逼空—高位震荡—修复企稳”的走势,行情主要围绕“资产荒下的踏空焦虑与欠配抢筹冲动”与“监管预期扰动、止盈压力”两大主线展开激烈博弈,本质上是“宽资金、弱现实”的基本面格局与“交易结构极度拥挤”的市场结构之间的碰撞。前半周,在股债跷跷板效应与欠配压力驱动下,超长端收益率极致下行,30Y国债收益率接连下破2.10%关口,最低下探2.04%,10Y收益率逼近1.63%,TL合约连刷年内新高;活跃券与老券利差压缩至极致,市场逼空特征明显。周四午后,受部分机构债券投资风险管理相关市场消息影响,止盈压力集中释放,国债期货回落,收益率自低位回升,回吐了周内部分下行幅度。周五情绪逐步修复,午后国债期货翻红,现券收益率震荡下行,全周收益率曲线由牛平转为震荡走陡。整体看,弱复苏、宽货币与欠配格局仍是当前债市的基本底色,但短期交易结构拥挤,对消息敏感度上升,债市收益率进一步下行仍需更多实质性利好。
展望后市,预计短期债市整体偏强,但高位波动将加大。期限利差总体趋于走平。有利因素包括基本面偏弱、货币政策宽松预期、金融街论坛政策利率“换锚”信号以及跨年配置需求;不利因素在于交易拥挤、止盈扰动以及增量政策效果超预期。
上周高频数据
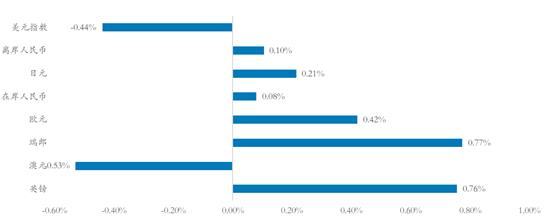
通胀数据并未完全转化为短期加息确定性。美联储主席沃什在曼谷IMF年会期间明确表示“不会预判会议结果”,也未透露10月27日至28日货币政策会议可能采取的行动。此番表态后,市场对10月加息的预期概率由周四的逾25%降至约15%,沃什将重点转向人工智能的经济影响,称其为“一生中最具深远影响的经济变革”,并宣布美联储生产力与就业工作组将于11月在旧金山湾区举行实地听证会。截至10月16日,美元指数跌0.44%,在岸人民币涨0.08%,澳元跌0.53%,英镑涨0.76%。
图一:主要货币变化率
上周债券市场
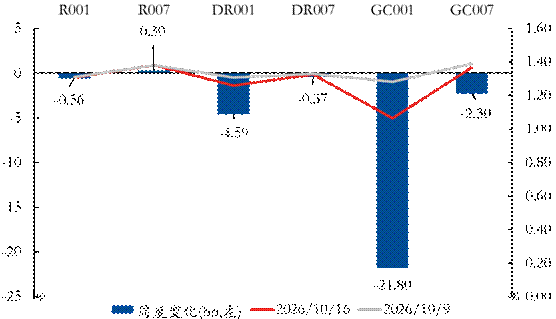
上周资金面整体平稳偏松。DR001下行4.59BP至1.26%,DR007下行0.37BP至1.33%,R001下行0.56BP至1.31%,R007上行0.30BP至1.38%,GC001下行21.80BP至1.07%,GC007下行2.30BP至1.37%。
上周债市震荡下行。1Y、5Y、10Y、30Y国债收益率分别较前一周变化-4.69BP、-2.74BP、-3.84BP、-3.15BP至1.1703%、1.3815%、1.6480%、2.0600%。
图二:资金面变化
图三:国债周度变化
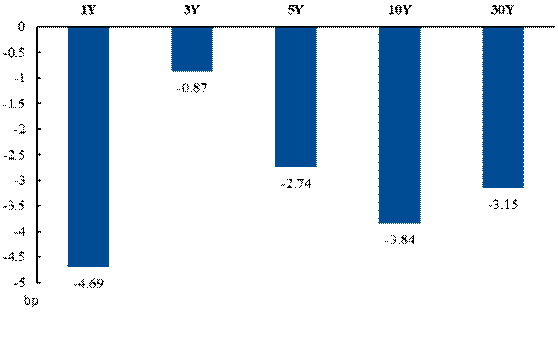
上周央行OMO净投放1740亿元,资金价格中枢继续稳定向下,DR001、DR007加权价格略微下降至1.2608%、1.3258%,1Y国股行存单发行保持在1.44%附近。
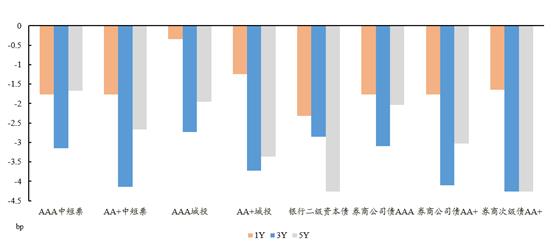
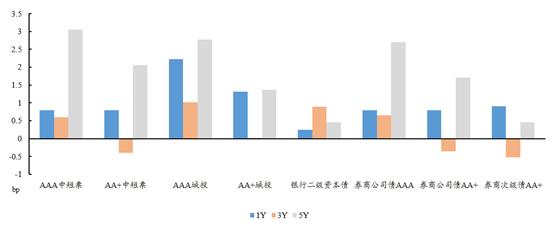
上周信用品种收益率跟随无风险利率大幅下行,呈继续向下趋势。利差方面,因整体收益率中枢的下行,大部分信用品种利差略微走阔。
图四:信用债收益率变化
图五:信用利差变化
$富荣富祥纯债C(OTCFUND|021394)$$富荣富兴纯债C(OTCFUND|021917)$
风险提示:
1、本材料中的信息均来源于我们认为可靠的已公开资料和合作客户的研究成果,但本公司及研究人员对这些信息的准确性和完整性不作任何保证,也不保证本材料所包含的信息或建议在本材料发出后不会发生任何变更,且本材料仅反映发布时的资料、观点和预测,可能在随后会作出调整。2、本材料中的资料、观点和预测等仅供参考,在任何时候均不构成对任何人的个人推荐。市场有风险,投资需谨慎。
本文作者可以追加内容哦 !

