10月19日晚间,$信质集团(SZ002664)$披露2026年第三季度报告。前三季度公司实现营业收入53.53亿元,同比增长17.92%;归母净利润4269.94万元,同比下降64.86%;扣非归母净利润5024.55万元,同比下滑56.74%。第三季度营收22.40亿元,同比增长33.01%,但归母净利润亏损774.45万元,扣非净利润亏损240.71万元,呈现明显的增收不增利局面。
营收增长主要依托新能源汽车电机零部件订单放量,公司配套多家头部车企与Tier1供应商,萍乡新基地产能持续释放,拉动出货规模提升。但行业价格竞争持续加剧,整车厂商持续压价,零部件产品报价下行,叠加产能扩张带来制造费用、财务费用抬升,利润被大幅侵蚀。报告期整体毛利率10.98%,同比下滑明显,Q3收入虽然高增,却直接陷入亏损。
前三季度经营活动现金流净额9364.69万元,小幅增长3.32%,现金流保持平稳。财务端,公司资产负债率70.17%,负债水平偏高,持续扩产带来的资金压力值得关注。
从行业环境来看,新能源车行业进入存量竞争阶段,电机零部件赛道产能持续扩张,行业内卷加剧。除传统汽车电机业务外,公司积极拓展无人机、人形机器人关节电机等新兴业务,打开第二增长空间,但这类业务目前体量偏小,短期难以对冲汽车主业盈利下滑的压力。
后续业绩走向,取决于新能源车行业需求、零部件价格企稳情况,以及低空、机器人相关新业务的落地进度。原材料价格波动、下游车企订单调整、行业价格战,都将持续影响盈利水平,Q3亏损能否扭转需要持续观察。
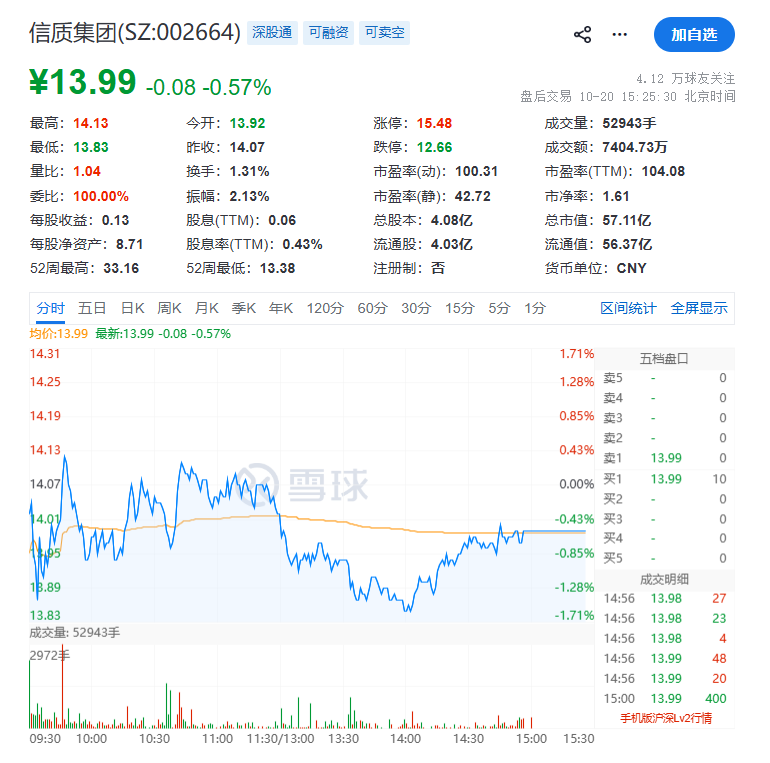
截至发稿时间,信质集团股价跌0.57%,报13.99元,目前市值为57.11亿元。
追加内容
本文作者可以追加内容哦 !

