中小基金公司做ETF:一场输在起跑线上的豪赌
被动投资时代,ETF 被视作公募规模突围的重要抓手。
全市场新品不断扩容,然而繁荣表象之下,行业分化愈发刺眼。头部公募手握爆款稳稳吃下大部分增量,后进场的中小机构即便不断上新主题 ETF,也很难跑出规模,高昂的系统运维成本、持续亏损的产品收益,让这场赛道突围,从一开始就沦为一场得不偿失的豪赌。
ETF的冰与火
当下,ETF仍旧是基金公司发力的对象,包括中小公募,但是对于大多数基金公司来看,“ETF”只是看起来很美。
根据Wind数据,截至今年三季度末,全市场ETF共1709只,较二季度末增长114只,资产净值较二季度末增长1871.74亿元至4.93万亿元。而在去年这个时间,ETF的规模突破了5.63万亿元。
前三季度ETF基金整体可总结为,发行火热,但规模下滑。
其中,作为主流的宽基ETF规模下滑明显。
数据显示,截至9月30日,全市场共有22只宽基ETF规模超过100亿元,相比年初的28只明显减少。其中,华泰柏瑞沪深300ETF最新规模为1068.79亿元,是仅剩的一只千亿宽基ETF。
就其他种类的ETF来看,仅有行业类基金或可圈可点,不过这类基金的占比不算高。
根据中信证券今年4月末披露的数据,就各类ETF比重来来看,共分为5种类型,分别为股票型、跨境型、债券型、商品型,货币型,占比分别为57%、18%、15%、6%、3%。
而股票型ETF中,宽基占据较大的比重,为28%,主题类、行业类、策略类分别为19%、6%、4%。
以此前大火的策略类基金自由现金流相关产品为例。
2025年2月份,“自由现金流”成为公募行业炙手可热的名词。官方解释是,自由现金流指的是企业运营产生的现金流入减去维持运营和扩张所必需的资本支出后,剩余的可自由支配的现金。而中证指数对这类指数的定义是,选取自由现金流质量高、稳定性好的上市公司作为样本,以反映这类股票的整体表现。
国内基金公司密集上新了29只自由现金流主题ETF。
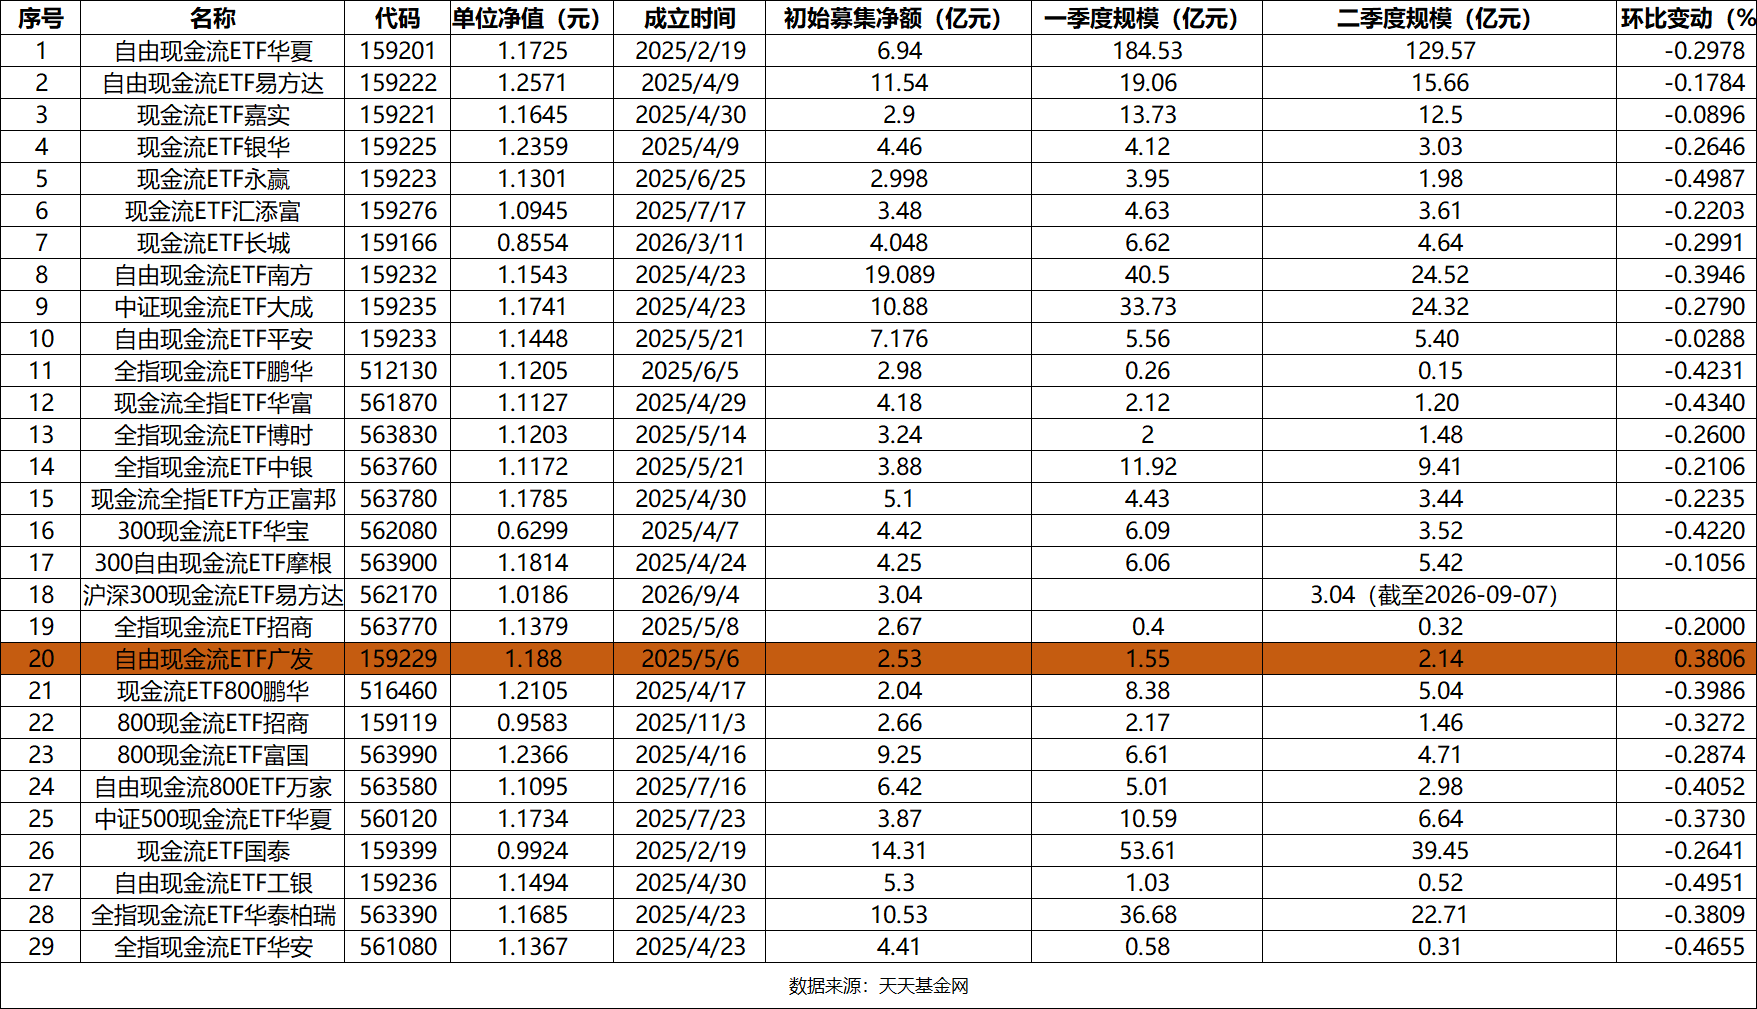
可以看出,在上述29只基金来看,在今年2季度,只有1只基金实现规模上涨,1只是9月份才成立的新基金,剩余的27只基金都在2季度规模下滑,其中环比下滑超过30%以上的有10只。
就整个行业来看,与卖力发行形成鲜明对比的是,ETF的清盘数量一路上涨。根据券商中国记者统计的数据,2023年以来“踩线”成立占比和发起式基金的清盘占比均在显著提升。特别是2026年以来,股票ETF“踩线”成立比例从不足50%提升到了70%以上,发起式基金清盘占比从不足20%提升到了45%以上。
收益率也不尽如人意,今年上半年仅有三成的投资者实现了盈利。
根据中信证券与其他机构发布的《2026 ETF客户投资行为洞察报告》,该报告指出,问及年化收益目标,31.24%的受访者选择了10%-20%区间,但现实骨感得多,过往一年实际收益表现,合计 45.05% 的受访者出现不同程度亏损,24.61%的用户投资收益基本持平,仅有30.34%的投资者实现盈利。
其中,有着“ETF大户”之称的华宝基金,在今年上半年亏损超过1亿元的基金有26只,ETF基金及其联接基金多达19只,是亏损“主力”。 其中,华宝中证银行ETF、华宝中证金融科技主题ETF、华宝中证医疗ETF、华宝中证全指证券公司ETF、华宝中证港股通互联网ETF等5只基金,单只产品亏损皆超10亿元 。
进入三季度后,各大指数表现不佳,具体板块上,也仅有房地产、服务、医疗服务等板块表现差强人意。因此,ETF整体的表现不如人意。
从三季度往后的收益率来看,根据同花顺,截至2026年10月16日,业内的ETF基金一共有1752只,其中收益率为负的1068只,占比近61%。
中小公募做ETF反而拖累自身
就中小公募来看,仅有国泰基金通过大力布局ETF实现规模上涨,其余多数则更多的是拖累自己。
从近两年来看,中小公募仍在加速进入这个赛道。2025年以来,创金合信基金、鑫元基金、长城基金、农银汇理基金、东方红资管、财通资管等均首次布局ETF产品;方正富邦基金、国联基金、国寿安保基金、华富基金、前海开源基金、西部利得基金、交银施罗德基金等,均在2025年重新发行了ETF或重启了相关业务。
从频率来看,前海开源基金当前旗7只ETF基金,有5只为2025年以来发行;鑫元基金在这个阶段发行了5只ETF……
上述公司自2025年发行的ETF来看,规模均在10亿元级别以下。而国企红利ETF创金合信规模为0.24亿元。
规模贡献度不足的同时,部分基金公司旗下产品在利润上也拖累了公司。
比如,国企红利ETF创金合信今年2季度的收入为-42.89万元;港股通科技ETF前海开源、食品ETF前海开源在2季度的收入分别为-1.74亿元、-2,633.86万元;现金流全指ETF方正富邦2季度实现收入-4836.89万元;A500红利低波动ETF国寿该季度的收入为-413.77万元;现金流全指ETF华富收入为-1603.31万元……
赚钱能力不算好,且规模贡献度也不足的同时,再加上成本,这类产品对基金公司来说,就显得鸡肋了。
要知道在ETF产品的运行维护中,基金公司需要投入大量人力、物力,无论系统建设、宣传投入,还是后期流动性维护,都必须依靠公司战略支持,尤其是系统建设非常重要。
再进一步来看,每一类ETF都需要单独的系统成本,例如,上海单市场、深圳单市场、上海跨深圳市场、深圳跨上海市场、沪市港股通、深市港股通、QDII、债券ETF、货币ETF等不同的产品使用的系统都不相同。如果基金公司想要丰富产品线,系统支出也会持续上升。
有华北公募人士介绍,一家基金公司若“从无到有”发行ETF,同时上线投资系统、估值系统、申赎清单制作系统预估成本为50万元左右,申赎清单核对系统成本为40万元,还不包括后续系统维护和增值业务的成本。人员成本则包括有ETF产品经验的基金经理、风控人员和运营人员等的薪资。
此前,有业内人士更为直接了当的表述,ETF在很大程度上是一个“砸钱”的产品。“以行业主题ETF为例,同一赛道可容纳的产品并不多。除了头部产品外,其余很容易沦为陪跑,但仍然要在产品宣传、做市商方面花费不少资源,很多基金公司是赔钱在做。”
因此,在被动投资的存量博弈中,中小公募做 ETF,拼的不是发行速度,而是战略定力。与其全线铺开、全面亏损,不如收缩战线,只在少数蓝海赛道集中资源打造单品;若无特色赛道可守,暂缓布局、守住现金流,才是理性选择。
本文作者可以追加内容哦 !

