#【有奖】奶价回暖+消费旺季来袭,乳制品板块的投资机会怎么看?# @东方财富创作小助手 @股吧话题 @一鸣食品 $一鸣食品(SH605179)$ #社区牛人计划# #国家数据集团在河北雄安新区成立# #宁德时代净利增31.6%,股价缘何大跌?#
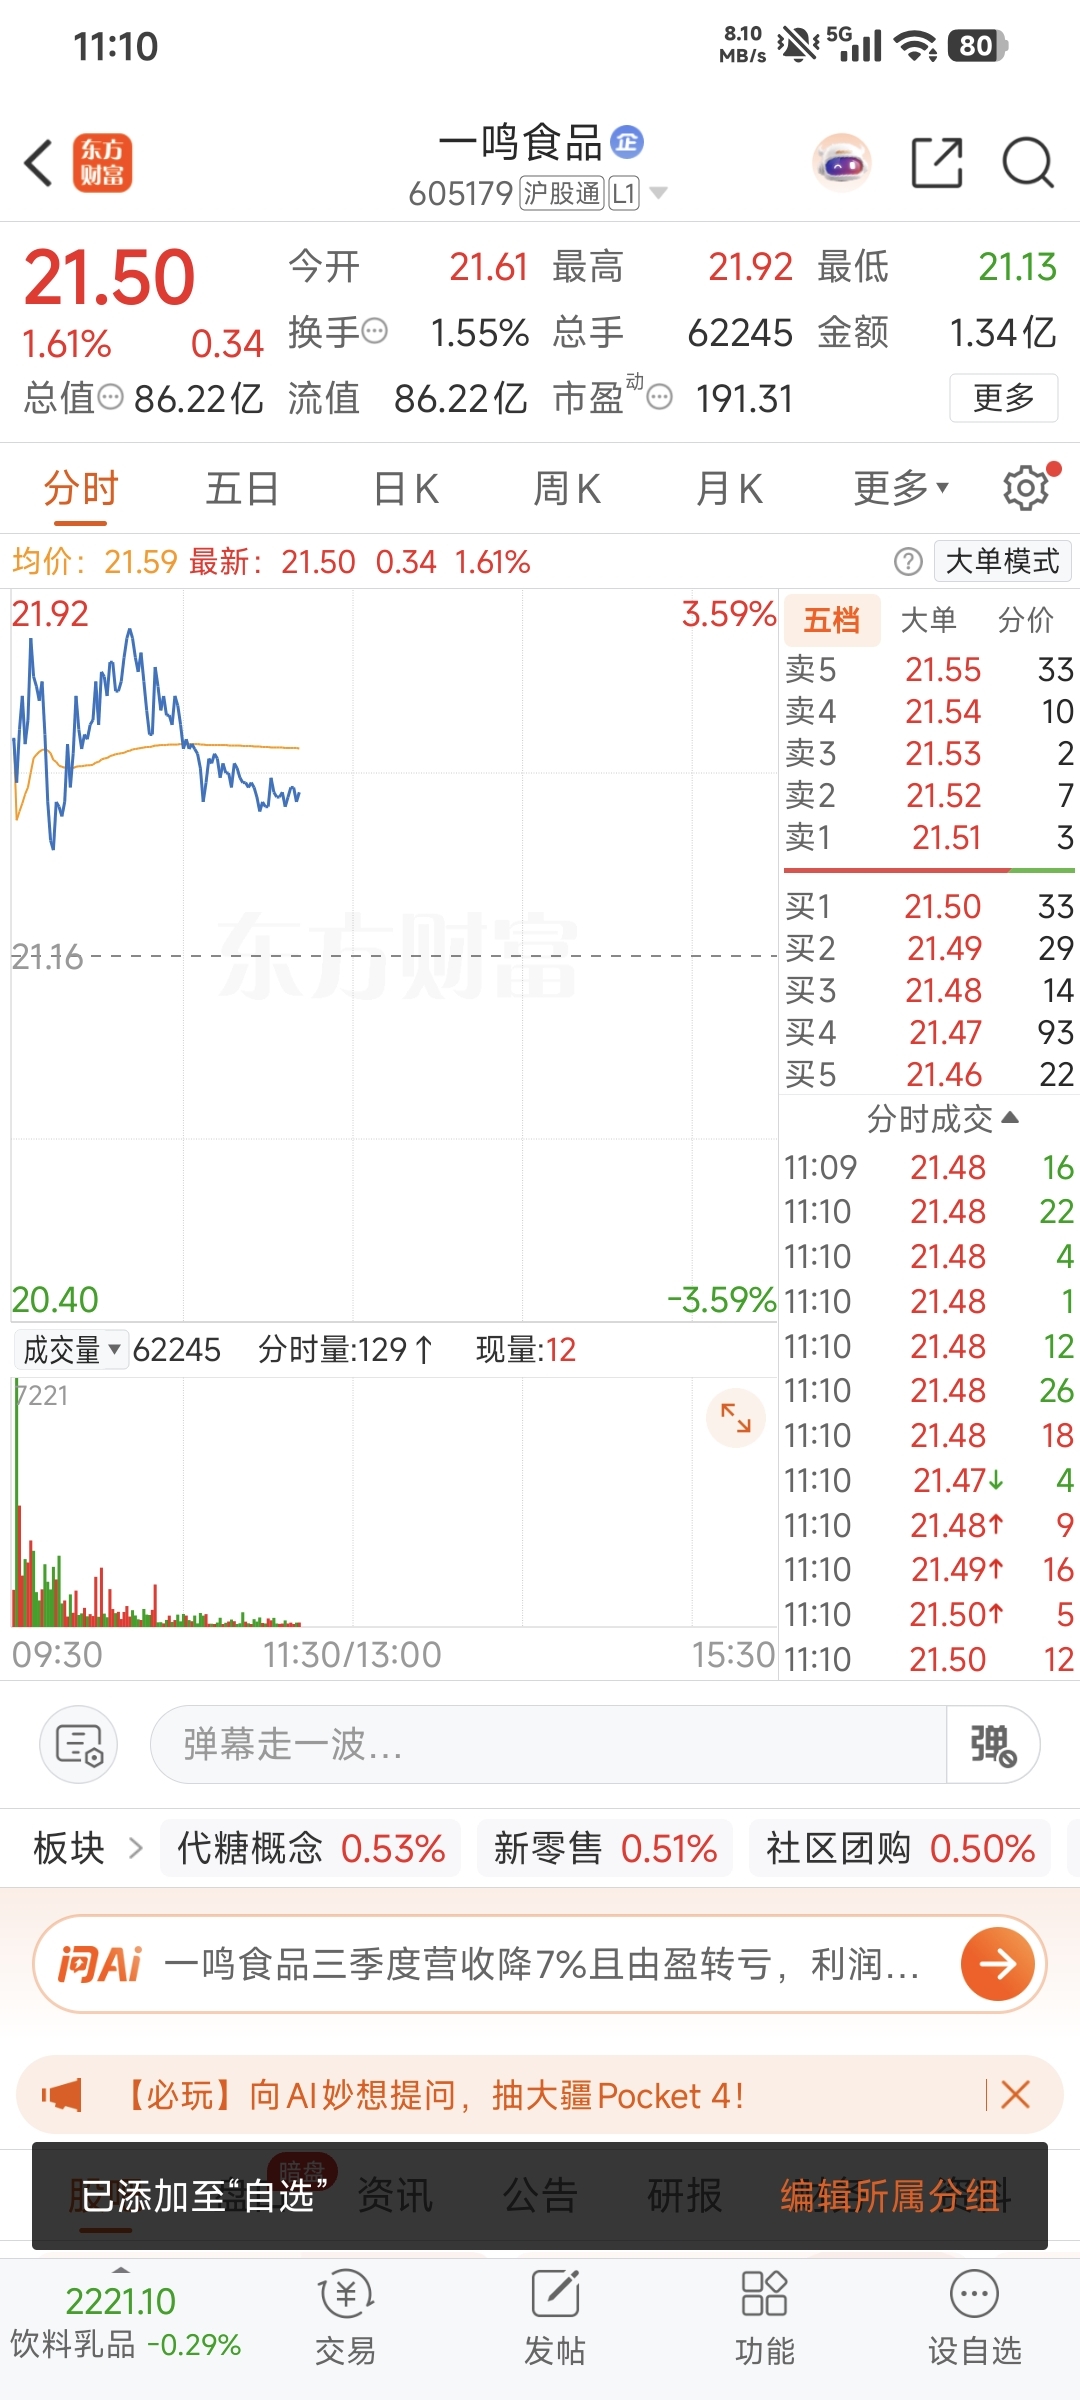
最近一鸣食品发了三季报,Q3单季亏了521万,结束了连续六个季度的盈利纪录,股价也跟着跌了一波。很多人一看就慌了——关店、亏损、增长乏力,这不是典型的"暴雷前兆"吗?
但我觉得,恰恰相反,现在可能是一鸣食品最值得关注的阶段。
先说行业大背景。 乳制品板块正在迎来一个久违的好消息:原奶价格时隔近五年首次同比转正,7月以来持续回升,9月部分地区散奶价已突破4元/公斤。奶价上行意味着什么?意味着过去几年乳企之间惨烈的价格战要降温了,下游竞争趋缓,龙头企业的利润修复空间打开。同时,低温奶今年一季度增速超过30%,是整个乳品行业里增长最快的赛道。
再说一鸣的"真问题"。 它确实遇到了麻烦——前三季度净关店132家,直营门店收入大降20%,Q3单季转亏。但关店不等于衰退,而是主动"挤脓包"。过去几年为了冲规模,很多低效门店拖累了整体盈利能力,现在砍掉不赚钱的店,反而能让剩下的店更健康。
真正值得关注的是它的"第二增长曲线"。 前三季度,一鸣的非门店渠道(直销+经销+线上)营收达到9.23亿元,占比接近50%,其中直销渠道大增21.77%。盒马、认养一头牛、古茗、叮咚买菜这些大客户都在跟它合作。这意味着什么?意味着一鸣正在从一家"靠开店卖奶"的传统企业,变成一家"供应链能力输出"的食品企业。
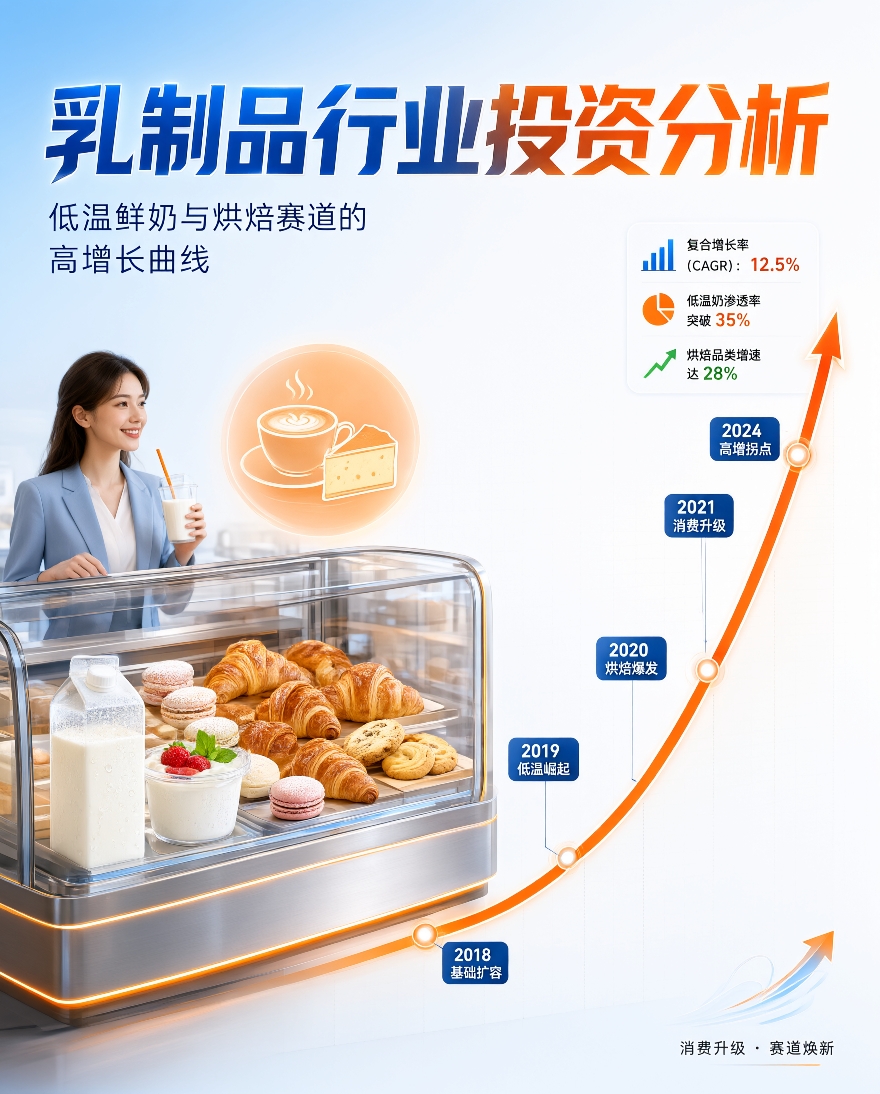
它的护城河其实很深。 超1000万会员、"低温乳品+短保烘焙+米制鲜食"三位一体的产品结构、"中央工厂+冷链物流+连锁门店"的全产业链闭环——这套体系在华东已经跑通了20多年。现在它把这套能力复制到B端客户身上,本质上是在用同样的供应链赚更多的钱。
风险当然有。 奶价上涨短期会推高成本,直销渠道毛利率只有16%远低于门店,华中市场拓展还需要时间。但这些都不是致命伤,而是转型期的阵痛。
我的判断是: 乳制品板块正处在周期底部向上的拐点,低温奶赛道景气度最高,而一鸣食品恰好踩在这两个风口上。短期股价可能还会波动,但中长期看,它的差异化渠道和产品组合正在走出独立于传统乳企的盈利改善路径。
现在市场给它的估值已经消化了大部分悲观预期,反而可能是布局的好时机。当然,投资有风险,关键还是要跟踪后续门店优化和B端渠道的进展。
本文作者可以追加内容哦 !

