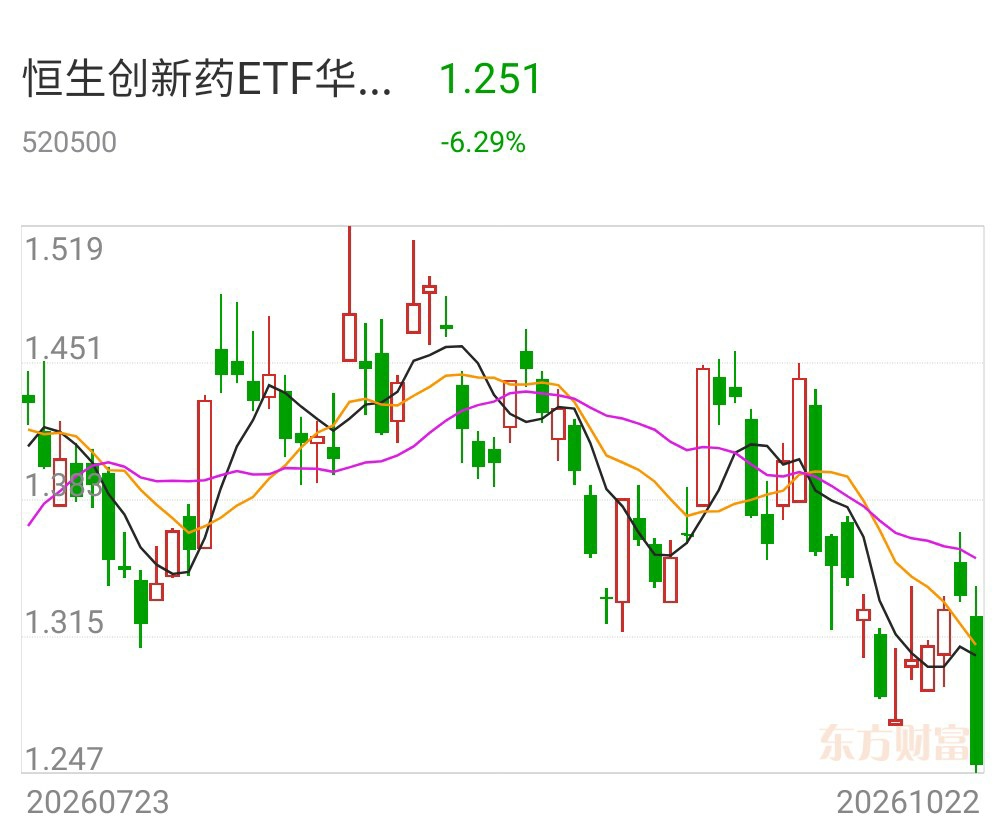
创新药板块近期的震荡,容易被直接理解成产业逻辑出了问题。但从现有信息看,更合理的解释是估值端和交易结构在消化压力,而不是基本面发生了逆转。中泰证券把这轮调整归因于外部折现率抬升与高弹性方向拥挤度消化,这个判断把下跌的主因放到了资金面和估值层面,而不是产业趋势本身。
产业端的信号其实并不弱。2026年ESMO年会上,中国创新药入选47项口头报告,2025年同期为35项;最新突破性摘要达到29项,创下历史新高。这两个数据放在一起,说明中国创新药在全球临床数据中的认可度在提升,而不是停滞。学术影响力的积累,通常会成为后续海外商业化和BD交易的背书,这也是产业全球化逻辑里比较扎实的一部分。
兴业证券预计2027年将有5款以上国产创新药实现海外商业化。这个预期如果兑现,板块的定价锚会从单纯的预期博弈,逐步转向可验证的销售收入和现金流。也就是说,驱动力正在从估值驱动切换到业绩加全球化兑现驱动。这种切换过程本身会带来波动,因为市场需要重新校准对未来的定价方式,但波动结构可能更接近成熟成长板块,而不是单纯的概念退潮。
资金面的位置也值得注意。截至2026年二季度末,全市场公募基金医药板块配置市值占所有重仓股市值比重为6.53%,处于近3年低配。这个数据
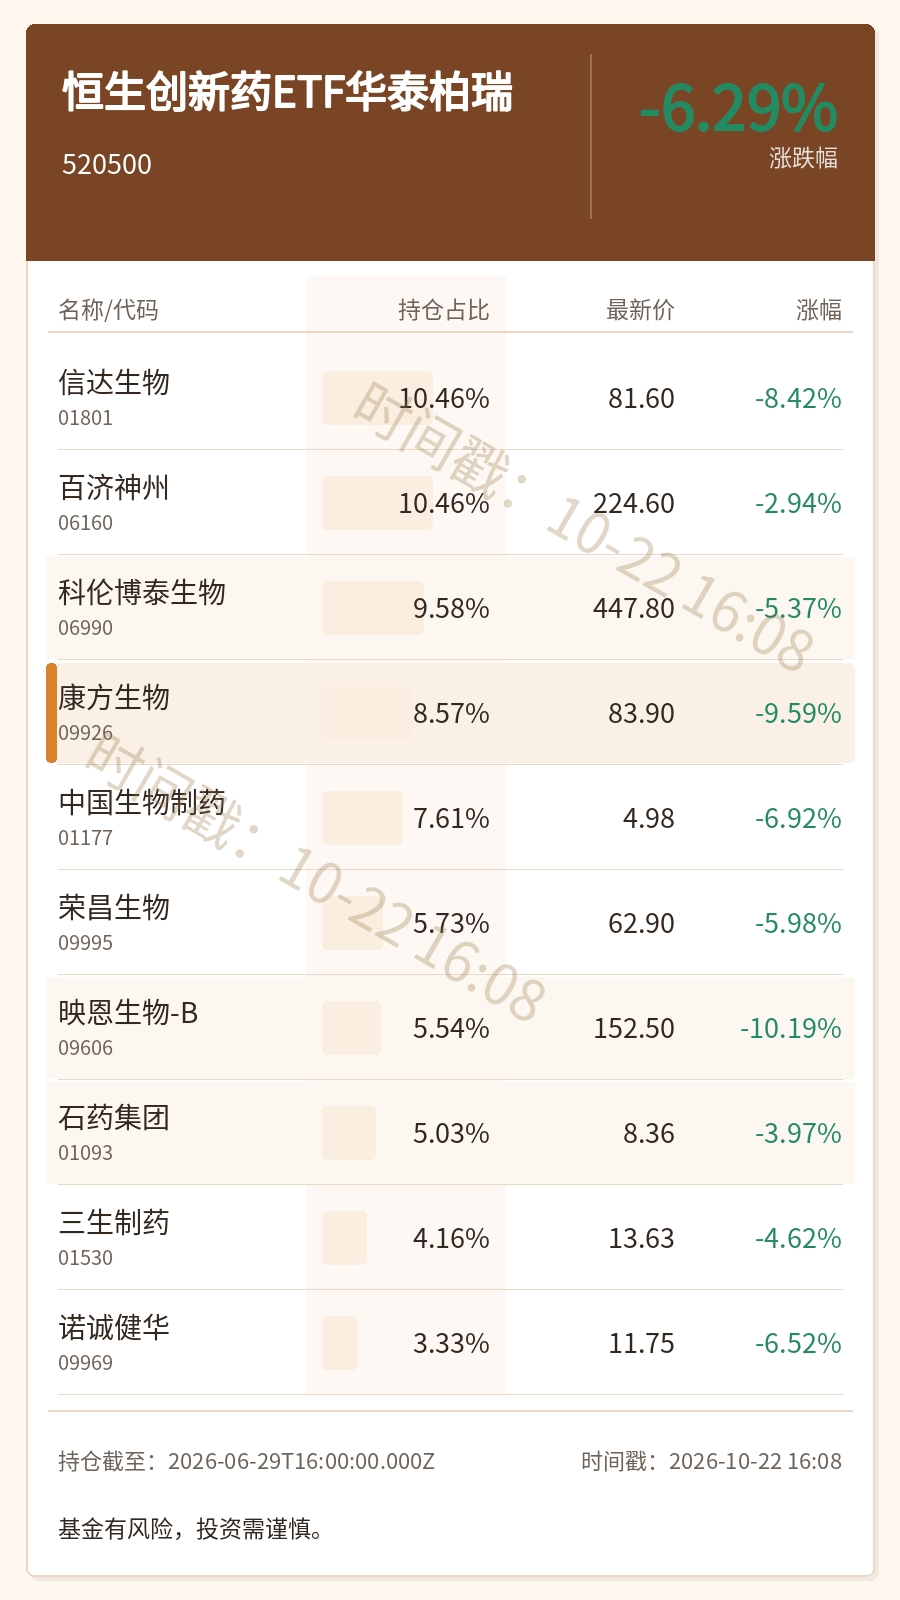
说明机构筹码结构相对较轻。在产业景气度向上的背景下,低配状态本身构成一种潜在的回补空间。当然,低配不等于马上会改变配置,它只是说明当前市场关注度和产业趋势之间存在预期差,后续是否变化还要看增量信号。
支付端的变化也在打开空间。十部门于9月18日联合印发十五五首个国家级医药工业专项规划,商保创新药目录作为医保之外的第二支付通道被提出来。这意味着高值创新药的支付天花板可能有所抬升,对商业化放量预期和盈利模型会有一定帮助。支付端的扩容不会立刻改变短期股价,但它影响的是中长期产业逻辑的可持续性。
***恒生创新药ETF华泰柏瑞(520500)***#“药王”礼来创新高,医药股如何布局?# $CRO(BK0899)$ #投资干货# #技术面分析# $石药集团(HK|01093)$
本文作者可以追加内容哦 !

