连日来股市波动加大,AH两市红利板块再成资金热宠。Wind数据显示,截至10月23日,$中证红利ETF招商(SH515080)$、$港股红利低波ETF招商(SH520550)$双双连续4日获净申购,累计分别6.04亿元、0.47亿元。
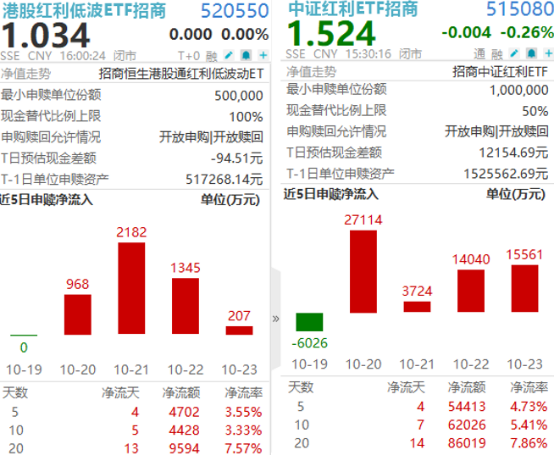
资金连买AH红利,三个关键问题,拆解背后的三重驱动逻辑。
为何资金在此时集中加仓红利?
利率把红利推回“类固收”位置,拥挤度对比悬殊,险资南向通道刚刚打开。
10年期国债收益率1.64%,港股红利利差约4.6个百分点、A股红利约3.0个百分点,对保险、理财、年金等长久期资金具有直接替代意义。
拥挤度方面,9月末TMT成交额占全市场约38.5%,处2010年以来较高位;而中证红利成交额占万得全A仅约3.1%,处近六年低位。资金从高位成长撤出后,需要一个容量大、摩擦小、逻辑简单的方向承接。
更关键的是,9月20日起可投资港股通股票的险企可投港股通ETF,不占用QDII额度,红利ETF分红计入净投资收益,与长久期负债匹配。这也解释了520550“小额、每日、不间断”的流入特征——更像建制化分批建仓,而非追涨的交易盘。
A股红利与港股红利的定价逻辑有何不同?
中证红利负责“稳”,港股红利低波负责“赔率”。
中证红利是“经典高股息”的代表,股息率4.69%、PE 8.85倍、PB 0.88倍。但PE、PB已分别处于近1年95.9%、93.8%分位,指数本身并不便宜——贵的是价格,不弱的是股息。其支撑来自分红确定性:2026年中报870家公司拟中期分红7317亿元,家数与金额均创新高。
恒生港股通红利低波是“深度价值”的代表,股息率6.26%、PB仅0.71倍深度破净。较A股红利高出1.57个百分点的股息率,叠加港股整体估值折价,构成其最清晰的赔率。其支撑来自折价修复的空间,弹性更大,但依赖南向资金与海外流动性两个外部变量。
两者该如何配置?
两者不是替代关系,而是分工关系。
前者负责稳,后者负责赔率。在利率中枢下行、市场波动加大的环境下,AH红利双雄形成互补——A股红利提供稳定的分红现金流与较低波动,港股红利提供更高的股息率与估值修复弹性。
投资者可根据自身风险偏好,将两者作为组合中红利底仓的差异化配置工具。
据了解,中证红利ETF招商(515080)跟踪中证红利指数,优选100家高股息标的;港股红利低波ETF招商(520550)跟踪恒生港股通红利低波动指数,管理费率0.15%/年,二者历史均连续18次分红。
#“10.23行情”是底部确认还是短期反弹?##机构:物理AI加速落地,全产业链受益##伊朗冲突“很快以某种方式结束”#
风险提示:基金有风险,投资须谨慎。上述观点、看法和思路根据截至当前情况判断做出,今后可能发生改变。对于以上引自证券公司等外部机构的观点或信息,不对该等观点和信息的真实性、完整性和准确性做任何实质性的保证或承诺。基金过往业绩不代表其未来表现,基金管理人管理的其他基金的业绩并不构成本基金业绩表现的保证。投资者应认真阅读《基金合同》《招募说明书》《产品资料概要》等基金法律文件,全面认识基金产品的风险收益特征,在了解产品情况及听取销售机构适当性意见的基础上,根据自身的风险承受能力、投资期限和投资目标,对基金投资做出独立决策,选择合适的基金产品。
本文作者可以追加内容哦 !

