三季度财报
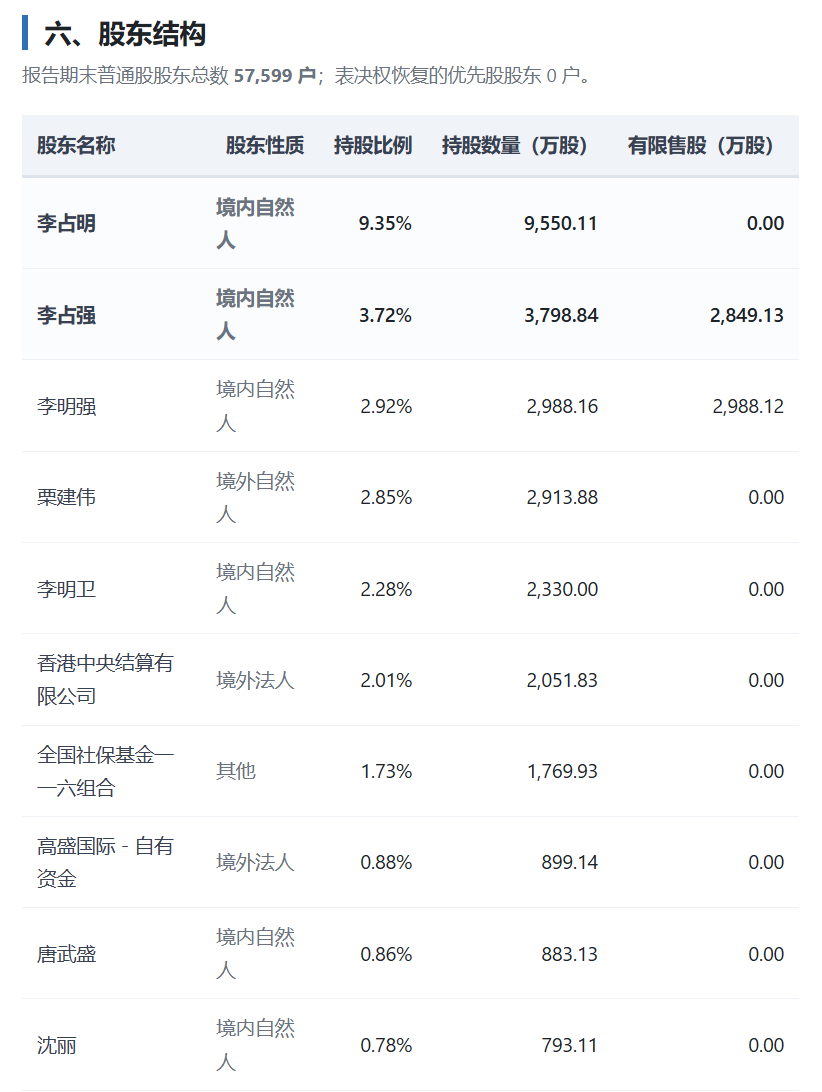 控制权结构:李占明、李占强、李明强、李明卫四人为兄弟关系,系公司控股股东、实际控制人且互为一致行动人,合计持股 18,667 万股(约 18.27%),其中李占强、李明强所持股份为高管锁定股。股权集中度不高,单一实控人持股仅 9.35%。
机构动向:全国社保基金一一六组合持股 1.73%、香港中央结算(陆股通)2.01%、高盛国际 0.88%,均位列前十。三季报未披露环比增减,无法据此判断机构加仓或减仓。
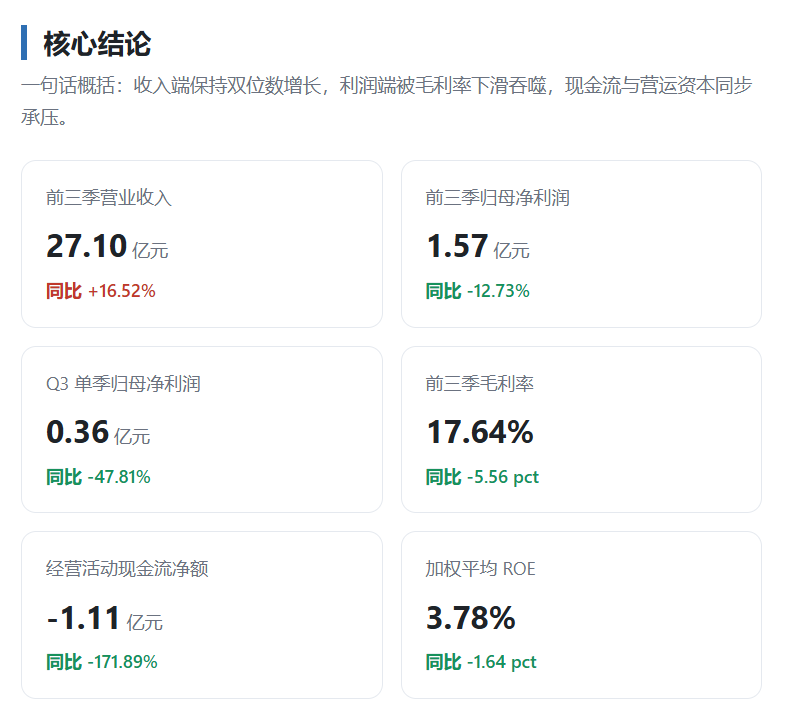
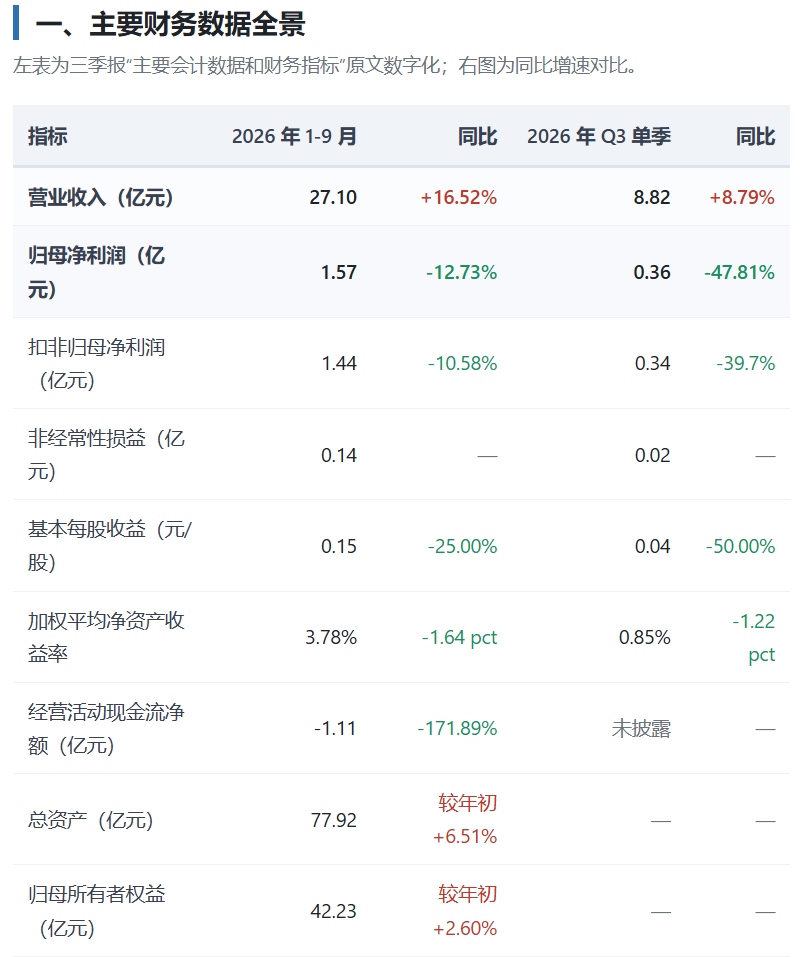
股本变动:期末股本 10.2168 亿股,较期初 10.3501 亿股减少 1,332 万股,库存股由 1.01 亿元降为 0——系本报告期注销库存股所致。这也是基本每股收益(0.15 元)降幅(-25%)小于归母净利润降幅(-12.73%)的原因之一。
七、风险与后续跟踪清单
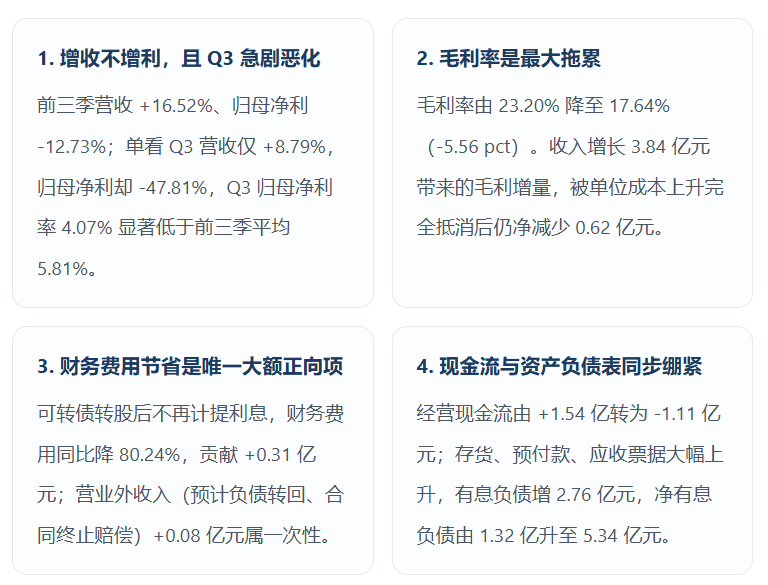
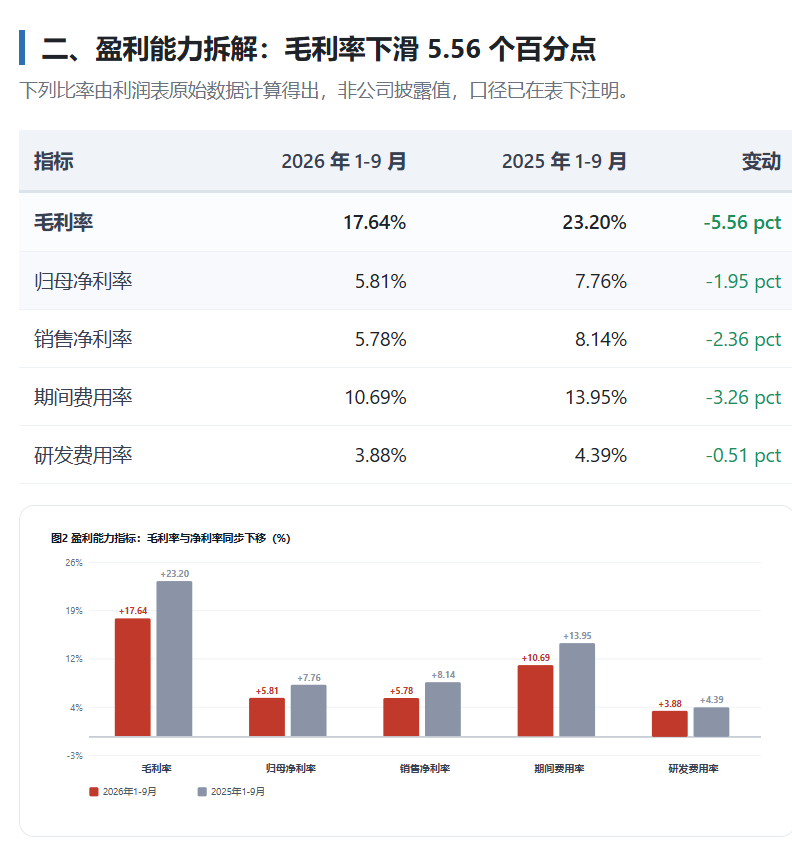
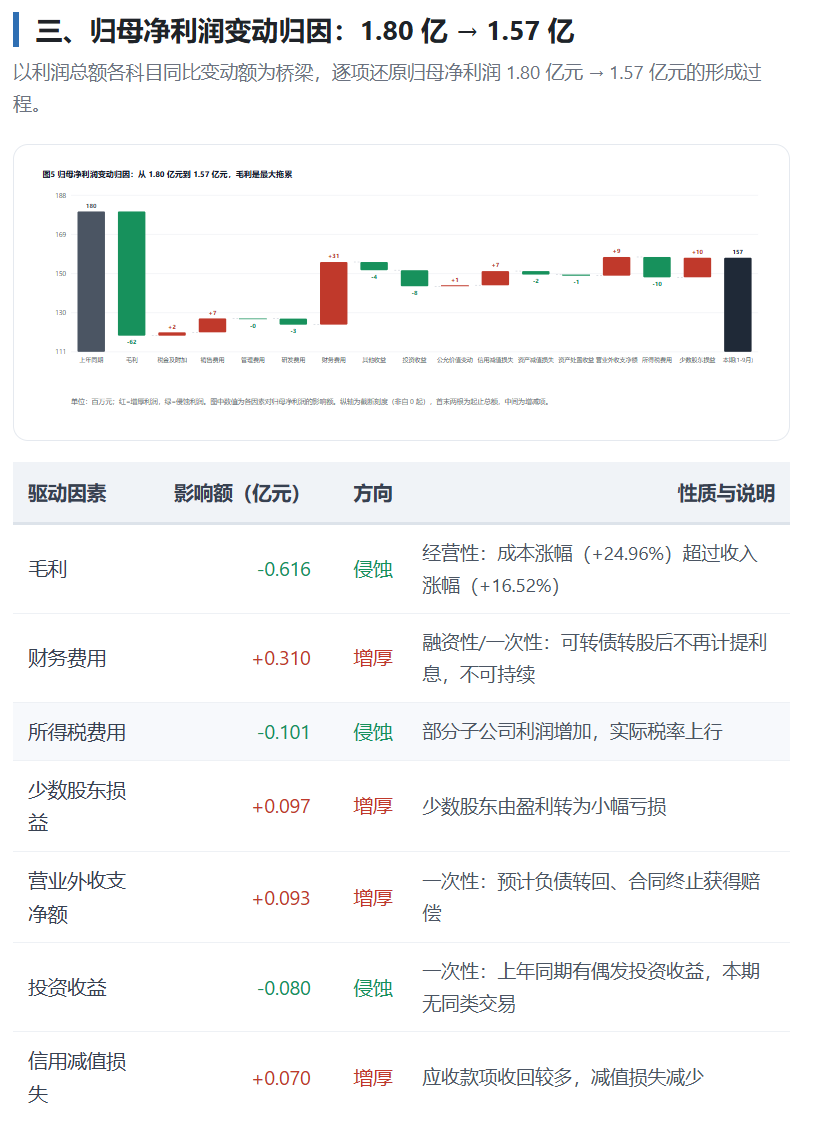
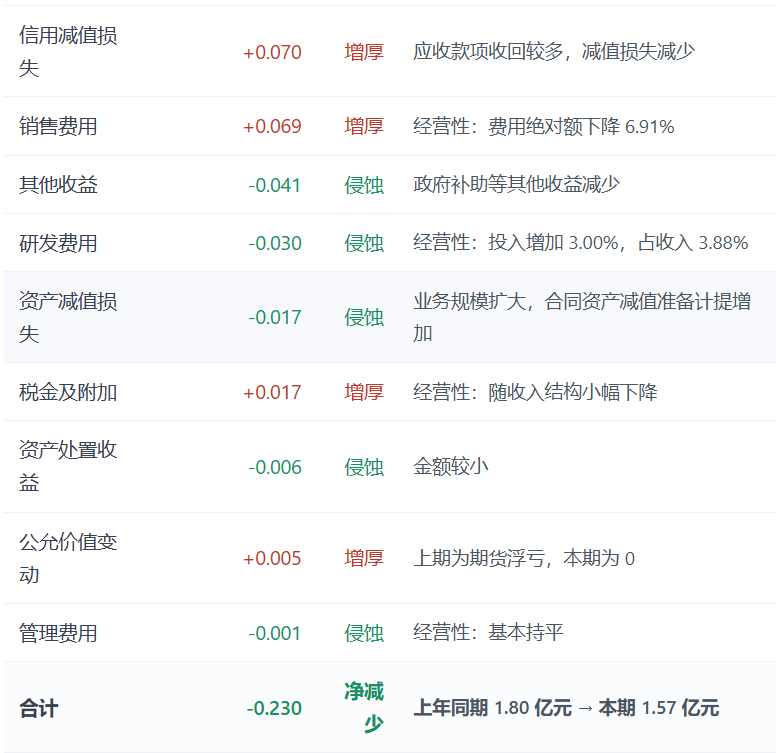
- 毛利率能否修复(最关键):前三季毛利率 17.64%,同比 -5.56 pct,是利润下滑的单一最大原因。需跟踪年报毛利率与分产品结构,判断是原材料涨价、产品结构变化还是竞争性降价。
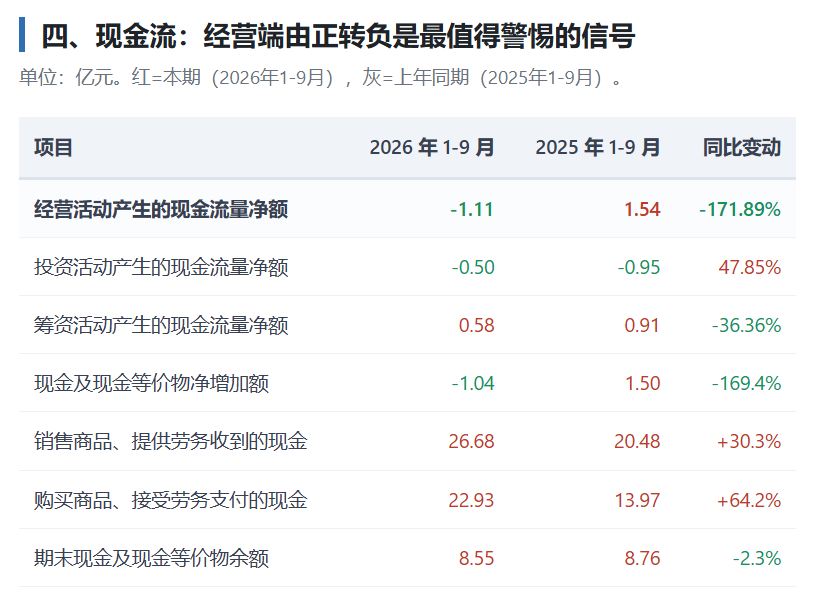
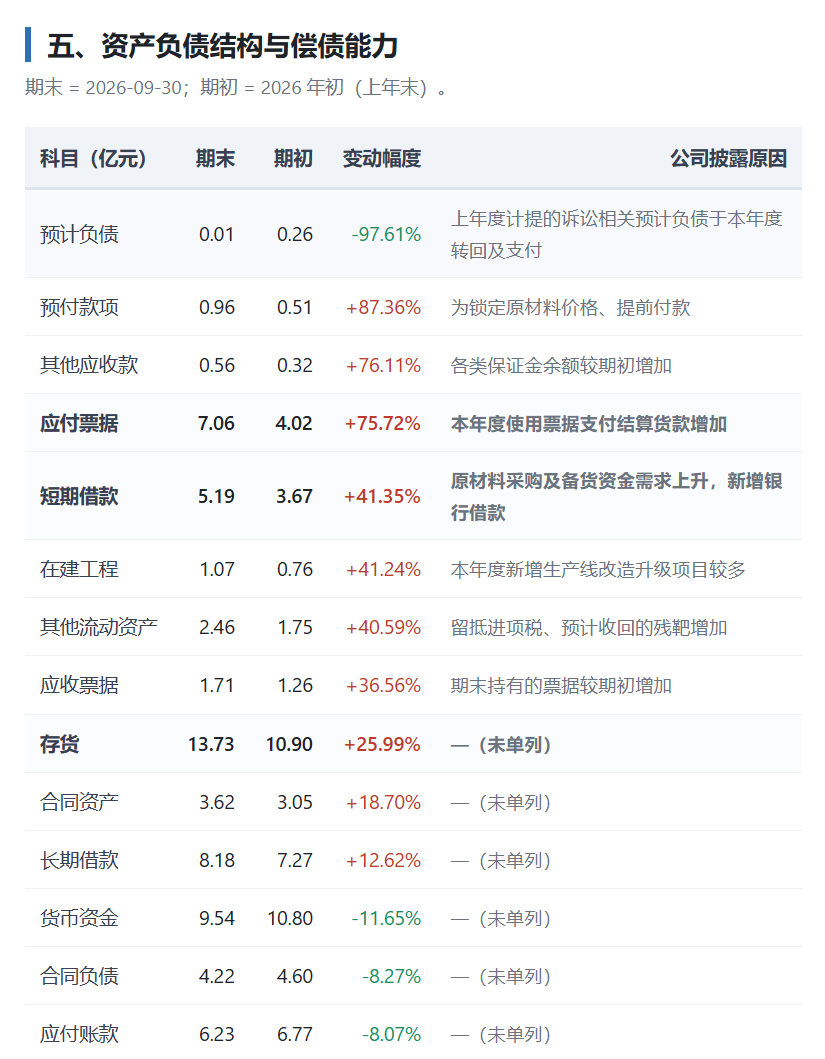
- 提前备货的实际效果:公司已支付 22.93 亿元现金采购(同比 +64.2%)。若 Q4 毛利率未改善,则这部分现金占用未能转化为成本优势,且会继续压制现金流。
- 一次性收益退坡:财务费用节省(可转债已转股)、营业外收入(预计负债转回、合同终止赔偿)合计约 0.39 亿元,明年同期不再有可比基数,利润增速压力会进一步显性化。
- 杠杆与票据:净有息负债由 1.32 亿元升至 5.34 亿元;应付票据 +75.7%。需关注票据到期兑付节奏与银行授信。
- 商誉减值:4.49 亿元商誉本期未计提减值,占归母净资产 10.62%。
- 数据边界:本报告财务会计报告未经审计;Q1、Q2 单季数据未披露,文中相关拆分均为推算;三季报不披露分产品/分板块收入,无法定位毛利率下滑的具体业务来源。
追加内容
本文作者可以追加内容哦 !

