朋友们好,我是淇河张文中。今天创新药跟随大盘大幅回调,有人问我,你今年反复看好创新药板块,现在还长线看好吗?为什么我选的创新药公司,表现不是很好呢?该怎么选创新药投资标的?好的管线、好的临床数据、BD前景,到底看哪个?我今天来阐述一下我的看法:
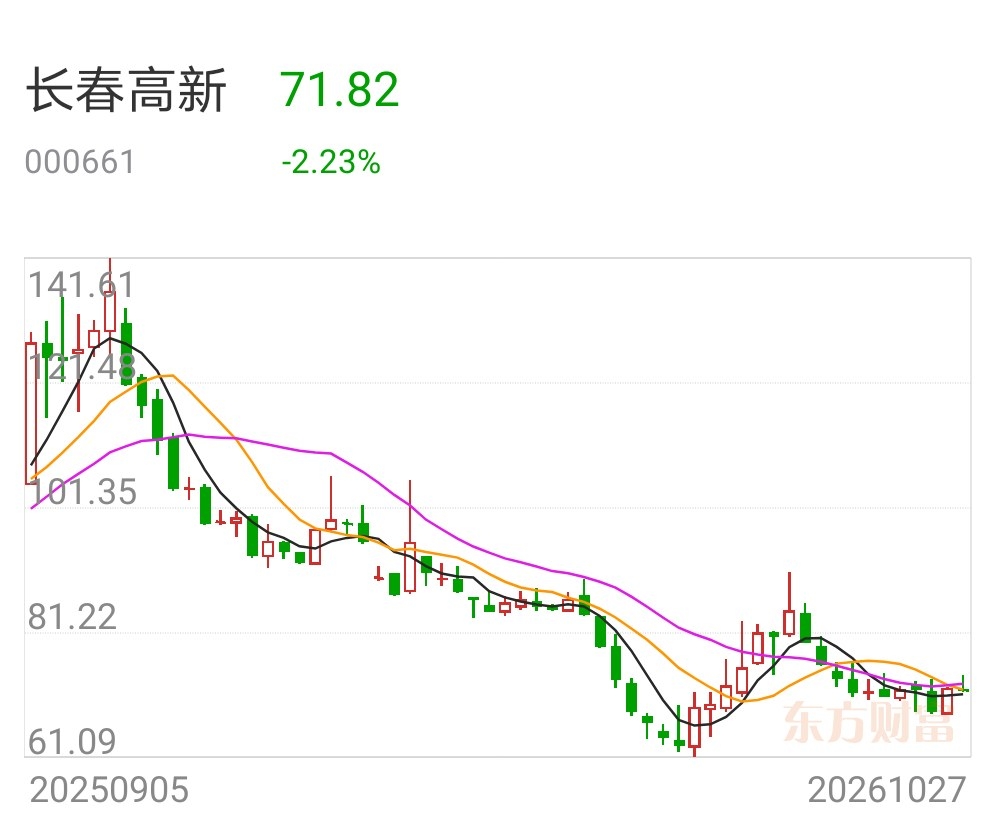
我的答案三个都得看,但得串成一条链。今天拿这方面做的好的创新药典型、坊间称“东北药茅”的长春高新及其创新平台子公司金赛药业来举例谈谈。
一、管线梯度:从单品王到平台化矩阵,短中长梯次布局。
金赛已经不再是“一支生长激素打天下”。截至2026上半年,公司各阶段管线近90条,1类新药40个,进入临床的重点管线近50条(Ⅰ期28、Ⅱ期8、Ⅲ期8、NDA 4)。
梯度布局,错落有致:已商业化:金蓓欣(伏欣奇拜单抗,国内首个急性痛风IL-1抑制剂)、金赛增、美适亚
临床中后期:GenSci098(TSHR单抗)、GenSci136(BAFF/APRIL双抗)、GenSci140(FR双表位ADC)
早期平台型资产:GenSci128(TP53重激活剂,全球前三)、GenSci145(透脑PI3K)、吸入小核酸系列
肿瘤、免疫、内分泌、呼吸、肾病、神经、眼科——八大领域同时铺开,今天有现金流,明后有接力,更远有期权。
二、临床数据读出不是“成不成”,而是“差异化够不够硬”!
10月31日第三届金赛研发日,主题就是“临床数据揭开面纱”。几个值得盯的信号:
GenSci098:海外Ⅱ期已完成首例给药,获FDA快速通道;国内TED适应症SAD部分显示快速起效、无听力损伤/高血糖副作用,MAD数据2027二季度左右读出;
GenSci136:BAFF/APRIL双靶点,重症肌无力、干燥综合征、IgAN同步推进,双靶点抑制深度是核心差异点;
GenSci140:FR双表位ADC,瞄准巢癌中低表达人群,有全球BIC潜力。
读数据不能只看“达不达终点”,要看疗效深度、安全性窗口、人群边界——这三样决定一款药能卖多大。
三、技术平台能力:要让创新“可以无限复制”。
金赛已经攒出八大自主技术平台:Evomab多抗、HydroLock ADC、GPODS肝外siRNA、LASR长效多肽、TransNeuro透脑递送、蛋白降解、TCE、裂解酶。
它的意义在哪?单款药成功可能是运气,平台能持续创新出药。2025年拿下21个临床批件,超此前三年总和;2026上半年再拿15个国内IND+3个FDA临床许可——这就是平台化之后的“批量化创新”。
记得以前夏新手机,靠A6,A8手机大火两年卖近百亿,但由于是拿来主义,没有形成自己的创新平台,以后再也出不来有竞争力的手机,很快就倒闭。
四、全球BD:把研发资产变成真金白银。
最漂亮的一仗是GenSci098,2025年底授权美国Yarrow,总交易额最高13.65亿美元,2026年1月7000万美元首付款到账,上半年确认对外授权收入4.84亿元。这不是PPT估值,是现金流已经进表,很好的支持后续研发投入。
长春高新这种模式变化升级是可以作为国内其他创新药企的表率:从国内卖药,单品波动大,到现在:自研+全球授权+销售分成(超净销售额10%),研发风险被国际伙伴共担!
我常说的一句话:进可攻,退可守!
综上所述,创新药兑现,从来不是“管线越长越好”。真正关键的是三件事:梯度不断档、数据有差异、BD能出海。虽然长春高新短期业绩还在换挡,但长期动能已经重新接上电。10月31日的研发日,是金赛从“生长激素龙头”向“全球创新药平台”递交的一份中期答卷。
风物长宜放眼量。
#【有奖】创新药研发如何兑现?从管线梯度、临床读出到全球BD# #社区牛人计划# #盘逻辑:深度解析,理清投资思路# #基本面分析# #强势机会# @股吧话题 @东方财富创作小助手 @长春高新
本文作者可以追加内容哦 !

