越秀交通基建:年息0.25港元,股息率7.59%,老登穿越牛熊
2026-09-17 21:38
越秀交通基建是扎根珠三角的“坐地收租”型国企,凭借区位、牌照与低融资成本构筑护城河。其税前股息率约7.43%,在港股中性价比突出,适合作为组合中的稳定器。需注意港股通持有会扣20%个税,实际到手股息率约6.07%,回报计算应基于此。
一、公司业务与经营概况
越秀交通基建是广州国资委旗下的收费公路与桥梁运营平台,手里的资产主要是珠三角及周边的几条高速公路、桥梁和隧道,靠收过路费赚钱。这门生意的模式极简单:修好路(或收购已通车路权),车来车往交通行费,扣除养护和财务费用,剩下的就是利润和分红。它的路产大多在广东经济活跃地带,车流量有实体经济和人口流动托底,不像资源型资产那样大起大落。作为地方国企,它在拿优质路产、融资成本上都比民企有优势,是一门"坐地收租"型的稳健生意。
二、历史分红与股息率
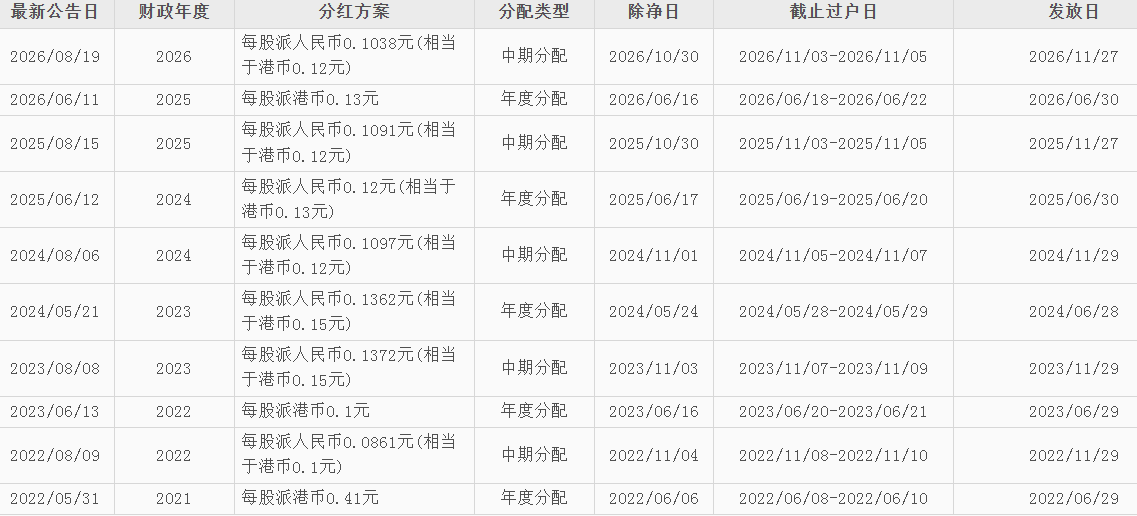
越秀交通基建的分红一直很讲信用。2025 年全年每股股息约 0.25 港元,按 2026 年 9 月约 3.295港元的股价算,股息率约 7.59%,在港股基建板块里属于靠前水平。这里必须点明一句:通过港股通渠道买入越秀交通基建的个人投资者,分红要按 20% 的税率由结算机构代扣个人所得税,实际到手约为每股股息的八成,税后股息率约 6.07%。这是港股通持有港股的普遍成本,看港股分红不能只看表面股息率,先把这 20% 的税扣掉,才是真正落到口袋里的回报。收费公路的分红来自稳定的车流通行费,把这个税成本算前面,回报才真实。
三、行业地位与护城河
收费公路的护城河,第一是牌照和区位。一条高速一旦建成,同一走廊带里再批一条平行路的概率很低,先占的玩家吃长期独家收费权。越秀的路产集中在珠三角,这里是全国车流最密的区域之一,区位天然好。第二是重资产门槛,修路要巨额资本和漫长回收期,后来者很难复制。第三是国企背景带来的低融资成本,它的负债以长期为主,利息负担比民企轻。相比纯市场化公路公司,它背靠广州国资委,在路产注入、并购和银行授信上都有便利。这种"区位+牌照+低成本资金"的组合,是新玩家短时间砸钱也难复制的。
四、财务健康度
看财务,越秀交通基建相当干净。2025 年营收在数十亿规模,经营现金流稳定净流入,靠车流费撑着。资产负债率在公路类国企里属于正常区间,带息债务以长期为主,融资成本因为国企背景偏低。盈利上,通行费收入随车流量温和增长,利润波动比周期股小得多。分红覆盖率舒服,经营现金流完全覆盖全年分红还有富余,这也是它敢维持高派息率的底气。需要留意的是,公路有收费年限,到期要移交政府,所以公司得持续收购或新建路产来接棒;另外电动车普及会慢慢侵蚀燃油税返还类的隐性补贴,长期看单车通行费模型有微调可能。
五、当前估值水平
按 9 月约 3.295 港元股价、2025 全年每股股息 0.25 港元计,股息率约 7.59%;对应市盈率约 9 倍。这个估值在港股基建里算便宜的,也比 A 股高速龙头折价明显。作为一门现金流确定、派息明确、区位优质的收费公路平台,7% 以上的税前股息率配上低估值,在"类债券"资产里性价比突出。横向看,10 年期国债收益率在 2% 上下,7.43% 的税前股息率相当于三倍多的无风险收益。当然,市场给公路股低估值有它的逻辑——收费年限和车流天花板,别指望短期重估,更多是靠分红慢慢填。
六、投资逻辑与风险
投资逻辑很清楚:高股息+区位垄断+低估值,是收息组合里"稳收过路费"的一类。但风险也要说清:第一,港股通分红 20% 的个税会吃掉一部分收益,到手股息率要打八折,持有成本必须算进去;第二,公路有收费年限,到期资产要移交,公司必须持续外延并购路产才能接棒,扩张节奏影响长期;第三,宏观经济和货运景气直接影响车流量,经济弱时通行费增速会放缓;第四,电动车长期普及可能改变收费模型。总体而言,它是"拿着收息、等路产滚动"的资产,适合做组合里的稳定器,而不是博短期暴利。把预期放在"稳稳的息"上,反而拿得住、睡得着。分红到手要扣 20% 的港股通个税,把这块成本算进回报里,你才能看清它真实的性价比。基建是国计民生之基,慢钱也能滚出厚雪。拿着它,赚的是珠三角车流里那份稳稳的现金流,而不是一夜暴富的幻想。
七、写在最后
把越秀交通基建放进收息组合,图的就是它"坐地收过路费"的踏实。珠三角的车流不会因短期经济波动就停,路一旦修好、特许权一到手,收钱就是几十年的事。很多人嫌公路股没故事、不性感,但收息者偏偏喜欢这种"不讲故事只分钱"的样子。对普通人来说,这类资产最大的价值不是哪天暴涨,而是每年那笔稳稳到手的股息,能在市场慌的时候给你底气。真要买,建议用闲钱、分批、长期拿,把它当组合里的"压舱石"而不是"主攻手"。记住,分红到手要扣 20% 的港股通个税,算真实回报时把这个账算清楚,你就不会被表面股息率晃花了眼。基建是国计民生之基,慢钱也能滚出厚雪,拿着它,赚的是车流里那份稳稳的现金流,把路产当作年年的租金,收息者的心反而最安稳。
越秀交通基建历年派息记录
本文作者可以追加内容哦 !

