$ST金顶(SH600678)$ $*ST和科(SZ002816)$ $ST臻镭(SH688270)$
当市场还在聚焦传统半导体算力竞争时,一家市值仅 20 多亿的地方国资企业 —— 四川金顶,正通过控股孙公司开物星空,在卫星算力、太空探矿等前沿领域实现 “弯道超车”。从自主研发性能碾压 AMD 的 “开物神算” 芯片,到参与 “天算地算” 国家级项目,再到与之江实验室共建太空算力网,四川金顶的转型路径清晰且扎实,更凭借 “实锤应用 + 国资背景” 打破 “PPT 概念” 质疑,成为国产空天信息赛道的潜力黑马。
核心突破:“开物神算” 芯片,国产算力的 “太空级” 答卷
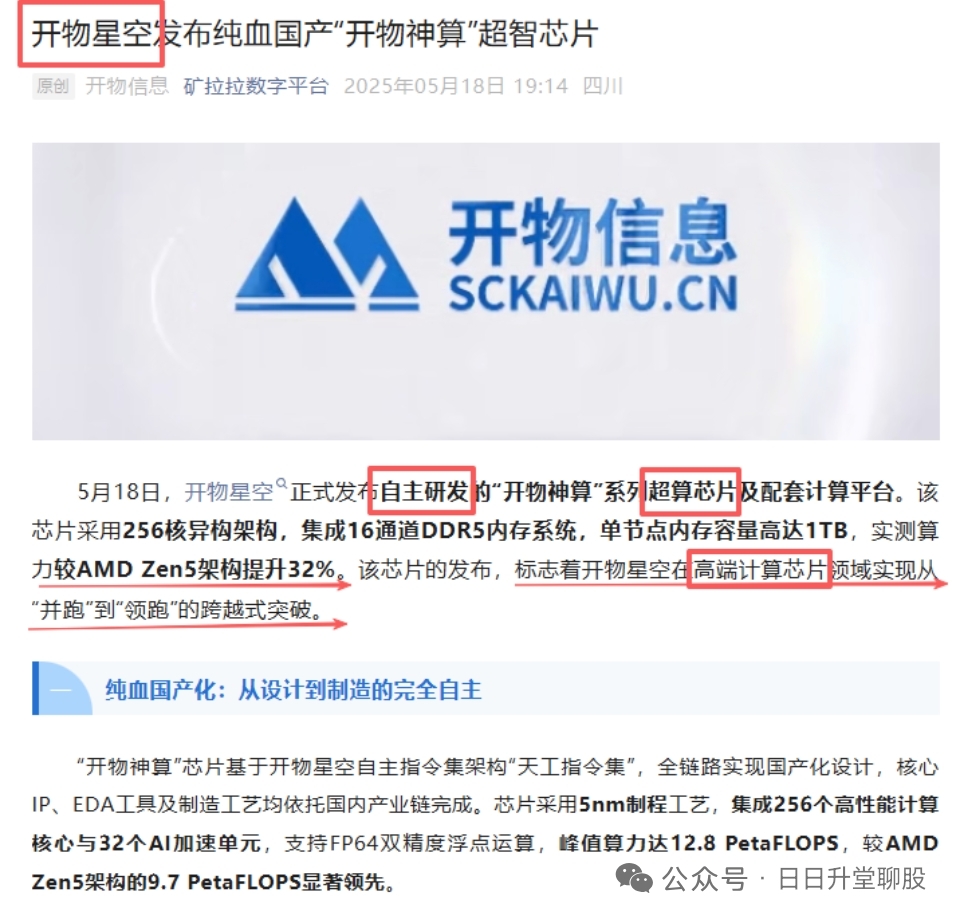
ST金顶的底气,源于开物星空自主研发的 “开物神算” 系列超算芯片 —— 这款完全国产化的芯片,不仅在性能上实现对国际巨头的超越,更填补了国内卫星星上算力的技术空白。
从技术参数来看,“开物神算” 堪称 “算力猛兽”:采用 5nm 先进制程,集成 256 个高性能计算核心与 32 个 AI 加速单元,支持 FP64 双精度浮点运算,峰值算力达 12.8 PetaFLOPS,较 AMD Zen5 架构的 9.7 PetaFLOPS 提升 32%;内存系统更是突破性搭载 16 通道 DDR5 控制器,单通道带宽 6400 MT/s,总带宽突破 102.4 GB/s,配合 1TB 超大内存池,可轻松支撑高并发科学计算与 AI 训练任务。更关键的是,芯片内置的智能内存纠错技术(IMEC),能将数据错误率降至十亿分之一,完美适配卫星在轨运行的极端环境。
而这款芯片的核心竞争力,在于 “纯血国产化”:从自主指令集架构 “天工指令集”,到核心 IP、EDA 工具,再到制造工艺,全链路依托国内产业链完成,彻底摆脱对英伟达 GPU、国外 EDA 工具的依赖。这种 “自主可控” 不仅是技术安全的保障,更让芯片在国家级项目中具备不可替代的优势 —— 目前,“开物神算” 已实打实地应用于 “天算地算”“超导量子计算机(本源悟空)” 等国家重点项目,还能推动超算中心建设成本下降 25%,真正实现 “技术突破 + 产业降本” 的双重价值。
场景落地:从 “开物星座” 到 “太空矿监”,算力赋能空天与矿业技术的价值终究要靠应用验证,四川金顶早已跳出 “芯片研发” 的单一维度,构建起 “芯片 - 卫星 - 场景” 的完整生态。
2025 年 9 月,星河动力发射的谷神星一号(遥十五)运载火箭,成功将 “开物星座 01 号” 卫星送入轨道 —— 这颗卫星搭载的正是 “开物神算” 芯片,具备对地观测、智能解译与实时数据下行能力,可直接为全球矿业提供高精度太空信息服务,覆盖矿产资源探测、矿区环境监测、开采合规分析等场景。与传统卫星 “天感地算” 模式不同,“开物神算” 支持 “天算地算” 模式,卫星采集的数据可在轨实时处理,无需依赖地面站回传,将数据利用率从不足 10% 提升至近 100%,时效性也从 “小时级” 压缩到 “分钟级甚至秒级”。
按照规划,“开物星座” 并非单星作战:未来五年,开物星空计划发射 512 颗专用卫星,构建覆盖全球 3 万座矿山的 “太空矿监星链”;同时,一座年产 150 颗卫星的超级工厂也在推进中 —— 参考国内卫星工厂产能格局(吉利卫星超级工厂年产 500 颗、格思信息工厂年产 300 颗),这座工厂投产后,四川金顶将直接跻身国内卫星制造第一梯队,从 “算力芯片供应商” 升级为 “空天信息解决方案服务商”。
战略协同:牵手之江实验室,共建千颗卫星算力网如果说 “开物神算” 是四川金顶的 “核心引擎”,那么与之江实验室的深度合作,就是其打开 “太空算力” 未来的关键钥匙。
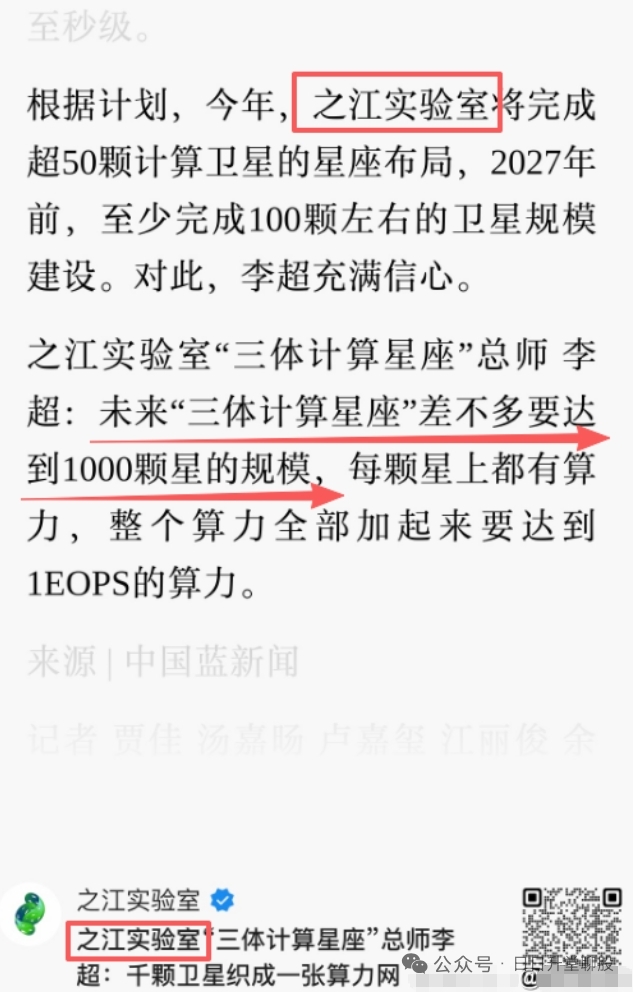
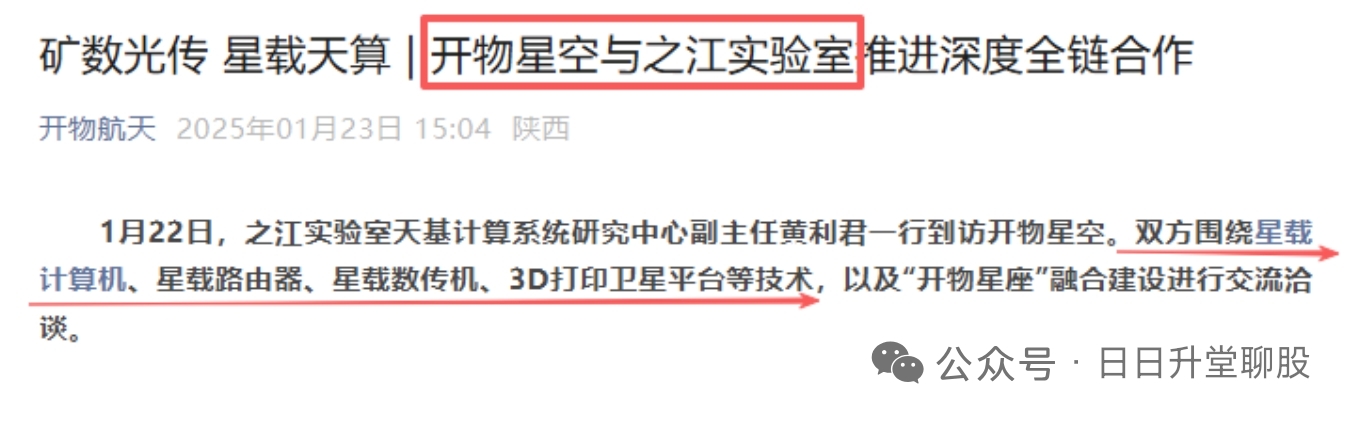
之江实验室作为我国算力卫星星座的核心实施主体,正在推进 “三体计算星座” 计划 —— 这一计划旨在发射千颗算力卫星,构建总算力达 1 EOPS 的太空算力网,彻底颠覆传统卫星 “数据回传 - 地面处理” 的低效模式。而开物星空作为之江实验室的全链路合作伙伴,将提供星载计算机、星载路由器、星载数传机、3D 打印卫星平台等核心技术支撑,共同打造 “星载天算” 系统。
双方的合作不止于太空算力,更延伸到 “AI + 矿业” 的创新场景:结合开物星空与璞钛科技联合研发的 AI-RAN 系统,可实现矿车毫米级定位与自动驾驶,将算力成本降低 40%;同时,借鉴美国 KoBold 公司 “卫星 + AI 大模型” 探矿的成功经验(10 天找到全球最大铜矿,效率远超传统探矿的 “数年周期”),双方计划布局 AI 卫星探矿,利用卫星遥感数据与 AI 算法,精准定位矿产资源,重塑矿业勘探模式。
更具想象力的是,开物星空已明确将 “太空采矿” 作为远期目标,规划涵盖小行星探矿、太空采矿、小行星捕获 —— 这一布局不仅让四川金顶跳出传统矿业的天花板,更使其成为国内 “太空资源开发” 的先行者。市值逻辑:20 亿估值下的 “预期差”,国资背景的 “确定性”当前四川金顶 20 多亿的市值,与其技术实力、产业布局严重不匹配,核心源于 “预期差”:一方面,公司尚未被划入芯片、商业航天板块,市场对其转型认知不足;另一方面,相比旋极信息(参股浙江曲速 13% 即市值超百亿),四川金顶是 “直接控股 + 实锤应用”,而非 “参股概念”,确定性更强。
本文作者可以追加内容哦 !

