大家好,我是国融添益增强债券型证券投资基金(以下简称“国融添益增强债券”)的基金经理李青华。
国融添益增强债券三季报已披露,欢迎各位投资人查阅。这里,我就三季报跟大家做个简要的解析,同时分享一下我们四季度的投资展望。
三季度投资逻辑
第一个投资预判是超长端的赔率与胜率。这一预判在三季度得到了充分验证。30年、50年期等超长期限国债收益率在三季度走出独立行情,较二季度末分别下行13.6bp和15bp至2.10%、2.26%,区间低点触及2.08%、2.24%,双双创出年内新低。(数据来源:iFinD)背后的驱动因素包括:三季度PMI等宏观经济数据表现一般,内需修复有待增强;央行维持资金面适度宽松,资金面没有对长端表现形成实质性约束;30年与10年国债利差处于相对高位,意味着超长端利率债资本利得远高于中短端。
第二个判断是信用债的增量需求。摊余成本法债基在暂停五年后于三季度重启,首批加第二批合计28只、理论募集上限约2240亿元,且全部采用63个月封闭期,与5年期信用债的久期匹配。这一事件明显推动了信用债需求:5年期AAA和AA+中短期票据收益率在三季度收窄约10bp,5年期信用利差一度低于3年期,形成期限倒挂,本质上是配置资金对确定性品种的抢筹。国融添益增强债券在这一方向上的信用债仓位,吃到了利差压缩和票息的双重贡献。
在权益上的克制,同样构成了三季度收益的一部分。沪深300三季度下跌12.49%,创业板指下跌27.8%,转债指数下跌4.24%。(数据来源:iFinD)转债的估值压缩在9月尤为剧烈,偏股型和高平价品种跌幅居前,纯债久期策略显著跑赢所有资产类别。国融添益增强债券在三季度转债配置规模极低,并非出于对权益的长期悲观,而是在赔率不足、估值保护偏薄的条件下,无需用债券积累的确定性收益去交换一个胜率并不对称的权益敞口,反映出产品在大类资产配置上的灵活性和正确性。
四季度投资预期
往后看,债券市场的投资机会尚未结束。超长端的赔率在三季度已经有所消耗——30Y-10Y利差从高位压缩至41bp附近——继续单边押注长久期下行性价比在下降,但并不意味着超长端失去价值;在基本面弱修复、资产荒未结束的格局下,回调后的波段参与仍然是更合理的介入方式。信用端,摊余债基的建仓期仍在延续,5年期高等级信用债的需求支撑尚未完全兑现,但利差已经抢跑的部分需要审慎对待,信用债的重心放在一二级定价偏差和季末冲量后的估值修复窗口,而非继续追逐极致压缩的利差。
TL在三季度已经表现出其作为超长久期管理工具的弹性,反之当基金的现券久期积累到一定程度、而市场短期赔率不再支持继续做多时,用TL空头对现货久期进行动态对冲,比直接出售现券更灵活,也更有利于保留票息底仓。短久期现券叠加长久期期货空头的对冲结构,在利率上行阶段能够有效隔离净值回撤。
权益仓位短期内不新增。转债的估值虽然在三季度有所消化,但百元平价拟合溢价率仍处于五年以来80%以上的历史分位,绝对收益保护并不充分。在正股企稳信号和估值压缩给出更明确的赔率之前,维持零或极低的转债配置是产品在资产类别层面保持主动权的必要条件。
总体来看,三季度的超额收益来自对久期弹性和信用增量需求的前期预判,以及对权益不确定性的主动回避。四季度的任务是在赔率结构变化之后,用波段交易替代趋势持有,以及用期货对冲管理久期风险,把已经获得的收益守住,再在回调中把握下一次的波段交易机会。
最后感谢各位投资者的支持,我们会用心尽全力做好国融添益增强债券这只产品。
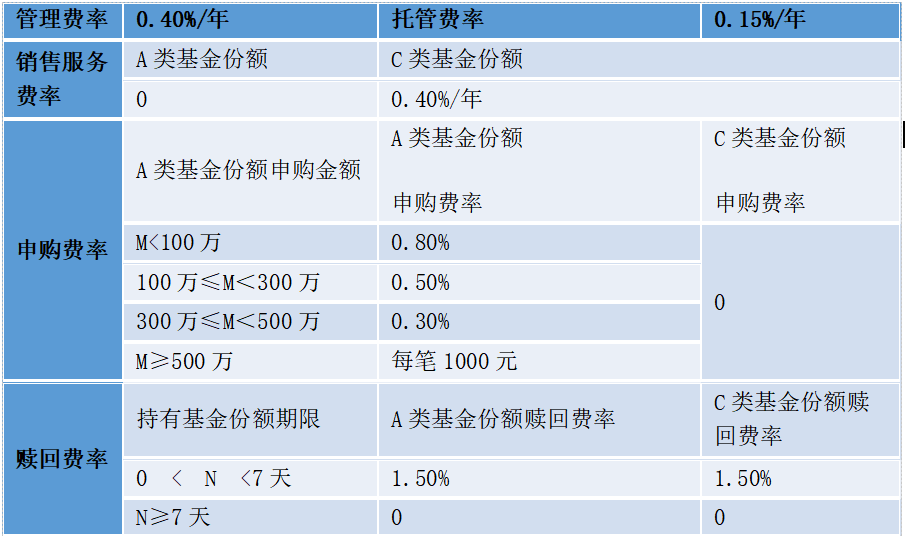
本基金相关费用信息如下:
风险提示:本资料仅为宣传用品,不作为任何法律文件。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。基金的过往业绩不代表其未来表现,基金管理人管理的其他基金的业绩并不构成本基金业绩表现的保证。观点仅供参考,不作为投资建议,观点具有时效性。材料是基于可靠且目前已经公开的信息撰写,力求但不保证信息的准确性和完整性。其中的预测数据均根据公开数据资料作出的合理假设,但预测数据都带有未来的许多不确定因素,我们不能保证这些预测必然会实现,也不能保证不根据未来数据更新这些预测。投资者购买基金,既可能按持有份额分享基金投资所产生的收益,也可能承担基金投资所带来的损失。投资者应当认真阅读《基金合同》、《招募说明书》等法律文件,了解所投资基金的风险收益特征,并根据自身情况购买与风险承受能力、投资目标相匹配的产品。基金有风险,投资需谨慎。
$国融添益增强债券A(OTCFUND|016618)$$国融添益增强债券C(OTCFUND|016619)$
本文作者可以追加内容哦 !

