这是灵兽第1907篇原创文章
永辉扭亏、汇嘉大涨、中百巨亏……10家A股上市零售企业前三季度成绩单背后出现行业分化。
作者/楚勿留香
ID/lingshouke
一组前三季度财报,折2026年上市零售企业真实的经营状况:有增长也有亏损,业绩出现较大分化,不容乐观。
其中,既有宏观经济的影响,又有上市零售企业各自不同的困境。虽然消费增长低迷,但仍有部分零售企业逆势增长。
《灵兽》梳理了已经公布2026年前三季度财报的10家A股上市零售企业的业绩,从梳理情况看,前三季度营收实现同比增长的只有步步高、国光连锁和汇嘉时代三家。
步步高营收35.14亿元,同比增长10.02%;国光连锁营收21.67亿元,同比增长1.55%;汇嘉时代营收19.61亿元,同比增长4.95%。
其他企业的业绩都有不同程度的下滑。其中,永辉超市营收352.42亿元,同比下降16.95%;中百集团下降了21.21%;利群股份下降了25.66%;三江购物下降了10.84%;百联股份下降了10.71%;家家悦和红旗连锁的下降幅度最小,分别同比下降了2.14%和2.93%。
利润方面,情况更加复杂。
永辉超市前三季度归母净利润1.70亿元,实现扭亏;汇嘉时代归母净利润1.37亿元,同比增长70.08%;家家悦归母净利润2.18亿元,同比增长6.04%。
百联股份归母净利润同比增长206.09%,但其中有约7.38亿元来自非经常性损益,扣非净利润只有1.65亿元,同比增长7.96%。
步步高归母净利润同比下降40.12%,但扣非净利润同比增长262.32%;红旗连锁归母净利润同比下降2.81%,扣非净利润却增长0.96%。
另一边,中百集团前三季度归母净亏损4.99亿元,利群股份由盈转亏,净亏损1.83亿元。
有人扭亏,有人增长,有人靠资产处置和投资收益增厚利润,也有人营收和利润一起下滑。
国家统计局数据显示,1至9月社会消费品零售总额37万亿元,同比增长1.1%。消费仍在增长,只是增长得不算快。对于零售企业来说,这意味着一个现实问题:消费者还在买东西,但未必还在原来的地方、用原来的方式买东西。
换个角度看,消费并不是没有增长,而是商品和服务、线上和线下、不同零售业态之间的增长速度已经出现明显差异。
在这样的环境下,零售企业靠什么增长?又为什么有人越调改越亏,有人关店之后反而开始扭亏?
1
盈利者都在做什么
先看实现增长或者经营改善的企业。
永辉超市是最受关注的一家。
前三季度,永辉超市营收352.42亿元,同比下降16.95%;归母净利润1.70亿元,上年同期亏损7.1亿元,实现扭亏。
永辉前三季度实现扭亏,是门店调改、毛利率改善、费用率下降以及上年同期较高闭店和调改成本减少等多重因素共同作用的结果。换个角度看,这个利润来得没那么容易。
从经营数据来看,调改已经带来一些好的变化,前三季度的毛利率与去年同期相比,提高2.06个百分点,期间费用率则下降了2.3个百分点。自有品牌销售额达到40.89亿元,已经占到销售额的10.94%。此外,线上销售额达到了75.53亿元,在总销售额中占比20.21%。
永辉这次的改变,不只是把卖场重新装修一下,而是开始动商品结构、采购体系,还有门店的经营方式了。
永辉前三季度营收下滑,与其主动关闭长期亏损门店,部分门店在调改期间歇业等有关。到前三季度末,永辉门店383家,同比减少67家,累计完成338家门店调改。
不过,还有一个问题需要继续观察,即永辉调改后的门店能不能一直赚钱,这一点较为重要。
步步高是另一个值得关注的样本。
前三季度,步步高营收35.14亿元,同比增长10.02%;归母净利润1.35亿元,同比下降40.12%;扣非净利润4515.72万元,同比增长262.32%。
归母净利润下降,主要是因为上年同期以股抵债产生的重整收益较高,导致比较基数较大。扣非净利润和经营现金流,更能反映当期经营情况。
前三季度,步步高经营活动现金流净额达到7.2亿元,同比增长80.39%。
步步高的经营调整,主要围绕超市“胖改”和区域市场展开。公司推进“胖改”3.0,调整商品结构、卖场布局和服务方式,常德、怀化等地的调改门店客流、客单价、坪效和销售额均有提升。
自有品牌BL已经推出200余款商品,中央厨房也在与湖南老字号合作开发快手菜、烘焙等产品。与此同时,Better购即时零售业务上线,尝试把线下门店的商品和服务延伸到线上。
步步高还有一个变化,是购物中心业务开始承担更多增长任务。
9月,步步高天地怀化店开业,第一天客流超过了20万人次,GMV达1300万元;中秋、国庆这段时间,购物中心的GMV累积超过了6.4亿元。
超市和购物中心两条业务线并行,让步步高开始从传统超市经营向区域商业综合体运营延伸。
汇嘉时代则是前三季度业绩表现比较扎实的一家。
前三季度,汇嘉时代营收19.61亿元,同比增长4.95%;归母净利润1.37亿元,同比增长70.08%;扣非净利润1.22亿元,同比增长64.05%;经营活动现金流净额3.36亿元,同比增长19.11%。
汇嘉时代的利润增长,主要靠调改和一直深耕供应链。
公司从2025年8月开始对标胖东来进行超市调改,优化商品结构,强化生鲜经营,并推进供应链管理。上半年,公司超市业务收入从上年同期的7.13亿元增长至7.88亿元,毛利率从18.34%提高至20.38%。
汇嘉时代的“调改”是把生鲜这个高频品类作为经营重点,通过商品结构和供应链效率提升来提升毛利。
作为区域零售企业,汇嘉时代把生鲜、熟食和本地商品作为重要抓手,消费者需要什么,汇嘉就应该围绕什么建立商品和供应链能力。
红旗连锁则提供了另一种经营思路。
前三季度,红旗连锁营收69亿元,同比下降2.93%;归母净利润3.72亿元,同比下降2.81%;扣非净利润同比增长0.96%。
营收虽然下滑了,可扣非净利润却在增长,缘于红旗连锁门店布局的优化,精细化运营的支撑。截至目前,红旗连锁云值守24小时门店已经超过了1500家,与此同时,推进的预售经营模式,发展“红旗优生活”平台,提供本地送服务,并通过物流配送中心提升区域供应效率。
依托社区门店,做好高频刚需商品,再通过数字化和配送服务提升门店效率,这就是红旗连锁的主要经营思路。
家家悦前三季度营收132.97亿元,同比下降2.14%;归母净利润2.18亿元,同比增长6.04%;扣非净利润2.00亿元,同比增长1.56%。
家家悦的利润涨幅不大,但整体表现相对稳健。不过内部各业态之间的分化也比较明显:前三季度,综合超市营收同比增长了1.45%,社区生活超市下降了6.53%,乡镇超市下降了5.36%,其他业态降幅达20.93%。
从表现上看,家家悦的综合超市表现较为稳定,不过,社区和乡镇这两个业态,各自都面临着不小的压力。
2
亏损者忽略了哪里?
中百集团是其中压力比较大的一家。
前三季度,中百集团营收51.63亿元,同比下降21.21%;归母净亏损4.99亿元。虽然归母净亏损同比有所收窄,但扣非净亏损达到5.00亿元,同比扩大3.14%。
也就是说,账面上亏损是少了,但主营业务并没有跟着变好。
中百集团的日子已经不好过好多年。公司从2021年开始就一直亏损,2025年全年净亏损达到9.57亿元。这几年,公司一直在推进门店调改,关掉一些效益不好的门店,还卖掉了部分区域资产。
但问题在于,收入下降以后,租金、人工、折旧摊销这些成本却没办法跟着一起降下来。
中百集团2026年前三季度的毛利率与去年同期相比,提高了0.29个百分点,但它的期间费用率达到了31.43%,比去年同期高了3.18个百分点。资产负债率更是高达95.97%,此外,截至2026年9月末,中百集团归属于上市公司股东的所有者权益为3.23亿元,较上年末下降60.73%。
这组数据说明,中百集团的问题已经不只是门店商品和卖场调整,而是经营规模、费用结构和资产负担之间出现了比较严重的失衡。
公司当下正在处置部分区域的业务和资产,经营重心也在慢慢向湖北收缩。对中百来讲,当下最重要的可能不是继续追求门店规模,而是先稳住核心区域,同时,降低经营负担,恢复主营业务的造血能力。
利群股份也陷入了亏损。
前三季度,利群股份营收39.88亿元,同比下降25.66%;归母净亏损1.83亿元,上年同期还盈利1373.55万元;扣非净亏损2.02亿元。
公司称,营收下降、毛利减少,以及折旧摊销等固定成本较高,是亏损的重要原因。
利群股份前三季度关闭16家门店,包括5家便利店、10家品类专营店和1家综合超市,同时新开1家便利店。其中,关闭的连云港巨龙南路店面积达到1.8万平方米。
这其实反映出大卖场面临的一个现实问题,门店开得越大,对销售规模的要求就越高。一旦客流和销售往下走,租金、人工、折旧这些固定成本就会很快把利润压力放大。
利群股份前三季度毛利率同比提高1.42个百分点,但净利率已经降至-4.79%。第三季度主营业务收入同比下降31.25%,毛利率同比下降16.13个百分点。
毛利率提高了,但公司还是亏损,问题就出在收入下滑和费用压力抵消了毛利改善。对大型零售企业来说,仅提高毛利率是不够的,还得让销售规模和费用结构重新匹配起来才行。
三江购物则面临业务结构调整带来的压力。
前三季度,三江购物营收26.64亿元,同比下降10.84%;归母净利润9182.21万元,同比下降19.8%;经营活动现金流净额同比下降40.23%。
到2026年3月31日,三江购物与盒马的合作终止。前三季度,宁波地区盒马店业务收入减少,公司营收也因此受到影响。
过去,三江购物与盒马的合作,是传统区域零售企业拥抱新零售的一种探索。如今合作结束,公司需要重新寻找自身的经营定位。
从现在的情况看,邻里店还算比较有韧性,社区店就遇到了销售下滑的问题。另外,安鲜冷链集配中心转固之后,固定资产变多了,可能也会带来更多的折旧压力。
三江购物需要回答的问题是:离开盒马之后,能不能重新建立自己的商品、供应链和门店竞争力?回归区域社区超市,并不意味着竞争压力会自动消失。
3
增长和亏损的共性,藏着哪些规律?
把这些企业放在一起看,增长企业和亏损企业的差异,已经比较清楚。
盈利企业的共性,可以总结为四点。
第一,调改有成效,但必须进入稳定经营期。
永辉、步步高和汇嘉时代都在推进超市调改,但三家企业的效果并不相同。
永辉已经扭亏了,毛利率和期间费用率也有改善,不过扣非净利润还是比较薄;步步高扣非净利润和现金流改善较为明显;汇嘉时代则是通过生鲜经营和供应链优化,让营收、利润和毛利率一起变好。
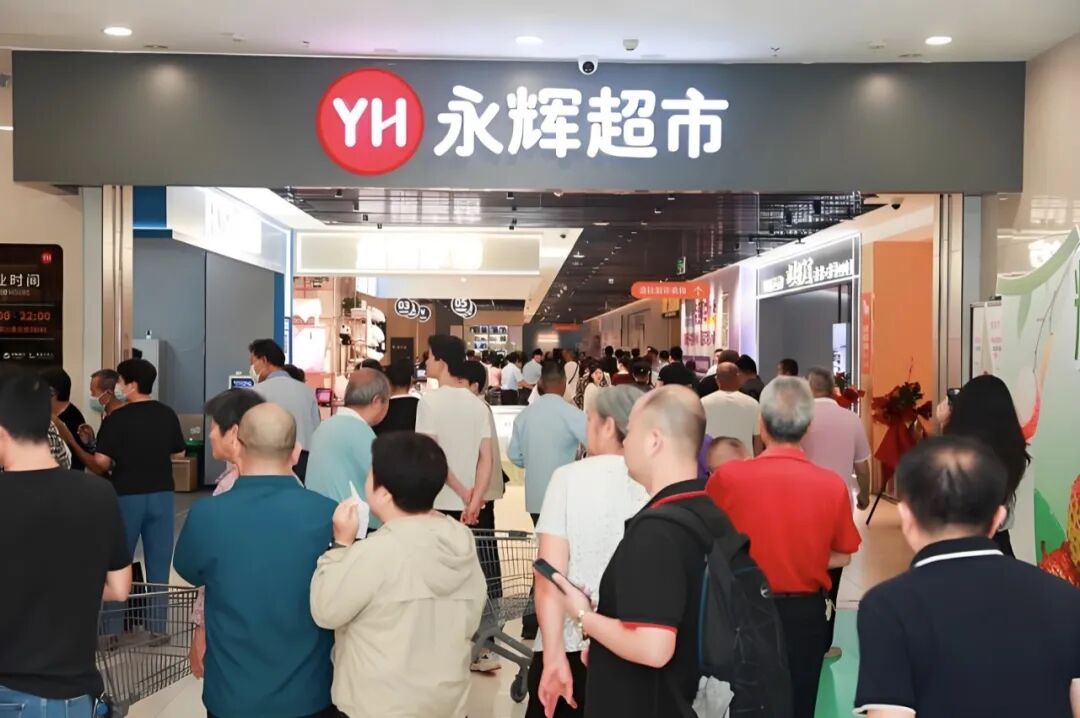
这说明调改并不是换个装修、换一批商品就能成功。调改真正要解决的是商品结构、采购成本、损耗、库存周转和员工服务等经营问题。
如果只是照搬卖场的样子,自己没有建立起商品能力和供应链能力,调改的效果就很难长期维持下去。
第二,供应链效率仍然是零售企业的利润来源。
汇嘉时代着重做生鲜直采和优化供应链,步步高做中央厨房和自有品牌,永辉调整商品结构,红旗连锁用预售的经营模式,这些做法本质上都是在提升商品流通的效率。
消费增长放缓之后,零售企业很难再靠市场自然增长获得利润。谁能降低采购成本、减少损耗、提高周转,谁就更有机会从有限的销售额中挤出利润。
第三,线上线下融合需要真正产生增量。
永辉今年前三季度的线上销售达到了75.53亿元,占总销售额的20.21%;汇嘉时代的即时零售订单累计超过了21万单;红旗连锁在做本地送服务;步步高也把即时零售业务做起来了。
这些动作说明,即时零售已经成了传统零售企业不能忽视的一个渠道。
但线上也不是万能的。线上订单如果只是把线下的单子搬到平台上,还得额外承担配送、平台和履约这些成本,不一定能赚到钱。关键要看线上业务能不能和门店库存、配送能力还有会员体系配合起来,能不能把门店整体的销售密度提上去。
第四,经营现金流开始成为检验企业质量的重要指标。
步步高前三季度经营现金流增长80.39%,汇嘉时代增长19.11%,家家悦增长2.39%。这些企业的现金流表现相对稳定。
而红旗连锁、三江购物、中百集团的经营现金流则分别下降52.49%、40.23%和36.17%。
现金流下降不一定意味着企业马上出现经营危机,但如果营收持续下滑、利润承压,现金流又不断减少,企业后续调改和投资的空间就会受到限制。
亏损企业的共性问题,同样比较突出。
一是,收入下降,固定成本却降不下来。
中百集团、利群股份都面临不同程度的收入下滑。门店租金、人工、仓储、物流和折旧摊销等支出具有刚性,收入减少之后,单位销售需要承担的成本反而更高。
二是,调改和扩张没有及时转化为经营成果。
门店调改这件事,既要投入资金又要投入时间。假如调改完之后,业绩依然不见好转,又或者商品结构跟当地消费习惯不匹配,那之前投进去的钱,很可能就变成了新的负担。
中百集团的情况说明,调改这件事不是照搬一个标杆就能解决问题的。不同地方的消费能力不一样,客群结构和供应链条件也各不相同,企业要找到适合自己的商品和经营方式。
三是,低价竞争没有供应链支撑,就容易伤害利润。
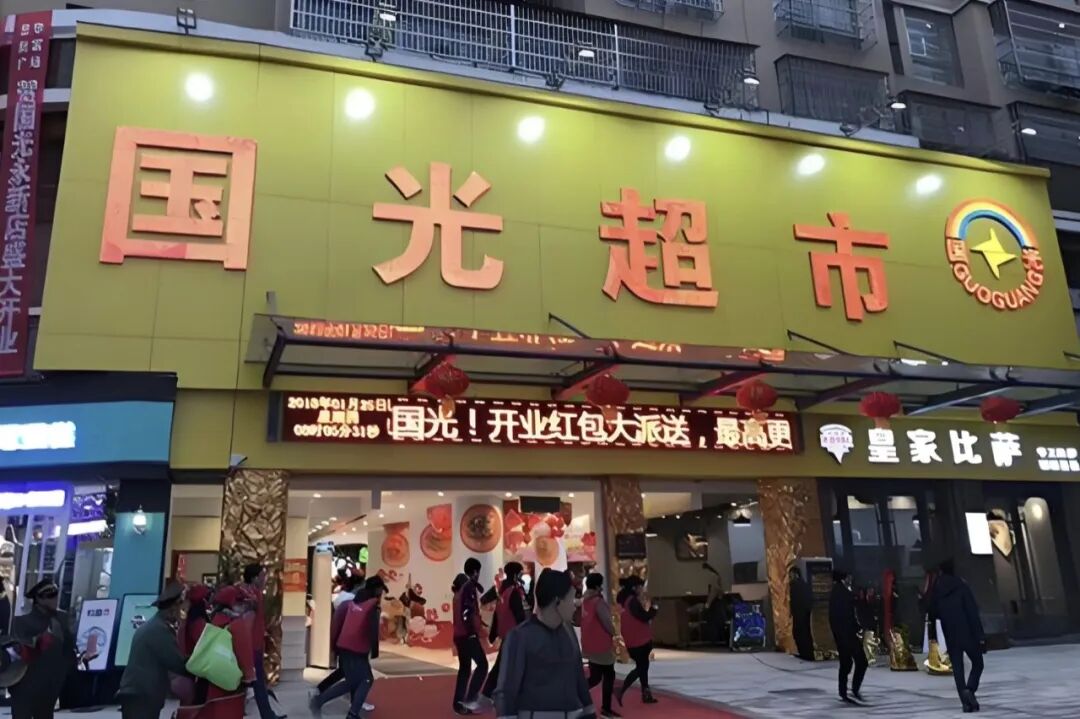
国光连锁营收同比增长,但归母净利润有所下降,扣非净利润则实现增长。低价策略能否在扩大销售的同时维持合理毛利率,仍然需要结合其商品结构、毛利率和费用变化进一步观察。
对零售企业来说,低价不是简单让利,而是要有更低的采购成本、更高的周转效率和更低的运营费用。
2026年前三季度,上市零售企业的业绩分化,有好有坏,不过有一点越来越清楚了,单店能不能赚钱、商品有没有竞争力、供应链能不能支撑低价和效率、经营现金流能不能一直维持下去,这些才是企业要关注的重点,而不是只盯着门店数量和销售规模。
零售企业真正要做的,还是把商品做好,把成本算清楚,把门店经营好。说到底,零售行业没有捷径可走,只能回到基本功上。(灵兽传媒原创作品)
本文作者可以追加内容哦 !

