中成进出口股份有限公司于2000年上市,实际控制人为“国务院国有资产监督管理委员会”。公司的主要业务为成套设备出口和工程承包,占比高达69.25%。
2026年三季度,公司实现营收10.13亿元,同比增长22.57%。扣非净利润-1,495.32万元,较去年同期亏损有所减小。中成股份2026年第三季度净利润1,799.09万元,业绩扭亏为盈。
一、信用减值损失由损失变为收益推动净利润扭亏为盈
1、营业总收入同比增加22.57%,净利润扭亏为盈
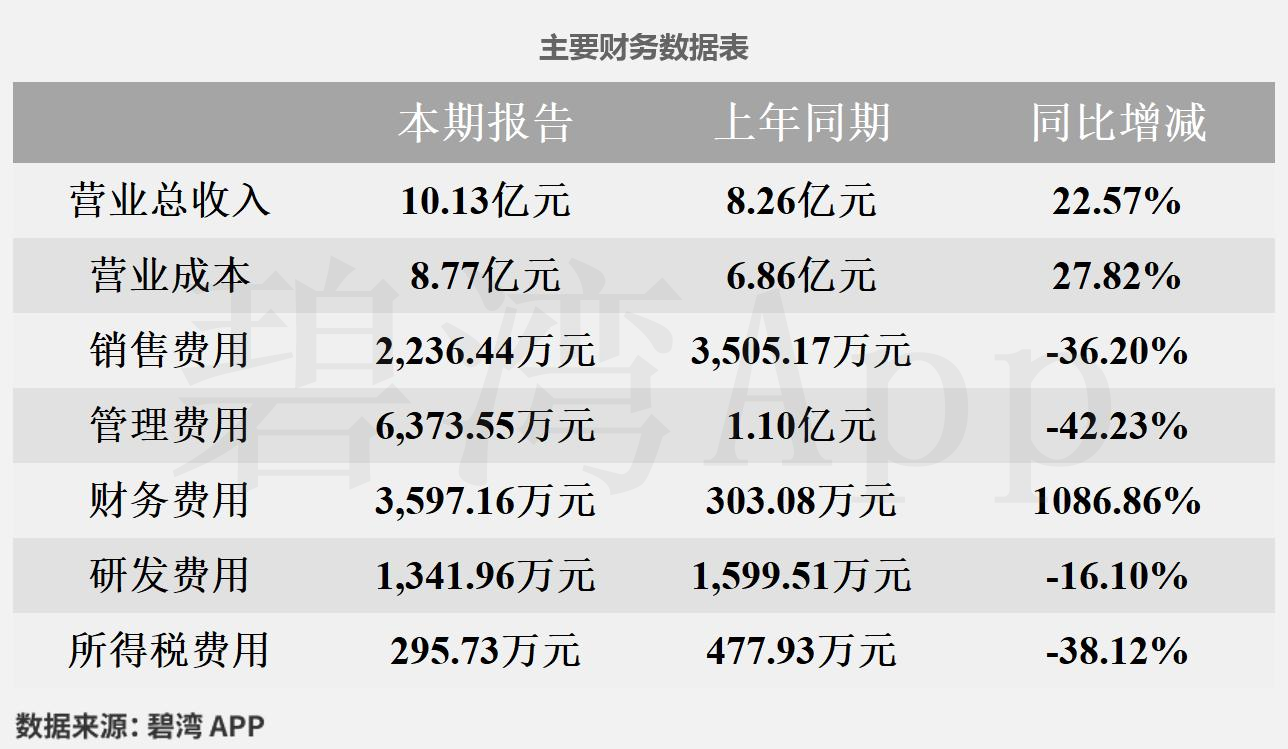
2026年三季度,中成股份营业总收入为10.13亿元,去年同期为8.26亿元,同比增长22.57%,净利润为1,799.09万元,去年同期为-3,408.60万元,扭亏为盈。
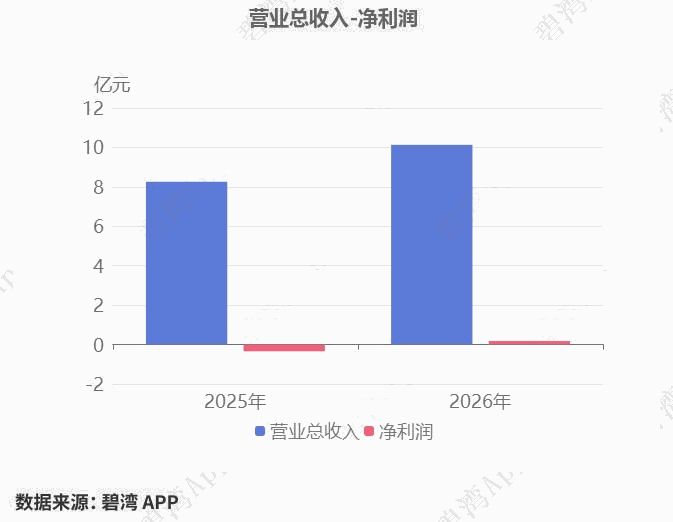
净利润扭亏为盈的原因是:
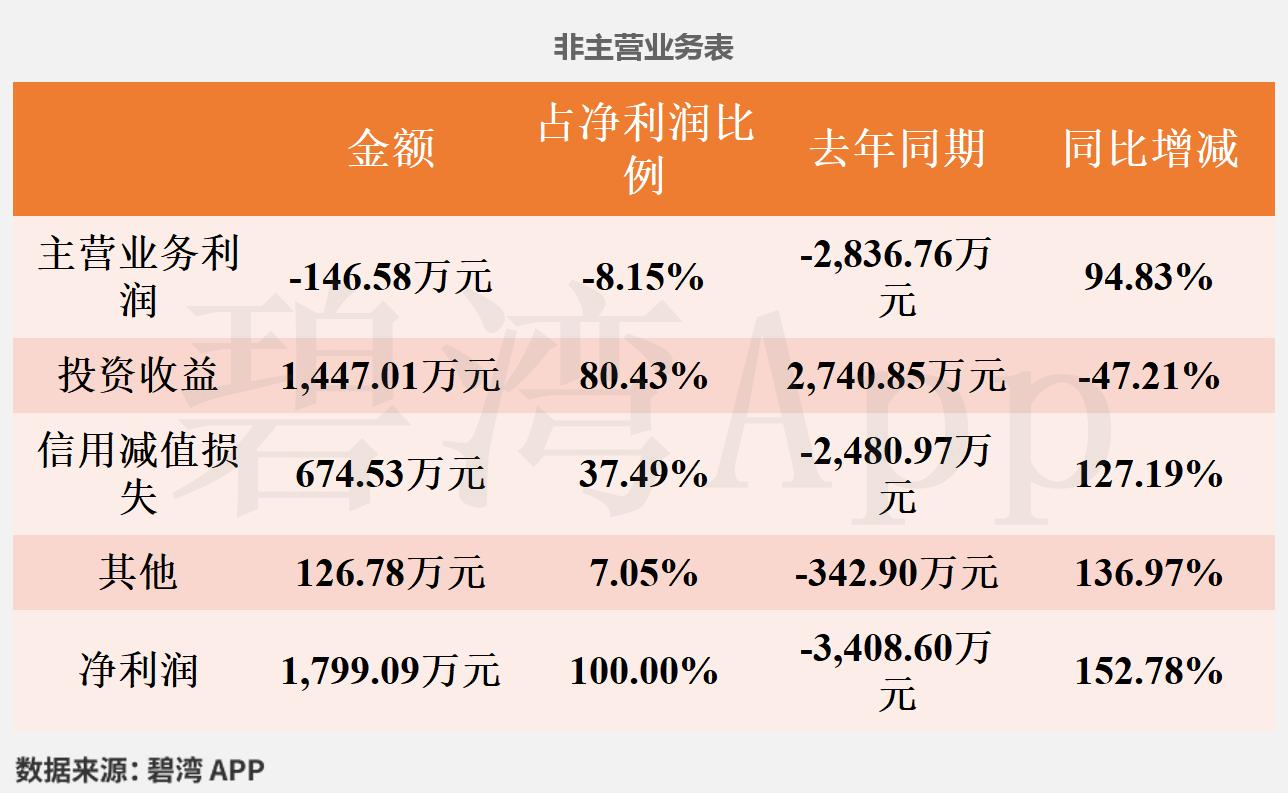
虽然投资收益本期为1,447.01万元,去年同期为2,740.85万元,同比大幅下降;
但是(1)信用减值损失本期收益674.53万元,去年同期损失2,480.97万元,同比大幅增长;(2)主营业务利润本期为-146.58万元,去年同期为-2,836.76万元,亏损有所减小。
2、主营业务利润较去年同期亏损有所减小
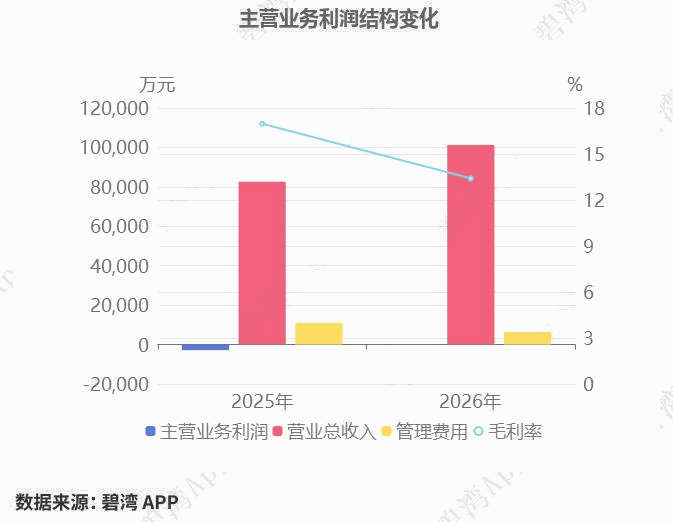
2026年三季度主营业务利润为-146.58万元,去年同期为-2,836.76万元,较去年同期亏损有所减小。
虽然毛利率本期为13.41%,同比下降了3.56%,不过(1)营业总收入本期为10.13亿元,同比增长22.57%;(2)管理费用本期为6,373.55万元,同比大幅下降42.23%,推动主营业务利润亏损有所减小。
3、非主营业务利润扭亏为盈
中成股份2026年三季度非主营业务利润为2,241.40万元,去年同期为-93.92万元,扭亏为盈。
二、资产负债率同比下降
2026年三季度,企业资产负债率为72.38%,去年同期为89.42%,同比下降了17.04%。
1、负债增加原因
中成股份负债增加主要原因是投资活动产生的现金流净额本期流出了1.00亿元,去年同期流出177.55万元,同比大幅增长。主要是由于购建固定资产、无形资产和其他长期资产支付的现金本期为1.08亿元,同比大幅增长。
2、偿债能力:经营活动现金流净额/短期债务为0.29,去年同期为-0.12,经营活动现金流净额/短期债务连续两期都很低。
经营活动现金流净额/短期债务为0.29,去年同期为-0.12,经营活动现金流净额/短期债务连续两期都很低。表明企业短期偿债压力较大。
三、公司在回报股东方面堪称积极
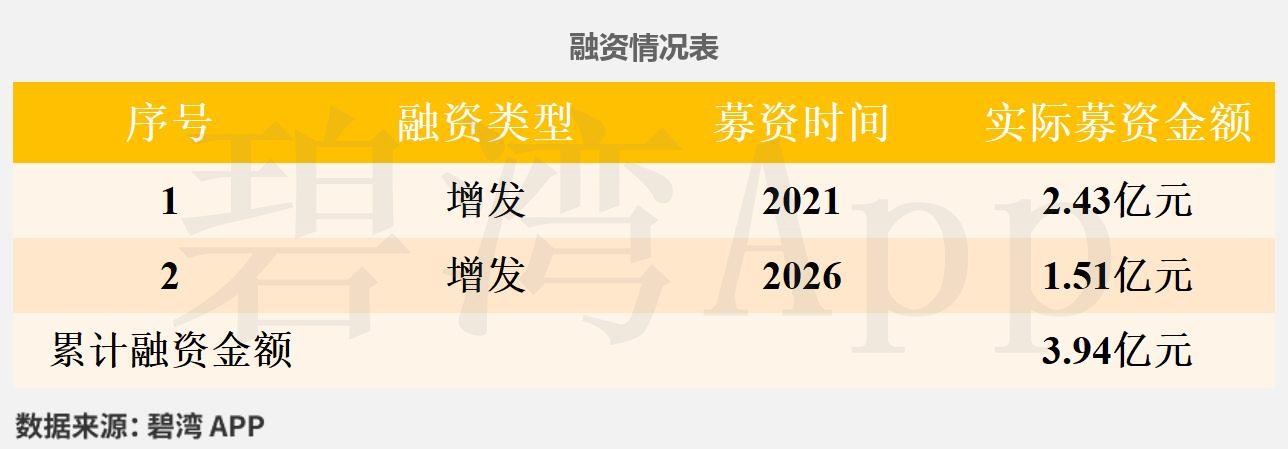
公司2000年上市以来,公司坚持19年分红,持续地给股东带来回报,累计现金分红9.48亿元,超过累计募资5.54亿元。
四、行业分析
1、行业发展趋势
中成股份属于商贸零售行业下的贸易Ⅲ细分领域,专注成套设备进出口及工程承包业务。 近三年,国际贸易受全球供应链重构及区域经济合作深化驱动,国内贸易行业加速向服务集成化转型,2025年市场规模预计突破50万亿元,年复合增长率约3.5%。未来聚焦一带一路沿线市场拓展、绿色贸易及数字化供应链服务,细分领域如工程承包和环保技术出口潜力显著。
2、市场地位及占有率
中成股份在国内贸易Ⅲ行业中处于中游地位,依托央企背景聚焦成套设备出口,但市场占有率不足5%,2024年三季报显示营收同比下滑59.35%,行业竞争加剧导致盈利承压。
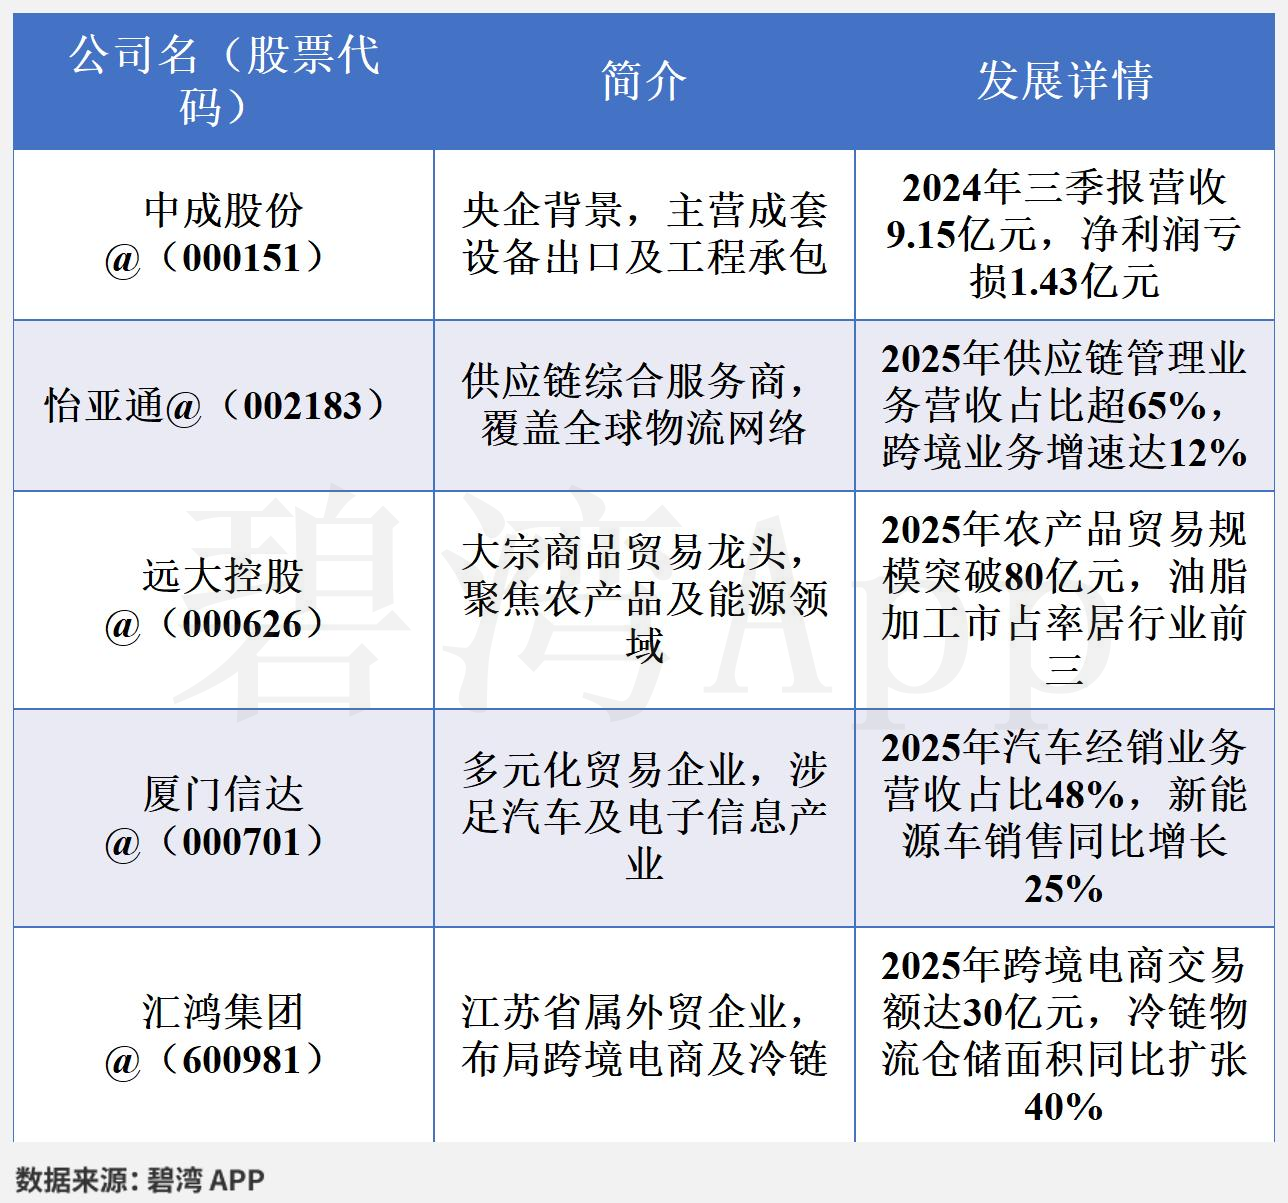
3、主要竞争对手
4、经营评分排名
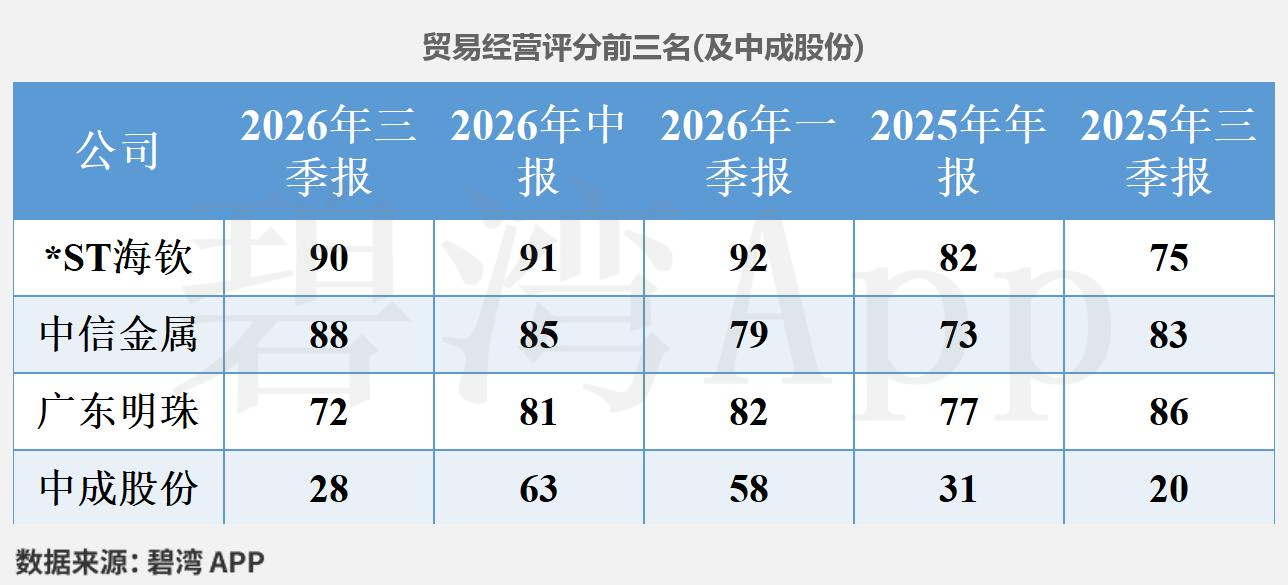
中成股份在2026年三季报经营评分排名为第3012名,在贸易行业中排名为11名。
中成股份截至11月3日,近5个交易日累计涨7.02%,最新收盘9.56元。最新交易日涨10.01%,振幅10.36%,换手率5.74%,成交量为前几日均量的4.32倍,明显放量,此前三日连续下跌。
免责声明:本文信息基于公开资料整理,仅供参考,碧湾力求准确但不保证无误,亦不构成投资建议,请审慎决策。
本文作者可以追加内容哦 !

