根据全球市场报告供应商“168报告网”最新发布的《中国丙烯腈市场研究报告2026-2032》数据显示,预计2031年中国丙烯腈市场规模将达到52.0亿美元,未来几年年复合增长率(CAGR)约为4.8%。作为连接石化原料与合成树脂、合成纤维及合成橡胶产业的重要基础化工原料,丙烯腈主要应用于ABS树脂、腈纶、丙烯酰胺和丁腈橡胶等领域。随着高端工程塑料、新能源材料及环保治理需求发展,中国丙烯腈市场正由产能扩张逐步转向供需调整与产品结构升级。
一、中国丙烯腈市场供给格局与产能分布
丙烯腈是一种具有碳碳双键和氰基结构的有机化合物,化学式为C₃H₃N,常温下为无色透明液体,具有挥发性、易燃性和一定毒性。工业生产主要采用丙烯氨氧化工艺,即以丙烯、氨和氧气为原料,在催化剂作用下制得丙烯腈。该工艺成熟度较高,适合大型连续化装置运行,国内外主流生产企业普遍依托炼化一体化平台布局相关产能。
中国已成为全球丙烯腈产能最集中的国家之一。原文数据显示,国内年产能约为479万吨/年,占全球总产能约50%。生产区域主要集中在华东和东北,产业布局与上游丙烯供应、港口运输条件及下游化工园区配套密切相关。国内前五大产能参与者合计占比超过六成,单套装置产能普遍达到10万—30万吨/年,大型项目则进一步体现规模化和一体化优势。
二、丙烯腈市场规模与行业盈利表现
根据168报告网调研数据,2025年上半年中国丙烯腈产量约188万吨,表观消费量约172万吨,反映出新增产能释放速度阶段性快于需求增长。随着供应能力提升,市场供需关系趋于宽松,生产企业议价能力受到一定影响,行业盈利水平承压。
从成本构成看,丙烯和氨等原料成本约占生产总成本的60%,能源费用约占20%—30%,人工及其他固定费用约占10%—15%。原料价格变化、装置负荷率及能源消耗水平,直接影响企业的生产成本和利润空间。在产品售价下行而原料成本支撑较强的情况下,部分装置毛利率明显回落,甚至出现阶段性亏损。因此,未来企业竞争不仅取决于产能规模,也取决于原料配套、能耗控制和装置运行效率。
三、丙烯腈生产工艺与产品结构
中国丙烯腈市场主要采用丙烯氨氧化法和丙烷氨氧化法两类技术路线。其中,丙烯氨氧化法凭借成熟的工艺体系、较大的装置规模和相对稳定的成本结构,占据绝对主导地位,2024年市场份额超过九成,预计至2031年仍将保持主要供应地位。丙烷氨氧化法具有原料来源灵活等潜在优势,但目前商业化规模较小,市场占比有限。
从工艺发展角度看,催化剂性能、原料转化效率、副产物控制和连续运行稳定性,是影响丙烯腈装置竞争力的重要因素。随着行业对能耗、排放及资源利用效率的要求提高,生产企业需要持续优化催化反应和分离回收环节,并加强生产过程的密闭化与自动化管理。
四、下游应用结构与需求增长动力
ABS树脂是中国丙烯腈最主要的下游应用,2024年消费占比达到41.12%。ABS树脂兼具刚性、韧性和加工性能,广泛用于家电外壳、汽车零部件及电子设备外壳等领域。随着汽车轻量化、家电更新和电子产品制造发展,ABS树脂需求将继续影响丙烯腈市场的整体运行。
腈纶是另一重要应用方向,主要服务于纺织服装、家纺及工业用布市场,其需求与纺织行业景气度、出口订单和原料替代关系密切。丙烯酰胺及其下游聚丙烯酰胺则主要用于市政和工业水处理、石油开采及相关工业过程。此外,丁腈橡胶、腈纶乳液和SAN树脂也构成传统需求基础。
值得关注的是,聚丙烯腈(PAN)作为碳纤维前体,正在拓展丙烯腈在高性能材料领域的应用。碳纤维产业发展对原料纯度和质量稳定性提出更高要求,高规格丙烯腈有望成为产品升级的重要方向。己二腈等新兴应用也为市场带来潜在增量,但其需求规模和商业化进程仍需结合产业项目进展判断。
五、主要生产企业与市场竞争格局
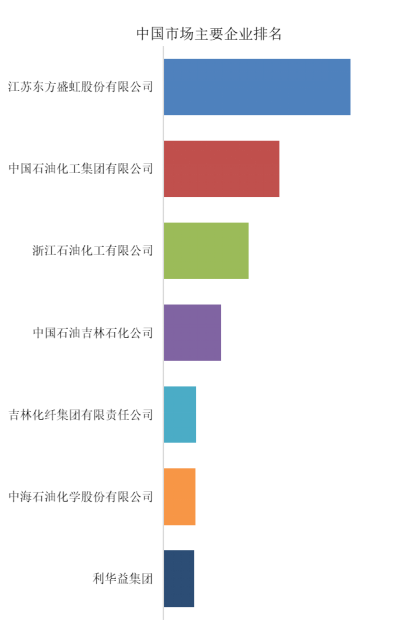
2024年,中国丙烯腈前三大生产商合计占据62.41%的市场份额,行业集中度较高。主要生产企业包括江苏东方盛虹股份有限公司、中国石油化工集团有限公司和浙江石油化工有限公司等。大型石化企业凭借原料供应、炼化配套、装置规模及下游客户资源,在成本控制和市场供应方面具有一定优势。
六、行业发展趋势与市场挑战
未来中国丙烯腈产业将围绕布局优化、产品升级和绿色转型展开。区域布局有望进一步向具备港口运输、原料供应和产业链配套优势的沿海地区延伸;产品结构则将由通用级向碳纤维用丙烯腈、高端ABS及高品质腈纶原料等专用方向升级。同时,副产物综合利用、资源协同、低碳生产工艺及可再生原料路线将成为技术探索重点。
需要关注的是,行业仍面临新增产能释放、下游需求增速不均衡、原料价格波动及环保安全管理要求提高等压力。丙烯腈具有易燃和毒性特征,生产、储存及运输环节需采用密闭设备、有效通风和严格的职业防护措施,以降低挥发暴露和安全风险。
总体来看,中国丙烯腈市场短期仍需消化新增产能带来的供需压力,中长期则有望受益于高端工程塑料、碳纤维及环保材料产业发展。具备一体化配套、稳定原料供应和高端产品开发能力的企业,将在行业结构调整中获得更大的竞争空间。
本文作者可以追加内容哦 !

