$纳斯达克(QQZS|NDX)$ $小型纳指当月连续(COBOT|NQ00Y)$ $费城半导体指数(NDI|SOX)$
今晚主要是两股压力叠加:美国数据中心建设可能放慢,打击AI硬件的未来采购预期;高通、Arm财报又让市场重新下调部分芯片公司的盈利预期。半导体因此比大盘跌得更重。路透今天的市场报道明确把数据中心监管担忧和芯片财报列为主要压力。
一、这次最重要的新变量:数据中心建设可能受到更多阻力
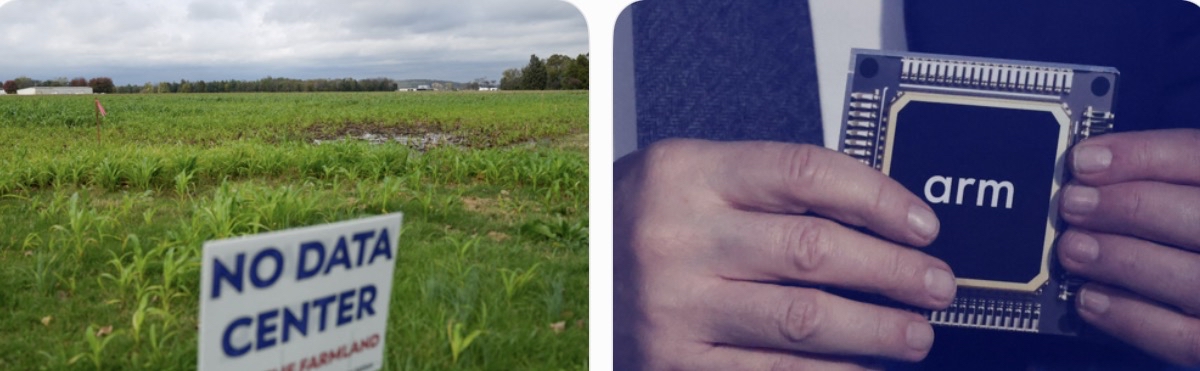
路透报道,中期选举之后,市场担心数据中心项目面临更严格的审批、用电和成本审查。得州、佐治亚州等地,一些主张暂停新增数据中心建设的候选人获胜,投资者开始重新评估项目推进速度。这属于政策预期变化,目前不能写成美国已经出台全国数据中心停建令。
瑞银估计,潜在建设暂停可能影响2028年预期美国数据中心新增容量的约30%。注意,这是分析师对“可能受影响容量”的估算,不是已经确认取消了30%的建设或订单。
对产业链的传导逻辑很直接:
项目投产延后,可能带动GPU、服务器、交换机和光模块采购、交付及收入确认延后。
这是我的传导判断。即使客户仍然需要算力、合同也没有取消,建设时间推迟,也足以让市场下调供应商近期的收入增长预期。现在市场担心的不仅是建设资金够不够,还包括项目能不能按原定时间建成。
二、高通确实出现经营压力,Arm则是增长没有带来足够惊喜
高通:手机芯片收入明显下降,成本又在上升。
公司昨晚公布的财报显示,第四财季手机芯片收入约51.37亿美元,同比下降26%。官方同时提示,晶圆制造、封装测试、存储等投入成本普遍上涨,调价措施对毛利率的完整改善预计要到2027财年下半年体现。
路透指出,高通手机业务收入低于市场预期,苹果相关收入下降也形成拖累。因此,这次不能全部解释成单纯杀估值,部分业务的收入和利润确实承压;但高通自身收入下降26%,也不能等同于全球手机需求下降26%。
Arm:总营收、利润超预期,但版税收入偏弱。
Arm当季版税收入为6.70亿美元,低于预期的7.208亿美元;下一季度营收指引15.4亿美元,仅略高于市场预计的15.3亿美元。我的判断是,市场原本期待更强的持续增长,财报没有提供足够的上修空间。
在北京时间22:35—22:36左右的报价中,高通跌约10.2%,Arm跌约10.0%,AMD跌约9.7%,戴尔跌约6.7%。卖压已经覆盖手机芯片、计算芯片和服务器,并非某一只股票拖累指数。
三、今天还有两条供应链消息,但要分清性质
英伟达:对华交付审批的不确定性增加。路透援引知情人士称,约60万颗H200存放在香港,等待进入内地的大规模进口许可;有关部门和公司未回应。不能将其写成60万颗订单已经取消。
美光:传出台湾建厂计划暂停。路透转述彭博报道,美光因持续劳资纠纷暂停一项45亿美元的台湾工厂计划。路透明确表示未能独立核实。这是项目执行方面的报道,不能据此认定存储需求崩塌。
这两条分别涉及交付准入和建设执行,不能与前面讨论的“51%云服务客户比例”混成同一项政策。
四、油价和美债有影响,但目前看不是最主要的解释
开盘前,布伦特原油从昨日大跌后反弹约2.5%,回到97美元附近,给风险偏好增加了一些压力。
但《华尔街日报》美东8:58的快照显示,10年期美债收益率约4.904%,前一天为4.891%,只是小幅回升。这个变化不足以单独解释费半跌6%,今晚更突出的冲击仍来自数据中心建设预期和芯片财报。
五、对A股科技,重点看哪条传导?
对易中天以及海外算力服务器链,今晚属于明确的短线外部利空。这次需要重视的是美国数据中心建设进度及采购兑现时间,不只是此前的融资成本问题。上述公司具体受影响程度,仍要看自身客户和订单,不能直接按美股跌幅换算。
存储方向,则要另外看终端需求、采购成本和存储价格;国产算力也不能与海外建设链完全等同
本文作者可以追加内容哦 !

