前言
一个来自汉语拼音的单词——"Duanju",正被海外百科网站收录为专属词条。这背后,是中国微短剧在全球市场上演的一场安静而迅猛的征服。
据央视报道,2025年全球微短剧市场规模已接近180亿美元,其中中国市场超140亿美元,占全球市场的77.78%;而在中国以外的国际微短剧市场上,中国企业贡献了约90%的份额。海外短剧付费应用前十中,中国厂商占据九席。与此同时,AI视频生成技术的成熟让"AI短剧"成为这条赛道上增长最陡峭的分支——2026年,AI短剧与漫剧的海外市场规模预计突破40亿美元,占比接近七成。
一、为什么是短剧?为什么是出海?
短剧出海的爆发并非偶然,它建立在三个支点之上。
第一,市场基数足够大,且仍在高速扩容。 行业报告显示,2025年海外微短剧市场收入达23.29亿美元,下载量11.99亿次,同比分别激增133%和268%。Media Partners Asia预测,到2030年全球微短剧市场总收入规模将达到250亿—260亿美元,其中中国以外市场将贡献近四成的份额。北美市场付费意愿最强,东南亚紧随其后,拉美、中东正成为新的增长极。
第二,中国拥有别国难以复制的产业链。 从网络文学IP、剧本工业化生产,到投流变现、自有App分发,中国短剧出海已形成完整闭环。支撑这一切的是深厚的网文积淀——"霸总""修仙""重生""逆袭"等类型叙事资源,训练出了大批擅长讲"强情节、高反转"故事的创作者。
第三,AI的到来彻底改写了成本结构。 《中国微短剧行业发展白皮书(2025)》数据显示,普通真人短剧的制作成本约在40万至70万元。而AI介入后,单集投入可缩减至原先的十分之一甚至更低;在北美市场,一部剧的成本能从二三十万美元降到一万美元以下。更低的试错门槛,意味着"狼人、吸血鬼、古堡复仇、末世求生"等多元题材得以被批量尝试——题材每拓宽一点,受众就扩大一圈。
二、AI如何重塑短剧出海全链条
AI并非只是给短剧"换个滤镜",而是接入了出海流程的每一个环节:
剧本生成:大模型基于热点抓取与情感分析指导选题——东南亚偏爱家庭伦理,北美钟情豪门逆袭,AI让选题从"拍脑袋"变成"算出来";
虚拟拍摄与画面制作:可灵、Vidu、Seedance等国产视频大模型在近年的跨越式迭代,让人物动作还原、生成效率与成本控制跨过实用化门槛;
翻译与本地化:这是AI赋能最直观的环节——大模型不仅能将剧本译成数十种语言,还能调整语境,让台词契合目的地文化习惯;
配音、剪辑与投放:AI完成配音译制、标签生成,并结合算法完成用户画像分析与精准投放。
成果是压倒性的:2025年一季度,全行业上线微短剧约12.8万部,其中AI微短剧约12.2万部,占比超过95%。爆款案例也不断涌现——古风题材AI短剧《波斯复仇记》上线海外平台72小时即斩获付费总额50万美元;中文在线出品的AI漫剧《愤怒的吸血鬼》在TikTok上线3天播放量达2.3亿。
三、10家核心公司盘点:谁在产业链的哪个位置
1. 昆仑万维:AI短剧出海的"系统性玩家"
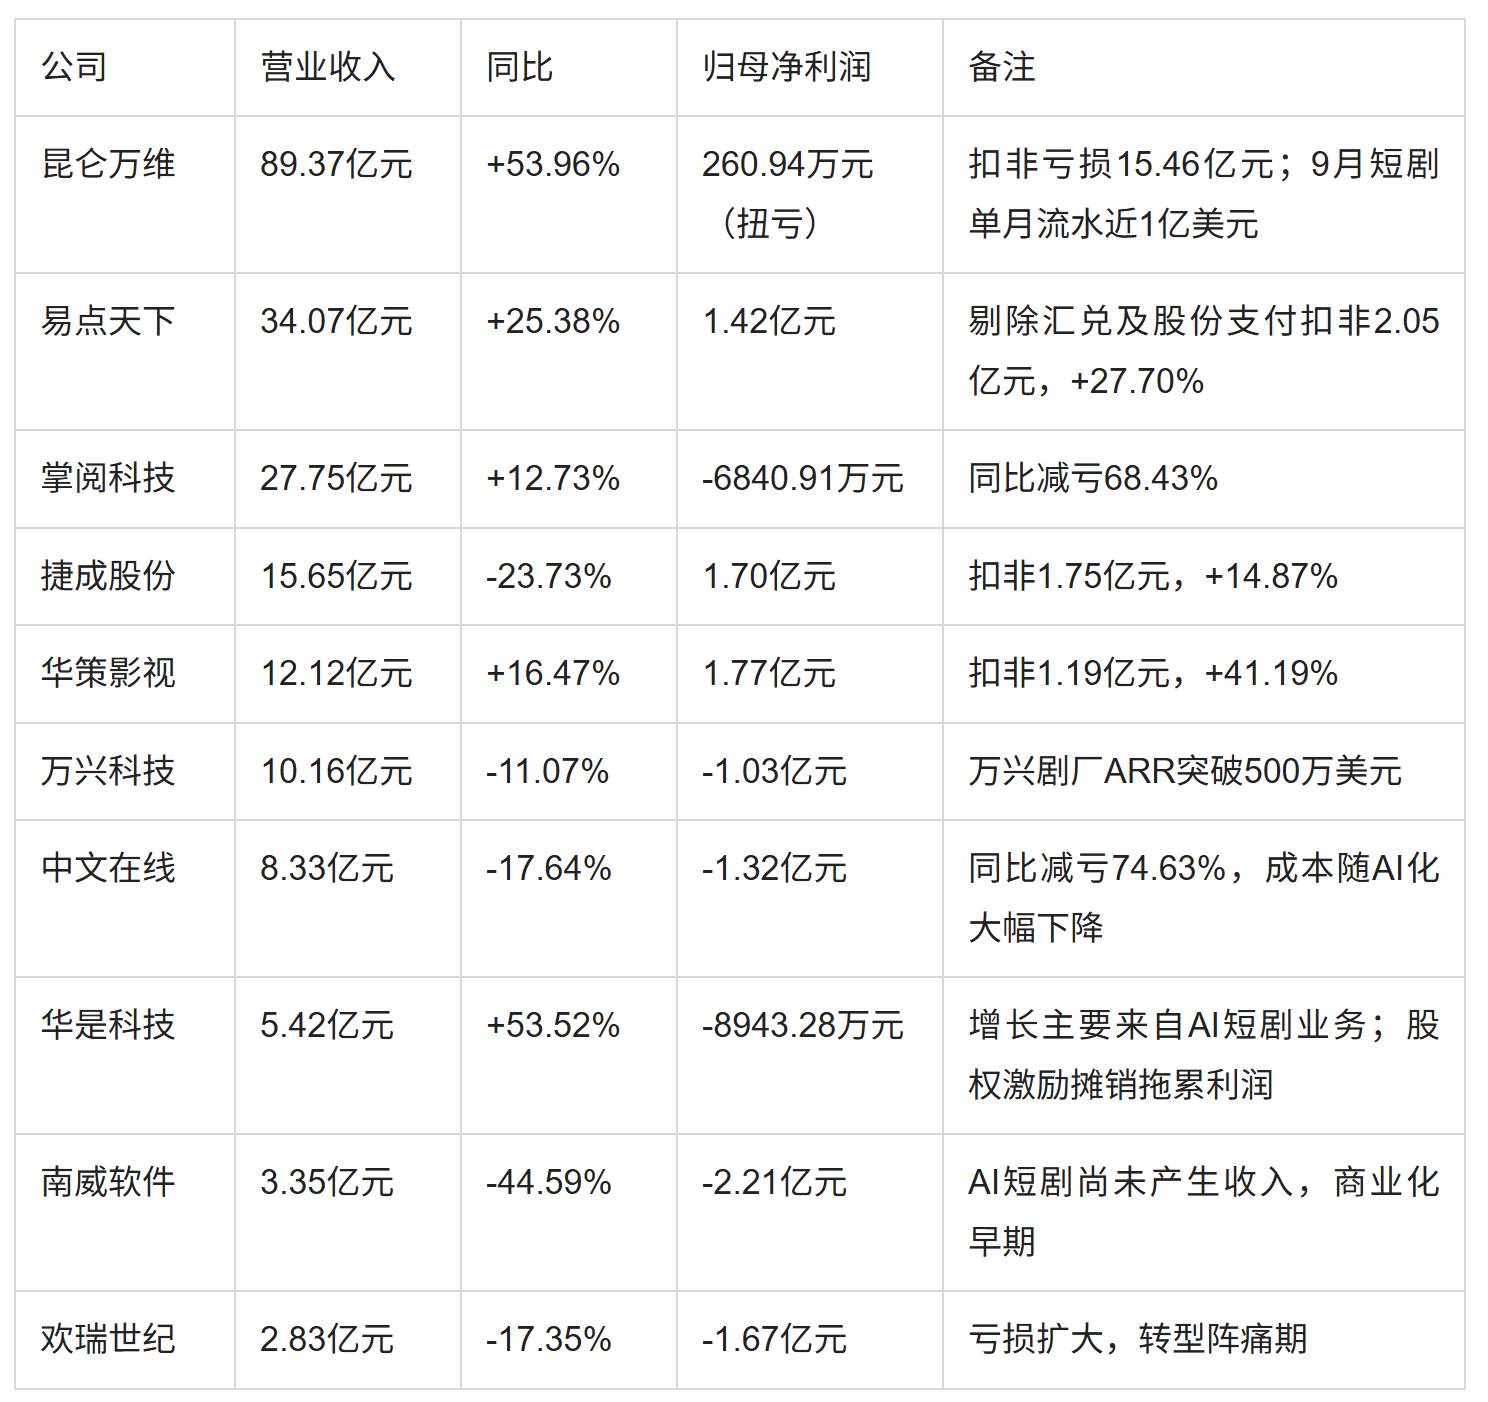
如果说有谁在AI短剧出海上布局最系统,非昆仑万维莫属。公司以"付费+免费"双产品线作战:主打付费订阅的DramaWave与主打免费模式的FreeReels形成用户分层矩阵,2025年11月FreeReels下载量超1800万次,一度登顶全球短剧App下载榜。公司还宣布拿出千万美金扶持海外AI短剧,并上线自研AI短剧创作工具SkyAnime,支持短剧工业化制作。2026年三季报显示,前三季度公司实现营收89.37亿元,同比增长53.96%,其中海外收入87.06亿元,同比增长60.78%;归母净利润260.94万元,同比扭亏为盈,不过扣非净利润仍亏损15.46亿元,表明短剧等业务仍处重投入期。运营层面,据Sensor Tower统计,2026年前三季度公司AI短剧平台整体MAU居海外短剧市场第一,FreeReels位居出海短剧应用下载量第一,2026年9月AI短剧平台业务单月流水已接近1亿美元。
2. 中文在线:从"数字出版第一股"到短剧出海龙头
早在2022年,董事长童之磊便判断国际短剧市场是"未来十年全球内容产业最大的战略机会"。中文在线通过海外子公司枫叶互动(Crazy Maple Studio)推出全球现象级短剧App ReelShort——已登陆177个国家和地区、支持11种语言,2025年收入同比增幅超一倍;公司自研的旗舰平台FlareFlow累计注册用户超3300万。技术侧,公司发布全栈AI内容创作平台"次元神笔",构建了公司级一体化AI-Native短剧制作平台与全流程AI工具链。2026年三季报显示,前三季度公司实现营收8.33亿元,同比下降17.64%;归母净利润亏损1.32亿元,较上年同期大幅减亏74.63%。值得注意的是,营业成本同比下降32.91%,公司解释为"海外短剧部分转为AI短剧,制作成本减少";销售费用3.84亿元,同比下降41.84%——AI降本的故事,已经在财报上兑现。公司同时坚持"控成本、保品质、高爆率"经营策略,AI中剧《魔皇大管家》、AI漫剧《与凤行》等新品类也在逐步拓宽AI视频的商业边界。
3. 掌阅科技:用10万部网文IP"喂养"AI短剧
掌阅科技的打法核心是"IP库+AI工具链"。依托10万余部小说版权库,公司通过AI工业化量产短剧,先后推出海外短剧平台iDrama与PopoVibe,搭建"应用端+H5网页端"多端分发矩阵,业务覆盖全球150多个国家和地区、支持十余种语言,陆续上线多部海外爆款短剧。公司同时构建了覆盖短剧生产全流程的AI工具链,以"泡漫"AI智能体平台为底座,涵盖剧本智能创作、AI短剧及漫剧制作等环节。2026年三季报显示,前三季度公司实现营收27.75亿元,同比增长12.73%;归母净利润亏损6840.91万元,较上年同期减亏1.48亿元、收窄68.43%——以AI短剧为增长引擎的"国内深耕+海外突破"双线布局,正在推动亏损快速收窄。
4. 华策影视:传统影视巨头的"精品+出海"转型
作为国内电视剧产销量、出口量、自有版权量均居前列的影视龙头,华策影视以"精品内容"切入短剧出海。其国际短剧App DailyShort依托自研AI工具提供14种语言服务,已上线上千部作品,与TikTok深度绑定,覆盖欧美、东南亚市场。区别于纯买量玩家的粗放打法,华策以内容品质取胜,同时加码算力业务——2026年拟不超33亿元采购服务器提供云算力服务,算力已成为公司增长最快的业务之一。2026年三季报显示,前三季度公司实现营收12.12亿元,同比增长16.47%;归母净利润1.77亿元,同比增长0.88%;扣非净利润1.19亿元,同比增长41.19%——在这条普遍亏损的赛道上,华策是少数保持持续盈利的玩家之一。
5. 万兴科技:给全行业"卖铲子"的AI工具商
万兴科技的定位是产业链的"工具人"——但恰恰是这类公司,卡住了AI短剧的生产环节。公司自研万兴天幕音视频多媒体大模型,2026年3月推出AI驱动的一站式精品影视内容创作平台"万兴剧厂",打通剧本创作、分镜生成、素材制作、后期剪辑全流程,用户创作从2D漫剧拓展至AI真人短剧、AI电影等形态,客户复购率超过85%;按2026年三季度数据年化测算,万兴剧厂ARR已突破500万美元,AI音乐视频创作平台Enkio ARR突破300万美元。2026年三季报显示,前三季度公司实现营收10.16亿元,同比下降11.07%;归母净利润亏损1.03亿元,亏损扩大主要系AI服务器成本增加及汇兑损失上升所致;不过销售费用同比减少1.6亿元、降幅达24.12%,AI服务器调用量超14亿次、同比增长超60%。"卖铲子"的生意同样需要先付学费。
6. 华是科技:智慧城市厂商的跨界奇袭
这家以智慧城市信息化集成见长的公司,是本轮AI短剧浪潮中最出人意料的跨界者之一。2026年4月完成控制权变更后,公司依托新实控人的行业积累切入AI短剧赛道。子公司自研"无凡"AI视频创作平台,把写剧本、画分镜、做画面、配声音到输出成片一整套流程打通,实现AI短剧、漫剧从生产到发行的完整闭环;平台正式上线前已用于制作10部红果短剧,全部热度突破千万,其中两部超过4200万。自有海外短剧App"Honey TV"已进入商业化推进阶段。2026年三季报显示,前三季度公司实现营收5.42亿元,同比增长53.52%,三季报明确注明"主要系本期AI短剧业务增加所致";第三季度单季营收3.32亿元,同比大增107.66%,AI短剧业务在单季形成清晰的收入拐点。归母净利润亏损8943.28万元,主要受约1.12亿元股权激励费用摊销影响——放量节奏快,但利润兑现仍需时间。
7. 南威软件:从"电算底座"到海外平台的垂直整合样本
南威软件的路径堪称教科书级的垂直整合:底层是能源与算力——自建北京七星园智算中心(排碳指标可承载算力超2万P),参股子公司获批两个储能电站,规划电算协同模式以降低算力运营成本;中间层是WellWork智能体操作系统与智启MaaS平台;最上层是AI内容产线与海外发行平台。其AI产线将剧本拆解、画面制作、配音、多语言适配、剧情串联全部纳入流程,宣称综合成本降至传统精品真人短剧的近四十分之一。2025年11月,旗下海外短剧平台PeakReel上架Google Play,首批覆盖美国、英国、德国、法国、澳大利亚等9国,首批百部短剧分批上线。2026年三季报显示,前三季度公司实现营收3.35亿元,同比下降44.59%;归母净利润亏损2.21亿元,较上年同期增亏1.2亿元,主因存量项目验收进度不及预期、加大C端AI应用研发与推广投入及计提信用减值损失增加。需要提示的是,公司已制作完成的AI短剧尚未产生收入,商业化仍处早期验证阶段——垂直整合的叙事能否兑现,还要看后续运营数据。
8. 捷成股份:技术底座派,"微短剧+"融合平台
捷成股份是国内广电技术与版权运营的双料老兵,以"一体两翼"战略切入:以内容版权运营为"一体",以短剧微短剧等版权创新业务与AI赋能为"两翼"。旗下ChatPV、灵犀AI已实现商用,AI短剧实现规模化上线,并打造"微短剧+"融合平台;在海外发行侧,公司已向海外输出《梦华胥》《你的降临》等作品,对外发行漫剧达上百部。2026年三季报显示,前三季度公司实现营收15.65亿元,同比下降23.73%,主因版权摊销成本减少及影视业务结算节奏影响;归母净利润1.70亿元,同比下降19.71%;扣非净利润1.75亿元,同比增长14.87%。捷成的价值在于把内容智能化生产工具与版权发行网络结合,成为产业中游的关键节点。
9. 欢瑞世纪:老牌影视公司的AIGC自救
曾出品《琉璃》《古剑奇谭》等爆款剧集的欢瑞世纪,正借助AIGC寻找第二曲线。公司与阶跃星辰共建"麟跃"AI联合实验室,探索AIGC内容生产;其主营业务已明确列为电视剧、短剧、互动影游、AIGC、艺人经纪五大板块,布局短剧全产业链,多部短剧播放量破亿;海外短剧平台已上线进行探索布局,部分作品还在Steam、WeGame、TapTap等平台开展推广。2026年三季报显示,前三季度公司实现营收2.83亿元,同比下降17.35%;归母净利润亏损1.67亿元,上年同期亏损3503.17万元,亏损明显扩大。对这家手握影视工业化经验的老牌公司而言,AI短剧既是转型机遇,但转型的阵痛在财报上同样真实可见。
10. 易点天下:出海短剧的"流量军火商"
任何短剧要在海外引爆,都绕不开投流。易点天下作为全球领先的企业国际化智能营销服务商,为出海短剧平台提供全链路营销推广服务,3C电子、新能源、AI工具、短剧漫剧等高增长出海赛道为其业绩提供了持续动能。2026年三季报显示,前三季度公司实现营收34.07亿元,同比增长25.38%;归母净利润1.42亿元;剔除汇兑损益和股份支付影响后的扣非归母净利润2.05亿元,同比增长27.70%。AI侧,公司AI生成素材已占内部总创意产出的50%以上,AI覆盖约50%的核心执行工作,并发布AI Drive 2.0数智营销解决方案及AdsGo.ai等产品,与阿里云达成AI漫剧出海合作,近期更正式成为ChatGPT Ads全球业务合作伙伴。当行业竞争从"能不能做出来"转向"能不能持续卖出去",营销基础设施的价值只会水涨船高。
四、十家公司,四种打法
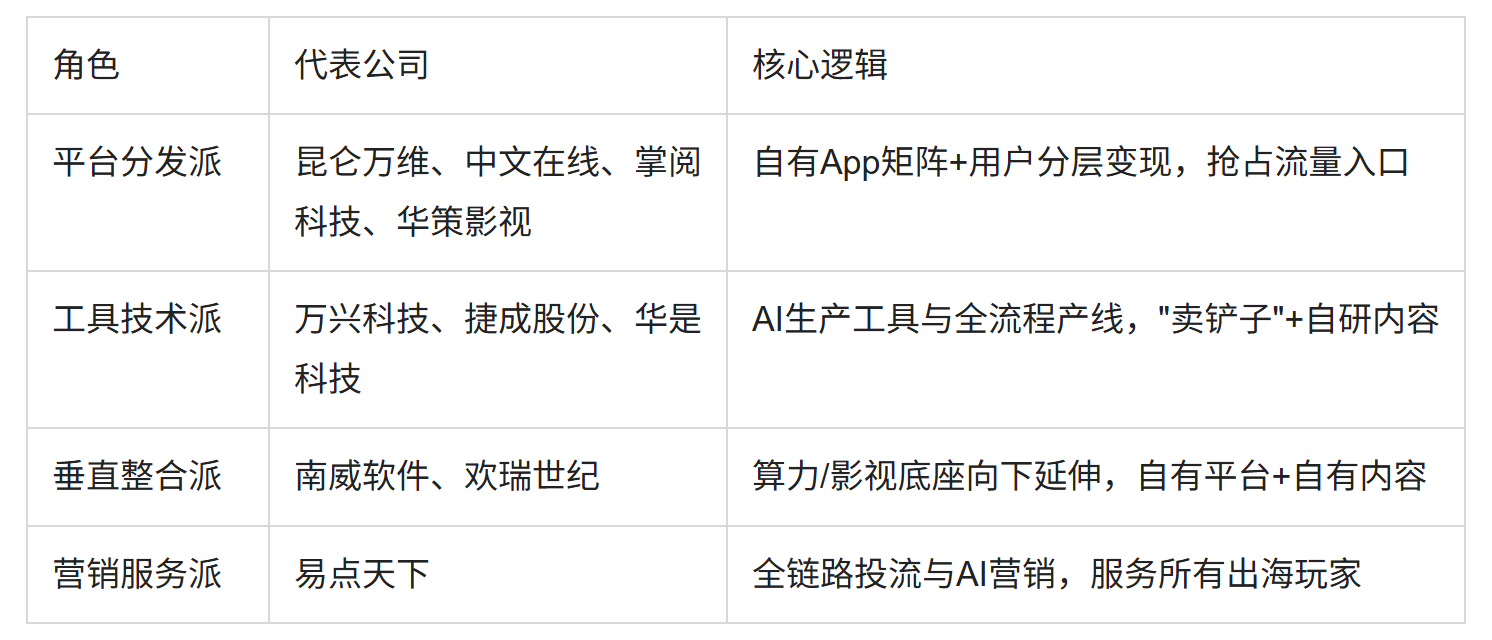
把上述公司放进一张图里,可以看到AI短剧出海的四类角色:
10家公司2026年三季报业绩速览(前三季度,数据来自各公司公告):
值得注意的是,这条赛道的头部集中度依然很高:2025年收入排名前十的出海短剧应用收入占比达83.8%,第三季度收入前三的平台ReelShort、DramaBox、GoodShort分别占据22.54%、20.17%、9.27%的市场份额。新入局者要么依托独特资源禀赋(如南威的算力底座、掌阅的IP库),要么在细分形态(如AI漫剧)上寻找差异化切口。
五、隐忧与看点:热闹背后的三道坎
其一,盈利兑现严重分化。 2026年三季报勾勒出一幅冷热不均的图景:华策影视(归母1.77亿元)、捷成股份(1.70亿元)、易点天下(1.42亿元)三家保持盈利;掌阅、中文在线大幅减亏;而昆仑万维扣非仍亏15.46亿元,万兴、欢瑞、南威亏损扩大。买量投入依然是悬在头部玩家头顶的利剑——昆仑万维2026年前三季度销售费用同比增长超101%,而中文在线收缩推广费用后又付出了营收下滑的代价。"花钱买增长"与"省钱丢规模"之间的平衡,仍是全行业的核心难题。
其二,内容本土化仍是硬门槛。 市场调研机构Apptopia的数据显示,直接翻译的中文短剧在欧美市场留存率不到15%,深度本土化改编作品的首周留存率才能达到42%。部分AI技术尚未成熟带来的"恐怖谷效应",加之对"爽点公式"的机械复制,都在透支海外观众的审美耐心。
其三,监管与合规变量增多。 2025年初国家广播电视总局实施"微短剧+"行动计划,2026年4月AI短剧、AI漫剧备案新规正式落地,海外各市场的内容监管政策差异同样考验着出海企业的合规能力。南威软件因AI短剧相关表述"不准确、不完整"收到上交所监管警示,也为所有上市公司提了个醒:讲AI短剧的故事,最终要靠真实的收入与运营数据说话。
总结
AI短剧出海,本质上是三种中国优势的叠加:深厚的网文IP积淀提供了内容框架,全球领先的AI工具生态提供了生产力,成熟的出海分发与投流体系提供了变现通道。三者结合,构成了"中国制作、全球发行"的出海新模式。
2026年三季报是这条赛道第一份相对完整的"成绩单":它既证明了AI降本不是故事——中文在线的成本下降、华是的收入放量、昆仑万维短剧月流水逼近1亿美元,都写在财报里;也揭示了残酷的另一面——十家公司中六家仍在亏损,其中南威、欢瑞的亏损还在扩大。十家公司各有各的武器:昆仑万维与中文在线坐拥平台与流量,掌阅与华策手握内容与IP,万兴、捷成、华是把AI产线做成了护城河,南威用算力底座完成垂直整合,欢瑞在影视基因上嫁接AIGC,易点天下则站在所有玩家的上游卖流量。但方向已经清晰——竞争的重心正在从"能不能做出来",转向"能不能稳定地规模化做出来,并持续卖出去"。
对中国内容产业而言,这或许是继手游出海、网文出海之后,又一次真正意义上的全球化机会。而这一次,AI让门槛降到了前所未有的低点,也让终局的想象空间达到了前所未有的高度。只是对二级市场的观察者而言,短期看财报兑现,长期看内容能力——热闹归热闹,真金白银的胜负,要到2027年的报表里才会见分晓。
本文作者可以追加内容哦 !

