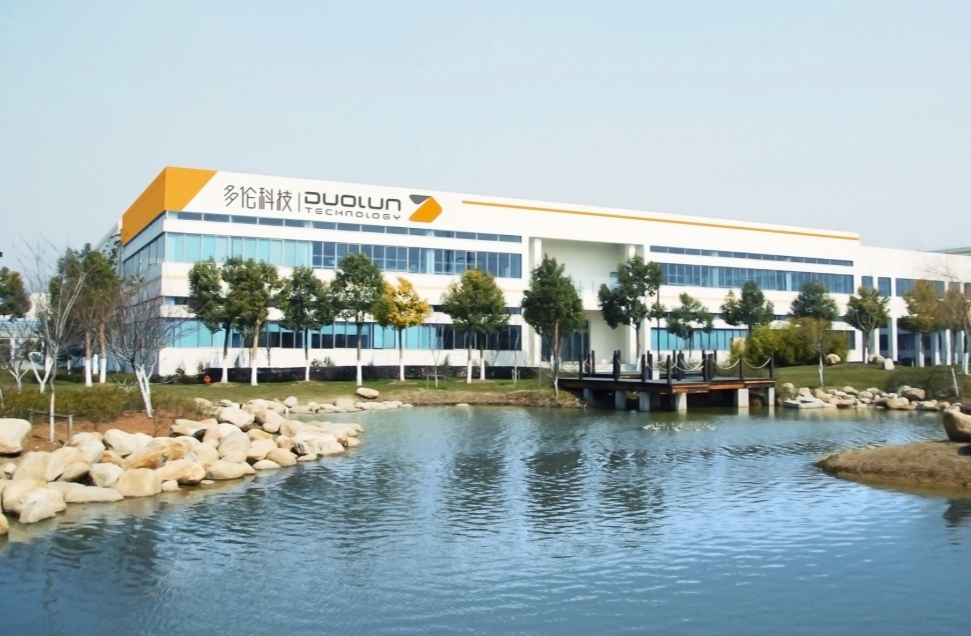
一、公司基础档案
公司全称:多伦科技股份有限公司
股票代码:603528.SH(上交所主板)
注册地:南京市江宁区天印大道1555号
成立时间:1995年
上市时间:2016年5月3日
主营业务:围绕“人、车、路”,提供智慧车管、智慧驾培、智慧交通、智慧车检、新能源(光储充检)、智能机器人六大业务
控股股东:南京多伦企业管理有限公司(持股50.63%)
实际控制人:章安强(兼董事长、总经理)
所属行业:(东财)信息技术‑计算机软件‑行业应用软件;(申万)计算机‑软件开发‑垂直应用软件
所属板块:沪市主板、沪股通、融资融券
主要概念:智慧城市、人工智能、无人驾驶、车联网(车路云)、新能源车、机器人概念、华为概念、华为昇腾、北斗导航、大数据、国产软件、国产芯片、职业教育、专精特新
财报意见:2023—2025年报均为标准无保留意见
二、当前股价与估值(2026‑11‑06)
收盘价:6.69元
总市值:47.23亿元
PE(TTM):-125.5倍(亏损)
PB:2.523倍
PS:11.81倍
三、核心业务、产品与客户
(一)核心业务逻辑
公司以驾驶人考试智能化系统起家,是细分龙头;再沿“人、车、路”扩展至驾培、车检运营和智慧交通,近两年新增光储充检与智能机器人。
整体模式是“G端、B端项目制+少量运营收入”,周期长、验收集中,业绩波动大;机器人方向试图从卖系统转向“产品+租赁+场景运营”。
(二)产品与收入构成
智慧车管:驾考系统、考试监管平台、车驾管“智能导办、主动办、云上办”,核心收入来源;
智慧驾培:模拟训练系统、驾校信息化与驾培云;
智慧交通:交通综合管理系统、信号感知设备、车路协同集成;
智慧车检:检测站整体方案及投资运营,少有的经常性现金流业务;
新能源:光伏、储能、充电桩、高压快充及“光储充检”一体化;
智能机器人:具身智能交警机器人、咖啡机器人等,经合资平台江苏擎安机器人落地,含整机销售、租赁与批量定制。
业务覆盖31个省、400多个城市,以公安交管客户为主。
(三)主要客户
各地公安交管部门、车管所、驾考中心(政府采购、公开招标);其次驾校、检测站;机器人与新能源面向地方政府、园区及商业场景。
四、产业链位置与议价能力
位置:处于智能交通信息化中游的软件与系统集成环节。上游为摄像机、雷达、服务器、芯片(部分用华为昇腾生态)、机器人本体与模组;下游为交管、驾校、检测站。机器人业务不涉本体与核心部件,本质是“场景方案商”。
议价能力:上游硬件标准化,议价有限;下游政府招标价格竞争充分,几乎无定价权,账期由财政预算决定;机器人订单金额小,尚未形成规模议价。整体议价能力偏弱,价值主要在资质与场景理解。
五、行业地位、竞争与技术优势
(一)行业地位
智能驾考、车驾管信息化的细分龙头,市占率长期居前,是少数能提供“考试系统+监管平台+互联网化”全链条方案的企业。但营收仅约4亿元,在智慧交通与软件行业中属小市值厂商;机器人业务处于应用集成环节,地位仍在建立期。
(二)主要竞争对手
驾考与车驾管:安徽三联、易华录、莱斯信息;
智慧交通:千方科技、万集科技、金溢科技、银江技术;
智慧车检:安车检测、南华仪器;
光储充检:特锐德、盛弘股份、绿能慧充;
机器人:宇树科技、众擎机器人(参股方)、优必选。
(三)产品与技术优势
资质壁垒高,驾考系统须过公安部标准认证,新进入者门槛高;
公司拥有"驾鸿操作系统"及国产化软硬件生态,形成"驾考+车管"双轮驱动业务矩阵,沉淀三维仿真、北斗定位、机器视觉与AI算法,垂直场景识别精度较好;
2026年4月联合众擎推出“智慧交管机器人解决方案”,是国内少数具“机器人+交管实战”闭环的企业;
资本绑定稀缺,2025年战略投资众擎并间接持股,2026年3月合资设立江苏擎安机器人;
覆盖31省400多个城市的客户网络,是新技术天然试验场。
短板:营收小、盈利弱;机器人限于应用层,可替代性强;项目制收入不稳定。
六、公司发展历史
1995年:公司成立,从机动车驾驶人智能考试系统起家;
2016年:在上交所挂牌上市;
2019年:扩展驾培、车检、智慧交通;
2021年:对外投资东方时尚驾驶学校;
2022年:推进车检运营与充电业务;
2024年:控股股东南京多伦企业管理有限公司协议转让股份;
2026年:与深圳众擎机器人共同设立江苏擎安机器人有限公司(多伦持股65%)
七、近三年及2026年上半年财务(亿元)
(一)收入、利润与现金流
2023年:营收5.314,净利润-2.705,归母-2.319,经营现金流0.6432;
2024年:营收5.226,净利润-0.1142,归母0.0632,经营现金流0.5094;
2025年:营收3.998,净利润-0.4533,归母-0.2973,经营现金流0.2925;
2026中报:营收2.241,净利润-0.3613,归母-0.3626,经营现金流-0.0241;
2026三季报(补充):营收3.00,归母-0.2771。
解读:营收三年缩水约25%,主因地方财政收紧、项目招标与验收放缓;2026中报同比回升约12%,但前三季度3.00亿元仍略低于上年,复苏不稳。利润端波动极大——2023年巨亏2.705亿元主因减值,2024年靠降本微利632.3万元,2025年再亏,2026年中报亏损扩大,但前三季度收窄至2771万元,对应三季度单季盈利约855万元,出现季度性扭亏。经营现金流从0.6432亿元逐年降至0.2925亿元,2026中报转负,造血能力持续弱化。
(二)资产负债结构
2023年末:总资产25.84,总负债5.161,资产负债率19.97%;
2024年末:总资产24.28,总负债3.968,资产负债率16.34%;
2025年末:总资产23.22,总负债3.696,资产负债率15.92%;
2026中报:总资产22.77,总负债3.616,资产负债率15.88%。
——负债率极低、几无有息压力,但总资产三年逐年下降,属资产收缩而非扩张。
(三)货币资金、应收账款、存货、商誉
2023年末:应收账款5.144,货币资金7.74,存货1.93,商誉0.5481;
2024年末:应收账款5.182,货币资金6.76,存货1.294,商誉0.4032;
2025年末:应收账款4.849,货币资金5.539,存货1.246,商誉0.2550;
2026中报:应收账款4.546,货币资金3.097,存货1.30,商誉0.2550。
解读:货币资金两年半从7.74亿元降至3.097亿元,缩水超六成,被亏损与机器人投资持续消耗,现金垫明显变薄。应收账款长期卡在4.5亿—5.2亿元,2025年末相当于当年营收的121%,营收降而应收不降,政府类账期问题未解。存货体量小;商誉由0.5481亿元逐年减值至0.2550亿元,风险大部分出清。
八、机遇、风险与前景
(一)机遇
智慧车管升级:2026年6月科目三新标发布,引导考试系统向智能化、规范化方向发展,公司新一代系统已全面适配新标;
具身智能落地交管的先发优势:2026年4月推出“智慧交管机器人解决方案”,场景稀缺性强;
与众擎机器人的深度资本绑定:参与其后续融资,并合资设立江苏擎安机器人,形成“资本+技术+场景”三重协同;
机器人订单开始落地,有望形成第二增长曲线;
智能驾考基本盘稳定:细分赛道龙头地位牢固,资质壁垒高,存量系统更新与车驾管互联网化改造提供持续订单;
智慧车检的运营型收入:检测站投资运营带来经常性现金流,对冲项目制收入的波动;
新能源光储充检协同:与新能源汽车检测、充电场景天然契合,受益于高压快充与储能政策;
政策方向友好:智慧城市、车路协同、人工智能、低空经济均为国家重点支持方向,公司概念覆盖度高,题材催化密集。
(二)风险
盈利能力偏弱,主业尚未形成稳定盈利模式;
营收规模持续萎缩,收入天花板明显;
估值与基本面显著背离,估值完全由机器人题材支撑,一旦题材降温,回撤风险大;
货币资金快速消耗,现金安全垫变薄;
应收账款居高不下,回款质量与坏账风险需持续跟踪;
机器人业务含金量有限:公司已澄清不涉及人形机器人核心本体、部件的研发生产销售,主要做场景集成与销售运营,技术壁垒与毛利率均低于本体厂商,订单金额偏小;
客户集中于政府端,财政预算与招标节奏直接影响收入确认,项目验收延后会造成季度业绩大幅波动。
前景:
短期主业筑底,三季度单季扭亏是亮点,全年能否扭亏看四季度验收节奏;股价看机器人题材与订单兑现,若不及预期,高PS面临修正。中长期取决于机器人业务能否从数十万元级跃升至千万元级——若成,公司可由“驾考系统商”转为“具身智能场景运营商”;若不成,则陷入小营收、负利润、靠题材维持市值的困局。
九、重大利好与利空汇总
利好
战略投资众擎机器人,参股比例A股居前;
2026年3月与众擎机器人共同出资设立江苏擎安机器人有限公司,成为“人形机器人+交管公共安全”战略的核心落地平台;
2026年4月联合众擎推出“智慧交管机器人解决方案”,具身智能交警机器人已进入常态化实战应用;
陆续取得交通指挥机器人设备采购(2026年10月中标云南红河州交警项目)、机器人租赁服务、咖啡机器人批量定制生产等订单;
财务结构干净:资产负债率仅15.88%,无有息负债压力;商誉大减,历史包袱大部分出清;
细分赛道龙头地位:智能驾考系统市占率居前,业务覆盖31个省、400多个城市,资质壁垒高;
题材储备丰富:智慧城市、人工智能、无人驾驶、车路云、华为昇腾、机器人概念等多重题材集于一身,事件催化密集;
新能源检测标杆站:旗下简蓝科技联合中国汽研旗下中检车服,打造的数智化新能源汽车检测站已在京正式投产运营。
利空
主业连年亏损,盈利模式尚未形成;
营收持续萎缩,地方财政收紧导致交管项目招标与验收放缓;
估值显著偏高,估值依赖题材支撑;
货币资金大幅消耗,缩水超六成,同时仍需为机器人投资持续出资;
应收账款高企,账期与坏账风险累积;
机器人业务属应用集成:公司已公告澄清不涉及人形机器人核心本体、部件的研发生产销售,技术壁垒与盈利质量弱于本体厂商;
订单体量偏小:政府采购单笔金额多在数十万元级别,短期难以改变收入结构;
客户高度依赖政府端:财政预算与招标节奏直接决定收入确认,业绩季度波动大。
十、简要总结
多伦科技是智能驾考系统的细分龙头,公司覆盖“人、车、路”六大业务、延伸至31省400多个城市,资质壁垒是其最硬的底牌。
基本面却是“小营收、弱盈利、表干净但现金在流失”:营收连续降低,负债很低,商誉包袱也减轻,但货币资金大减,应收账款较高,这两项是真正的硬伤。
估值不在主业,而在机器人:战投众擎、合资擎安、推出智慧交管方案并落地订单,先发优势确实存在,但公司已澄清不涉本体与核心部件,本质仍是场景方案商。
一句话:下有资质与干净报表托底,上有机器人想象空间,中间缺稳定利润。
跟踪四个信号——季度能否持续扭亏、机器人订单能否上千万元级、货币资金是否止跌、应收周转是否改善。
本文作者可以追加内容哦 !

