“现金奶牛”替万科扛住了周期
文丨朝君
万物云前几日在港交所挂出的那纸121页公告,很多人只看到了6.62亿元。
191份协议,万科系把佛山、太原、青岛、长沙、福州、石家庄、西安、南宁、柳州等全国多个城市的车位、住宅、商铺、写字楼,一批过户给万物云附属公司,抵掉约6.59亿应付款。万物云自己只补了225万现金。
万科以房抵债的资产评估值6.621亿,交易价6.617亿,折让0.06%,这几乎是等价交易,没给万物云多少折价空间。
这不是清收,这是又一次输血。过去三年,万物云一边把赚到的利润大幅分红,2022年至今累计分红让万科拿走近36亿元;一边把关联方应收账款变现成房子,51.6亿元工抵房尚且没消化完,又叠加这6.62亿元,账上滞重资产超过58亿元。
物业公司本应是轻资产公司,这是行业最基础的商业逻辑。但如今万物云现金向上流,风险向下接,它终究成了万科的“大血包”。
前账未完,又添新账
万物云已不是首次承接万科的资产。自2024年起,公司通过股权转让、资产收购等方式从关联方取得资产合计超过30亿元。
从公告的口径来看,2024年11月至2025年7月,万物云与万科共计公告了9笔抵债类交易,前者接受的资产包括武汉新唐50%股权、上海祥大100%股权(上海滨江万科中心)、万驿商业管理100%股权、沈阳鹿特丹万科生活广场、武汉福科产业75%股权、杭州万瑜与杭州元广100%股权,以及三批债务清场协议共447份。
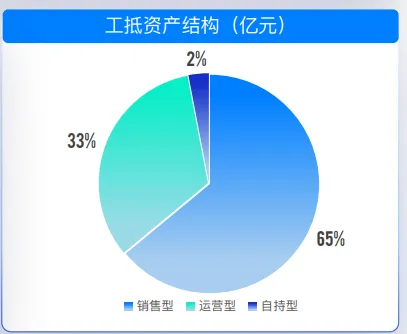
此后万物云再未披露与万科系的股权或整栋物业抵债交易。截至2026年6月末,万物云工抵资产余额已经达到51.6亿元,其中65%是销售型物业(33.5亿元)、33%是运营型物业(17亿元)、2%是自持型物业。
直到2026年11月初,公司才披露新增了一批抵债类资产。而且这次抵债规模更大,共涉及191份协议,工抵资产规模6.62亿元。
这份公告有两点值得注意,一是工抵资产结构分散,公告逐份归类,77份是纯车位,代价2.45亿元,占37%;56份是住宅或公寓,1.84亿元;29份是商铺写字楼,1.58亿元;再加车位搭住宅、纯储藏室,整批共2945个车位,散落在50多个城市。最大一笔是广州东荟花园667个车位抵6870万元,福州万科广场485个车位抵6756万元。
这些关联交易本质是将一笔应收债权,拆成了数千个独立产权单元,车位、尾盘、储藏室天生是碎片。比如一个项目剩两三套公寓,另一个项目散落几十个车位,第三个城市还有几间商铺,业态混杂、交付节奏各异。想出租,没法统一规划;想处置,单套散售获客成本远高于大宗交易;想持有等增值,期间还要持续承担物业费、维保、税费和摊销。
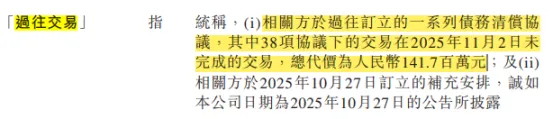
第二,公告还透露了以往工抵资产交割并非很顺利。万物云过往签订的债务清偿协议中仍有38项在2025年11月2日未完成交易,总代价1.417亿元。但公告未披露具体进度。
为什么必须接盘
万物云不是想要工抵房,是挂账的代价已经大于接盘的代价。
2025年,万物云针对关联方开发商欠款的减值拨备约7.43亿元,较上年同期多提约4.83亿元。当期归母净利润只剩6.95亿元,同比下滑近四成,直接原因就是这块减值。
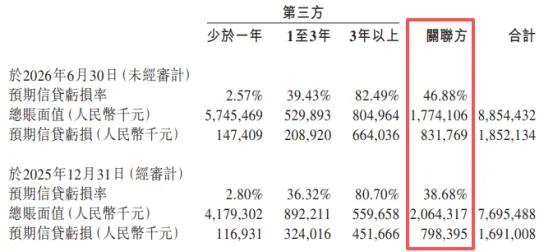
至2026年6月末,万物云贸易应收款项总额88.54亿元,账面预期信贷亏损拨备约18.52亿元,整体亏损率20.9%。其中关联方欠款17.74亿元,预期信贷亏损率达46.88%;按这一拨备率估算,每1块钱关联方欠款,账面上已默认有接近4毛7收不回来,而这大部分来自万科。
实际上,万物云已持续收窄与关联方风险敞口,截至2026年6月末关联方应收账款余额降至17.74亿元,较上年同期下降8.3亿元;持续关联交易收入8.2亿元,同样较上年同期下降3.5亿元。两项指标都降到了近年低点,这是好的信号。
万科迟迟未能出清风险,这些关联应收继续挂账,等于万物云的利润表每年都要被啃一块。在这种情况下,“以资抵债”是次优解里的最优选项,把可能亏损近半的债权置换成能确权、能抵押、只是难变现的实物。至少,这些资产还能在表内、在名下。
但代价是资产负债表阶段性变重,轻资产逻辑被侵蚀。
朱保全在2026年中期业绩会上说,工抵资产里销售型占大头,但公司拿到后“首先不是考虑处置,而是通过运营提升资产价值”。
可现实是,上半年工抵资产整体去化仅约1亿元。若按这一节奏静态外推,仅33.5亿销售型存货的理论消化周期就超过十几年。即便如此,万物云仍然强调,工抵资产质地良好……
而这还没计入本次新增资产,也没假设去化速度会递减。叠加最新的6.62亿元,粗略估算,万物云的工抵资产规模已超过58亿元。
在工抵资产中,上海滨江万科中心是被反复引用的成功样本。项目商业出租率从34%拉到83%,万物云试图以此证明,工抵资产里确实有能盘活的优质部分。
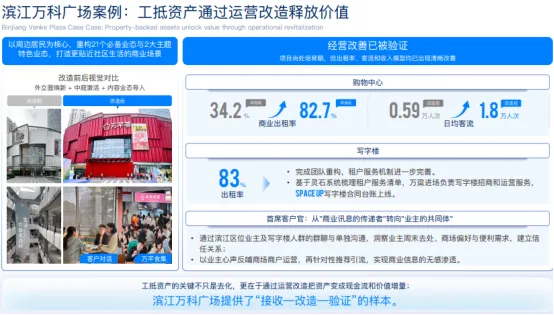
其他大多数资产呢?三四线城市的地下车位、远郊尾盘、未竣工期房、几间储藏室,既不够做社区商业的最小规模,也撑不起独立招商团队。
中物智库高级研究员宋子谦也对媒体指出,当前远郊车位、尾盘住宅、弱能级商铺,评估值与实际成交价会背离,去化周期拉长,最终回收金额可能低于账面值。
大幅分红,现金还在往万科走
接手重资产的同时,另一头并没有停下来。
2026年上半年,万物云归母净利润7.82亿元,同比下滑1.32%;中期分红却高达每股0.711元,派息总额8.2亿元。有意思的是,每股分红0.711元,超过了每股股东应占盈利0.68元。公司把上半年赚到的钱全部分了,还不够,又往里面贴了一点。
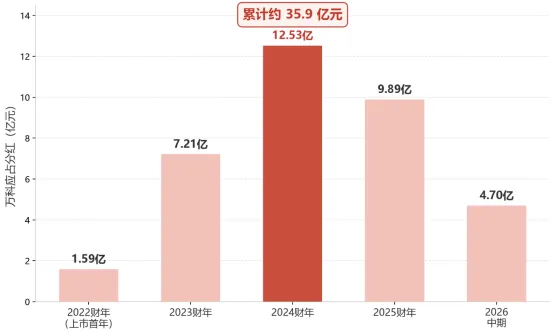
按2025年末万科持有万物云6.606亿股,占总股本57.27%计算,这次分红8.2亿元,其中4.7亿元落进万科口袋。
自2022年9月上市以来,万物云年年分红、从未中断。2022-2025财年及2026上半财年,万科累计分红约35.9亿元。而最大的一笔12.53亿元,恰恰出现在2024财年,万科成立以来首次年度亏损、危机爆发之年。
一条线现金向上输送,一条线风险向下承接,两条线在同一个关联交易框架里并行。
这建立在物业公司持续稳定的现金流基础上,截至2026年6月末,万物云现金及现金等价物103.67亿元,同比下降9.56%,是2023年来半年度现金储备的最低值;但对应有息负债几乎可忽略不计。
正是这样一头“现金奶牛”,如今替重资产的万科扛住了周期。$万科A(SZ000002)$$万科企业(HK|02202)$$万物云(HK|02602)$
- END -
本文作者可以追加内容哦 !

