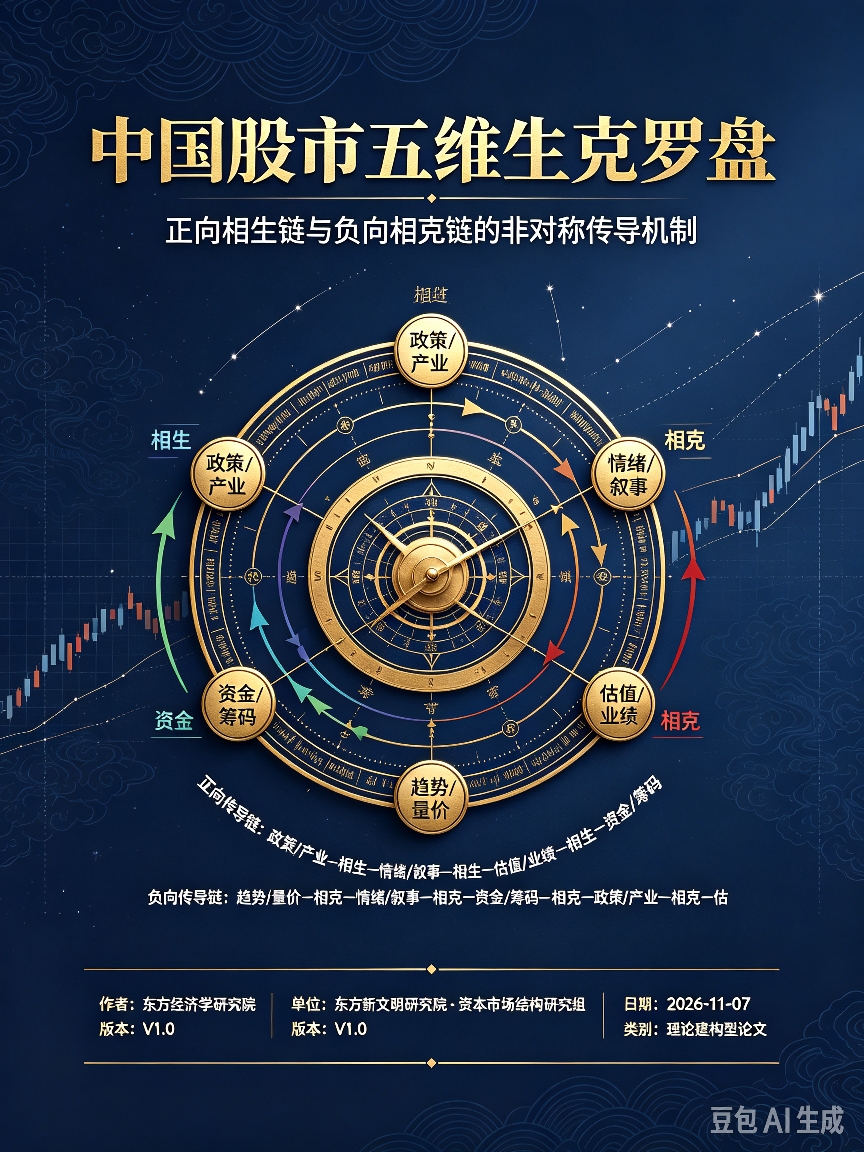
$芒果超媒(SZ300413)$ 一文看懂股市牛熊——正向相生链与负向相克链的非对称传导机制:中国股市五维生克罗盘分析框架
摘要
现有中国股市研究主要沿宏观基本面、行为金融、市场微观结构三大路径展开,但均存在线性因果与单变量归因的局限,未能揭示市场各维度间的非线性循环传导机制。本文以关系本体论与中国传统五行生克思想为理论基础,构建“五维生克罗盘”框架,将政策、情绪、估值、资金、趋势定义为五大市场功能关系位,提出正向相生链(木生火→火生土→土生金→金生水→水生木)与负向相克链(水克火→火克金→金克木→木克土→土克水)的非对称传导机制。通过对2014-2015年、2018年等典型股市周期的案例分析,揭示两条链在时滞、放大系数、断点位置及维度角色上的差异,并提炼出生旺态、生滞态、克急态、克缓态、生克交战态五种市场状态的判读标准。研究表明,五维生克罗盘突破了传统线性模型的局限,为股市状态诊断与传导机制分析提供了新工具,具有重要理论与实践价值。
关键词五维生克罗盘、相生传导链、相克传导链、非对称传导、股市状态判读
一、引言:为什么需要一张“罗盘”而非一副“公式”
1.1 中国股市现有研究的三大路径与局限
现有研究围绕中国股市的分析可分为三大路径:其一为宏观基本面路径,以法玛1970年提出的有效市场假说为基础,通过线性回归模型探讨GDP增速、利率等宏观变量与股市收益率的单向线性关联(张维迎,2003;刘俏等,2010),核心是“股价由企业基本面价值决定”的单变量归因逻辑;其二为行为金融路径,以卡尼曼等1979年的前景理论为核心,聚焦投资者有限理性、情绪偏差对股价的影响,如李心丹2005年的研究发现中国散户存在显著处置效应,但该路径多关注个体微观行为,缺乏对市场系统互动关系的整体把握;其三为市场微观结构路径,以范剑青等2012年的订单流理论为核心,研究股价操纵、流动性冲击等微观因素的影响,但忽略了政策、产业等宏观维度的传导作用。
三大路径的共同局限在于:一是线性因果假设,将市场视为变量间单向作用的线性系统,未考虑各维度间的循环、非线性互动;二是单变量归因,孤立分析某一因素的影响,忽视市场作为相互关联的功能系统的传导逻辑。传统“公式式”模型无法解释中国股市的周期性波动,亟需构建系统性框架——五维生克罗盘。
1.2 研究的核心问题与创新点
本文核心问题包括:中国股市各维度的传导规律如何?正向与负向传导链的非对称特征有哪些?如何通过该框架判读市场状态?创新点在于:将中国传统五行生克思想与西方关系本体论结合,突破线性模型的局限,提出多维度动态传导的生克网络框架,为股市分析提供新视角。
二、理论前提:从线性因果到生克网络
2.1 关系本体:维度不是要素,而是关系位关系本体论源于洪仔全2026年的东方共生经济学,核心命题是“关系先于存在”,事物本质由其所处的关系网络决定,而非独立属性。在金融市场中,各维度并非孤立“要素”,而是代表功能互动的“关系位”:政策是政府与产业、市场的互动关系,情绪是投资者间的叙事传播关系,估值是市场价值定价关系,资金是资本配置流动关系,趋势是价格与成交量动态关系。将维度定义为关系位,为生克拓扑网络奠定理论基础。
2.2 生克次序:五行框架的选择与五维配属选择
五行框架的核心优势:一是天然循环次序,相生为木→火→土→金→水,相克为水→火→金→木→土,形成闭环传导;二是对应正反反馈,相生链为正向扩张反馈,相克链为负向收缩反馈;三是天然拓扑性,无需额外构建因果关系。据此,五维度与五行配属为:政策对应木(生发启动功能)、情绪对应火(燎原传播功能)、估值对应土(承载价值功能)、资金对应金(聚敛流通功能)、趋势对应水(流动显形功能)。观测变量分别为:政策维度(央行货币政策指数、产业政策支持度)、情绪维度(融资余额、A股波动率VIX)、估值维度(PE/PB分位)、资金维度(北向资金、两融余额)、趋势维度(指数涨跌幅、成交量)。
三、正向传导链:相生四段与闭环复归
3.1 木生火:政策与产业点燃市场叙事
政策维度的定向作用:2014年11月,央行降息108BP、证监会扩容两融标的至900只,叠加新国九条发布,释放明确的政策转向信号,为市场叙事锚定方向——“改革牛”与“互联网+”题材成为市场核心叙事,融资余额从2014年初的4000亿增至2015年中的2.2万亿,情绪指标提升200%以上。产业维度的价值支撑:2014年新能源汽车产业规划发布,新能源汽车销量同比增长32%,创业板成分股中新能源、TMT板块盈利增速达20%,为市场叙事提供可验证的成长路径,增强叙事可信度。
3.2 火生土:叙事兑现为估值与业绩预期
估值扩张的先行传导:2015年上半年,创业板PE分位从2014年底的40倍升至140倍,处于历史99.8%分位,估值扩张幅度远超业绩增速,呈现“情绪先行于估值”的特征。业绩预期的滞后验证:2015年Q2创业板盈利增速达35%,较2014年的20%提升,但2016年出现“火不生土”断点,即创业板PE维持80倍左右,但业绩增速下滑至5%,估值与业绩背离导致板块回调。
3.3 土生金:价值基座引聚资金与筹码
资金流入的价值驱动:2019年外资行情中,北向资金净流入3517亿,其中消费股占比超60%,贵州茅台PE从20倍升至35倍,资金入场核心是价值洼地吸引力而非短期投机。筹码结构的优化路径:2017年机构资金占比从40%升至50%,散户持股市值占比从60%降至50%,资金流入推动筹码从分散向集中、短期向长期迁移。
3.4 金生水:资金推动显形为趋势与量价
资金与筹码的变化最终显形为价格趋势:2020年创业板改革后,指数半年内上涨64.96%,成交量从日均1000亿增至3000亿,量价齐升的趋势完全由资金推动形成,是前序传导的显形结果。3.5 闭环水生木:趋势反哺政策与产业2021年牛市后,市场上行趋势倒逼政策加大科技创新支持,科创板扩容至100只,同时新能源产业产能扩张至年产能500万辆,趋势反哺形成生链闭环,推动牛市延续。四、负向传导链:相克四段与逆序击穿。
4.1 水克火:价格破位击碎市场叙事
2015年6月,上证指数跌破5000点,融资盘爆仓导致融资余额从2.2万亿降至1.4万亿,投资者信心指数从72降至45,价格破位直接击碎“改革牛”叙事,负向链以快变量(价格)为起点,传导速度远快于正向链。
4.2 火克金:共识退潮导致流动性收缩
情绪退潮的传导路径:2018年美联储加息叠加贸易摩擦,投资者情绪崩溃,两融余额从1.1万亿降至6000亿,北向资金全年流出435亿。流动性的情绪依存属性:2022年4月A股跌破3000点,MLF降息政策下资金仍单日流出超100亿,说明流动性是情绪因变量,“缺钱”实为“缺信心”。
4.3 金克木:流动性枯竭倒逼政策与产业调整
2008年次贷危机导致流动性枯竭,倒逼四万亿政策出台;2015年中流动性枯竭,央行降准降息,金克木成为负向链关键断点,即流动性枯竭迫使政策转向。4.4 木克土:政策收缩与产业出清压制估值业绩政策收紧的估值冲击:2021年双减政策出台,教育股估值从PE50倍跌至10倍,直接压制估值;产业出清的业绩压力:2022年房地产调控收紧,地产股盈利下滑30%,形成估值业绩双杀。
4.5 闭环土克水:基座恶化再度压制价格中枢
2018年估值与业绩恶化,上证指数从3500点跌至2440点,磨底周期长达9个月,土克水形成负向链闭环,解释磨底漫长的机理。五、非对称性:两条传导链的核心差异5.1 时滞非对称:涨慢跌快的时间逻辑中国股市上涨周期平均为11个月(2005-2007年24个月、2014-2015年7个月),下跌周期平均为6个月(2008年8个月、2018年9个月),正向链启动慢、传导时间长,负向链启动快、传导时间短,形成“涨慢跌快”的特征。
5.2 放大系数非对称:生缓克急的力度差异
生链的摩擦衰减机制:正向传导需达成共识,如2019年外资资金流入,机构与散户的共识形成需时间,存在自然摩擦;克链的恐慌放大机制:负向传导受杠杆、做空影响,如2015年融资盘平仓引发踩踏,下跌幅度是上涨幅度的2倍,呈现恐慌式放大特征。
5.3 断点位置非对称:生链与克链的断裂特征
生链典型断点为“火不生土”,即估值扩张脱离业绩支撑,如2016年创业板;克链典型断点为“金克木”,即流动性枯竭迫使政策转向,如2008年次贷危机,两类断点的触发机制不同,可作为市场诊断的判据。
5.4 角色非对称:同一维度的链位依赖属性
同一维度在不同链中角色不同,如资金维度在生链中是“金生水”(推动趋势),在克链中是“火克金”(情绪导致资金流出),维度的多空属性由所在链位决定,而非自身属性。
六、罗盘的状态判读:五态识别与病位诊断
6.1 生旺态:生链贯通的健康市场
特征为叙事与业绩同向、资金结构优化、量价配合健康,如2019-2020年A股,沪指从2500点涨至3700点,创业板盈利增速达30%,北向资金净流入超3000亿,属于生旺态。
6.2 生滞态:生链中段受阻的脆弱前态
特征为叙事热而业绩冷、估值扩而盈利修、主题轮动快,如2021年创业板,元宇宙题材炒作但业绩增速仅10%,主题轮动周期不足1周,属于泡沫前态风险。
6.3 克急态:克链快速贯通的恐慌阶段
特征为破位缩量、情绪崩塌、流动性骤紧,如2015年6月,沪指破5000点,融资余额单日减少1000亿,投资者信心指数跌破50,属于恐慌阶段。
6.4 克缓态:克链被承接的磨底阶段
特征为地量磨底、政策托底效弱、情绪低迷,如2022年A股在3000点震荡,成交量日均3000亿以下,央行降准降息但资金流出,属于时间换空间的磨底阶段。
6.5 生克交战态:两链对抗的高波动阶段
特征为高波动、快切换、假突破,如2023年A股,AI叙事(生链)与房地产低迷(克链)对抗,沪指在3200-3400点区间震荡,单日涨跌幅超1%的次数达30次,属于高波动阶段。
七、示意性阶段归纳:双链切换机理
以2014-2015年、2018年、2020-2021年、2022-2024年四个典型周期为例:2014-2015年为完整的生链→克链传导,2015年中克链快速贯通;2018年为克链全周期,从水克火到土克水;2020-2021年为生链贯通的牛市;2022-2024年为克缓态后的生链初期(2024年AI行情),展现生链断裂、克链贯通及双链切换的内在逻辑。
八、模型的边界与局限
五维生克罗盘的局限包括:一是五维类比的耦合性,政策维度可能同时具有木(生发)与金(收敛)属性,需结合具体情境判断;二是五行次序的拓扑性,当市场出现重大外生冲击(如疫情)时,生克链可能被打破;三是政策外生性,框架未考虑政策作为外生变量的突发变化,后续需加入外生冲击变量的实证研究。
九、结论与展望
本文的核心贡献在于:构建了以关系本体为基础的五维生克罗盘框架,突破传统线性模型的局限,揭示了正向与生向传导链的非对称特征,提炼出五种市场状态的判读标准。该框架的实践价值在于:为市场诊断提供工具,政策制定者可针对生滞态、克缓态采取精准调控,投资者可根据链位识别维度的多空属性。未来研究方向包括:实证测算传导系数,验证生克链的量化关系,拓展框架至债券、商品市场,以及加入机器学习方法优化状态判读模型。
参考文献
[1] 朱熹. 四书章句集注[M]. 北京: 中华书局, 2011.
[2] 洪仔全. 东方共生经济学[M]. 北京: 东方经济学研究院, 2005.
[3] 李心丹. 行为金融学——理论与中国证据[M]. 上海: 上海三联书店, 2005.
[4] Fama E F. Efficient Capital Markets: A Review of Theory and Empirical Work[J]. The Journal of Finance, 1970, 25(2): 383-417.
[5] Kahneman D, Tversky A. Prospect Theory: An Analysis of Decision Under Risk[J]. Econometrica, 1979, 47(2): 263-291.
[6] 易纲, 吴有昌. 中国股市的市场结构与运行效率[M]. 上海: 上海人民出版社, 1998.
[7] 陈雨露, 王晋斌. 中国金融周期的特征与传导机制[J]. 经济研究, 2017, 52(1): 4-18.
[8] 张维迎. 中国资本市场的发展与改革[J]. 金融研究, 2003, (1): 1-12.
[9] 刘俏, 陆洲. 中国股市的估值结构与效率[J]. 管理世界, 2010, (5): 1-10.
[10] 范剑青, 姚琦伟. 金融市场的微观结构[M]. 北京: 中国人民大学出版社, 2012.
本文作者可以追加内容哦 !

