不是芯片,不是算力,而是10月CPI和PPI。
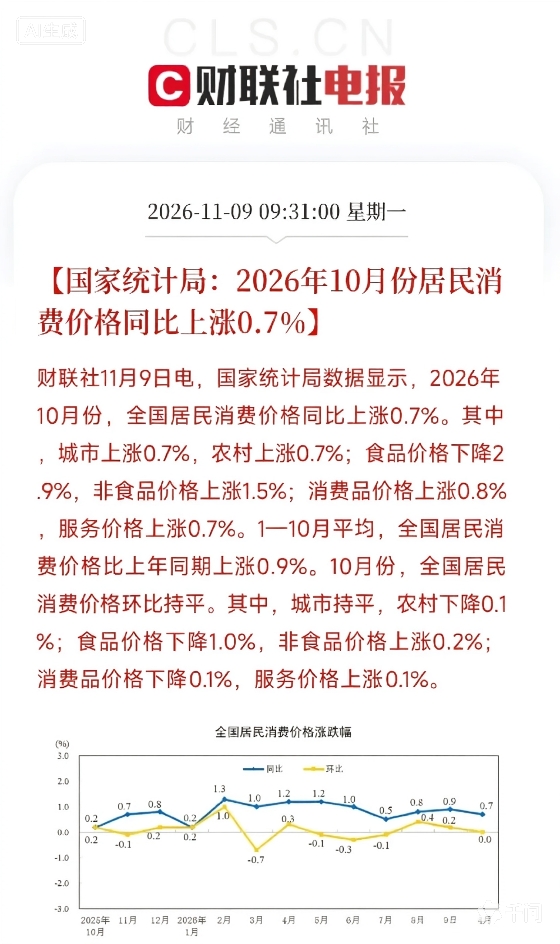
CPI同比上涨0.7%,环比持平。食品价格下降2.9%,非食品价格上涨1.5%;消费品价格上涨0.8%,服务价格上涨0.7%。1—10月平均,CPI比上年同期上涨0.9%。
PPI同比上涨5.7%,环比上涨0.7%。工业生产者购进价格同比上涨7.9%,环比上涨1.1%。1—10月平均,PPI比上年同期上涨2.7%,购进价格上涨4.0%。
拆开看,这组数据藏着一个很拧巴的剪刀差。
PPI同比5.7%,CPI只有0.7%,差了整整5个百分点。 上游工业品价格在涨,下游消费端接不住。购进价格同比7.9%,比出厂价格5.7%还高2.2个百分点,中游制造业的原料成本涨幅,大于产品提价能力。上游在涨价,中游在扛成本,下游在压价格。
CPI内部,食品下降2.9%是拖累项,非食品上涨1.5%是支撑项。消费品涨0.8%,服务涨0.7%。整体温和,没有通缩,但也没有通胀压力。消费端的体温,不冷也不热。
PPI内部,同比5.7%、环比0.7%,购进价格同比7.9%、环比1.1%。上游采掘和原材料在涨,中游加工在承压。这跟之前那层逻辑完全接上了,AI资本开支扩张,存储涨价、铜铝等工业金属需求增加、电力设备拉货,上游工业品价格被推着走。但下游消费端没有同步承接,食品还在跌,服务价格只涨了0.7%。
这跟前几天光伏产业链那条线接得上。硅料价格企稳、部分光储产品调价,是PPI结构里的上游修复;但光伏组件价格能不能传导到终端,要看需求接不接得住。也跟车规存储那条线接得上,存储涨价是PPI上行的推手之一,但车企扛成本、消费者扛不扛车价,是CPI端的变量。
当然,风险也在。PPI同比5.7%如果持续,中下游制造业的利润会被持续挤压,尤其是提价能力弱的中小企业;CPI温和意味着消费端需求不足,如果PPI向CPI传导不畅,中游会两头受挤;购进价格涨幅高于出厂价格,说明成本压力大于产品提价,毛利率承压的行业需要逐个甄别;食品价格下降2.9%,如果继续拖累,CPI可能长期低位运行;PPI环比0.7%仍在涨,上游涨价如果过快,会倒逼中游减产或向下游施压。方向是上游热、下游温,但中游的利润分配才是关键。
掏心窝子的话放这儿。这组数据不是让你去猜降息降准,而是在提醒你:通胀数据的分化,就是产业链利润的分化。 上游有定价权的在吃肉,中游成本传导不畅的在扛,下游需求弱的在熬。谁能把成本压力转出去,谁能在涨价周期里保住毛利率,谁才是这轮价格重估里真正扛得住的硬核方向。
去看看,谁在上游涨价中有资源禀赋和定价权,谁在中游有成本转嫁能力且订单能见度强,谁在消费端有品牌溢价能扛住不提价,谁的毛利率在PPI上行期还能稳住甚至扩张。那才是这轮通胀结构分化里,真正被价格和利润同时推上台前的方向。$上证指数(SH000001)$ $深证成指(SZ399001)$ $创业板指(SZ399006)$ #社区牛人计划# #股市怎么看# #强势机会# #炒股日记# #复盘记录#
本文作者可以追加内容哦 !

