前言:先看订单,再看利润
2026年的秋天,全球半导体设备行业正在经历一轮罕见的"三连击"。
SEMI 10月8日发布的初步统计显示,第三季度全球半导体设备出货额达到432亿美元,环比增长12%,同比增长26%,连续三个季度刷新历史纪录。7月,SEMI已把2026年全球半导体制造设备销售额预测上调至1659亿美元,同比增长23.2%,其中晶圆厂设备1439亿美元,同比增长23.1%。
但对中国投资者来说,真正值得兴奋的数字不在全球统计里,而在A股设备公司财报的负债端——那里躺着一个叫"合同负债"的科目。
它的含义很朴素:客户已经付了钱,公司还没交货。所以它在会计上是负债,在产业上却是订单。合同负债的绝对额越高、增速越快,通常意味着在手订单越厚、未来收入的确定性越强。再叠加"存货"(正在生产、正在验证、等待发货的设备和备料)和公司主动披露的"在手订单/新签订单",三个指标互相印证,就构成了一套观察设备公司景气度的"先行指标体系"。
这套指标体系,在2026年三季报里给出了一个相当清晰的答案:国产设备公司的订单,已经排到了2027年,部分品类的交付窗口甚至看到了2027年二季度。
截至2026年三季度末,25家半导体设备公司合同负债合计236.07亿元,较2025年末的212.40亿元增长11.1%。要知道,这个数字是"交付并确认收入"之后的余额——一边在大量交货消化预收款,一边余额还在往上走,说明新签订单的补充速度超过了交付速度。
下文挑选的10家公司,覆盖前道刻蚀、薄膜沉积、CMP、清洗、去胶、温控、测试机、分选机,以及设备精密零部件。它们的共同特征是:订单端的信号,强于利润端的信号。
先说明一句:订单不等于收入,收入不等于利润,利润也不等于现金流。本文只做产业与财务口径的拆解,不构成任何投资建议。
第一章 三把尺子:怎么判断一家设备公司"订单充足"
在看公司之前,先把尺子校准。
第一把尺子:合同负债。 这是最硬的口径,因为它对应的钱已经到账。截至2026年三季度末,北方华创合同负债53.01亿元,较年初增长23.54%;华海清科23.99亿元,同比增长58.72%;京仪装备16.49亿元,同比增长73.38%;华峰测控1.88亿元,同比增长141.0%。这些增速,远高于同期收入增速。
第二把尺子:存货。 设备行业从原材料投入到确认收入,通常要经历三到五个季度。存货高企在别的行业是风险,在设备行业往往是"未来收入的预付凭证"。北方华创三季度末存货338.99亿元,较年初增长18.42%;拓荆科技94.13亿元,较年初增长20.28%;中微公司90.84亿元,较年初增长26.70%;华海清科62.19亿元,同比增长59.55%。
第三把尺子:公司自己说的"在手订单"。 这是最直接、也最需要打折扣的口径——因为它没有统一标准,各家用的是不同时点、不同统计范围。盛美上海披露截至9月29日在手订单170.73亿元,同比增长88.20%;托伦斯披露10月27日在手订单超过6亿元,比6月末增长93%;深科达披露半导体设备在手订单3.31亿元,同比增长195.40%。
三把尺子要合起来看,否则容易误判。
典型例子是中微公司。它三季度末合同负债22.64亿元,较年初下降25.62%,看上去像是订单在流失。但真实情况恰好相反:公司明确表示,2026年新签订单体量和增速均创历史新高,订单增速高于收入确认增速,全年在手订单充裕,并预计2027年订单继续强劲增长。合同负债下降,是因为交付和验收节奏加快,预收款被"消化"成了收入,同时存货从71.70亿元涨到90.84亿元。这是典型的"订单转收入"的健康状态,而不是需求转弱。
同理,拓荆科技合同负债45.18亿元、较年初下降6.88%,屹唐股份4.81亿元、较年初下降30.86%,都要放到"存货增长+新签订单增长"的组合里去读。
一句话总结这三把尺子:合同负债看"存量厚度",存货看"交付在途",新签订单看"增量斜率"。三者同向,才是真景气。
第二章 平台型主力:三家"不愁卖"的巨舰
一、北方华创:合同负债与存货双升,平台化把订单"吃得更宽"
关键数据:2026年前三季度营收314.67亿元(+15.26%),归母净利润53.92亿元(+5.10%);三季度末合同负债53.01亿元(较年初+23.54%),存货338.99亿元(较年初+18.42%);前三季度经营现金流净额55.91亿元,同比由-25.66亿元转正。
北方华创是国内唯一覆盖刻蚀、薄膜沉积、热处理、湿法清洗、离子注入、涂胶显影、键合的"全品类"平台型设备商。2025年营收393.53亿元,在全球设备厂商营收排名中以约51亿美元位列第七,是唯一进入全球前十的中国设备企业。
2026年三季报有一个细节值得注意:三季度单季营收113.06亿元,同比只增长1.31%,环比增长14.91%。市场一度解读为"增速失速",但公司给出的原因是个别品类物料供应紧张,导致部分订单交付节奏阶段性承压。这恰恰是"订单太多、供应链跟不上"的烦恼,而不是需求不足。同期合同负债和存货双双保持12%以上同比增长,前三季度经营现金流从上年同期的-25.66亿元直接翻正到55.91亿元,说明回款质量在改善。
订单端的量级,机构已有测算:2025年公司新签订单约500亿元,摩根士丹利预计2026年全年订单超700亿元,同比增长超过30%,结构上先进逻辑与存储各占约40%,成熟逻辑占比降至20%。
需要冷静看待的是利润。前三季度毛利率39.44%,同比下降1.97个百分点,原因一是新产品客户端验证期零部件迭代升级成本上升,二是为巩固份额对大批量采购客户给予商务优惠。研发投入54.27亿元,同比增长17.42%;销售费用同比增长41.38%,对应订单与发货规模扩张。这是用短期毛利率换长期工艺覆盖率和客户份额的打法——订单越足,这种"以价换量"的动机越强。真正要看的是2027年新品批量导入后,毛利率能否逐季回升。
二、中微公司:新签订单创历史新高,存储客户贡献抬升
关键数据:2026年前三季度营收103.26亿元(+28.08%),归母净利润41.34亿元(+241.31%),扣非归母净利润16.23亿元(+83.01%);三季度末存货90.84亿元(较年初+26.70%),合同负债22.64亿元;研发投入32.22亿元,占营收31.20%。
中微是三季报里"订单端表述最硬"的一家公司。在11月2日披露的投资者关系活动记录表中,公司给出三句话:2026年新签订单体量和增速均达到历史新高;订单增速高于确认销售收入增速;全年在手订单充裕,预计2027年订单持续强劲增长。
结构上的变化更关键。前三季度DRAM客户订单增速高于公司整体,NAND与DRAM客户合计订单占比约60%,两类客户占比已较为接近。这意味着中微的收入驱动,正从"逻辑客户为主"转向"存储+先进逻辑双轮"。刻蚀设备在3D NAND层数提升、DRAM向1/1演进的过程中,单万片晶圆对应的设备价值量在往上走,这是订单增速能超过出货增速的底层原因。
技术与产品面,中微已经不只是"刻蚀尖刀":60:1高深宽比刻蚀设备已成为客户标线设备并批量生产,设备uptime超过90%;下一代90:1超高深宽比设备已在客户端验证达标;ICP设备Primo Angnova取得140:1高深宽比刻蚀结果并付运领先存储客户认证;钨系列薄膜设备实现规模化量产,PECVD、PVD新品推进验证。公司累计已有超过9300个反应台在国内外220余条产线量产,开发出54种高端设备,覆盖刻蚀、薄膜、CMP与部分量检测。
利润表要打个折看:前三季度归母净利润同比+241.31%里,包含对外股权投资公允价值变动及投资收益约19.40亿元、出售拓荆科技股票投资收益约9.53亿元。真正反映主业的扣非净利润增速是83.01%,这个数字依然漂亮,但和241%不是一回事。
三、盛美上海:在手订单170亿,新签订单同比翻1.5倍
关键数据:2026年前三季度营收57.42亿元(+11.57%),归母净利润10.70亿元,扣非8.75亿元;截至9月29日在手订单170.73亿元(同比+88.20%);前三季度新签订单同比+147%;1—9月出货金额59.61亿元(+34.24%)。
如果只看营收增速11.57%,盛美上海会显得平淡。但订单数据完全是另一个故事:在手订单170.73亿元,相当于2025年全年营收的两倍多;前三季度新签订单同比增长147%。
这背后的逻辑是"多点开花"。清洗设备全球市占率8.3%、位列全球第四、本土第一,三季度完成第8000腔湿法设备交付;电镀设备全球市占率9.6%、位列全球第二,ECP完成第2000电镀腔交付,实现前道铜互连、后道晶圆级封装、3D堆叠(TSV)及化合物半导体全覆盖。
新产品线正在从"验证"走向"订单":单片高温SPM清洗方案通过超50道工艺验证,可实现70%硫酸回收率,预计2026年底累计出货超20台;PECVD第二台设备(SiCN工艺)出机交付中国大陆头部逻辑厂;涂胶显影Track的KrF 300WPH设备预计2026年底完成全流程验证;常压氧化炉与LPCVD炉管已在多个晶圆厂应用。
最值得关注的是先进封装。公司水平式面板级电镀设备Ultra ECP ap-p已连获两单:中国大陆客户首台510×515mm量产设备订单(2027年上半年交付),以及中国大陆以外亚洲市场首台310×310mm量产设备订单(10月29日已出机)。在手订单170亿元里,藏着的正是这类"未来两年才确认收入"的长周期订单。
第三章 专精冠军:四家把"细分"做成"垄断"
四、拓荆科技:合同负债45亿,先进制程与混合键合双线放量
关键数据:2026年前三季度营收52.20亿元(+23.70%),归母净利润24.31亿元(+336.79%),扣非9.29亿元(+102.66%);三季度末合同负债45.18亿元(较年初-6.88%),存货94.13亿元(较年初+20.28%);累计出货超4400个设备反应腔。
拓荆是国产薄膜沉积的"独一份"——国内唯一实现集成电路PECVD、SACVD产业化应用的厂商。2026年前三季度毛利率41.65%,同比大幅提升8.37个百分点;三季度单季毛利率42.47%,同比提升8.05个百分点。这是三季报里最漂亮的盈利改善曲线之一,原因很直接:新工艺设备完成验证进入量产,规模效应开始摊薄此前被验证成本压住的毛利。
订单层面,公司2025年末在手订单约110亿元,合同负债在2026年二季度末一度达到51.31亿元的高点。三季度末回落至45.18亿元,配合存货增长20.28%,指向"交付在加速"。机构口径显示,2026年上半年新接订单同比翻倍以上,长鑫端份额大幅提升并有望成为第一大客户,存储敞口超六成,全年订单增速预计60%—70%。
产品线的第二、第三曲线正打开天花板:PECVD在先进存储持续上量,ALD(PE-ALD批量、Thermal-ALD首台TiN通过验证)开始贡献增量,混合键合设备新一代Dione 300eX已通过客户验证,直接卡位HBM与Chiplet的关键环节。此外,公司通过收购无锡尚积向刻蚀设备延伸,平台化雏形初现。
要留一分清醒:前三季度归母净利润24.31亿元里,有相当部分来自公允价值变动收益(持股恒运昌等股权投资浮盈),扣非9.29亿元才是主业口径。拓荆的"订单-收入-利润"链条是通的,但利润的"含金量"需要逐季拆分。
五、华海清科:合同负债同比+58.72%,全年新签订单上修至100亿+
关键数据:2026年前三季度营收41.82亿元(+30.95%),归母净利润10.02亿元(+26.62%);三季度单季归母净利润4.39亿元(+53.46%),净利率28.52%创历史新高;三季度末合同负债23.99亿元(同比+58.72%,较年初+24.17%),存货62.19亿元(同比+59.55%)。
华海清科是三季报里"合同负债增速最猛"的前道公司之一。合同负债同比增长58.72%、环比继续加速,存货同比增长59.55%——两个先行指标同步高速扩张,意味着新签订单在快速补充。
基本盘极稳:CMP设备占国产份额90%以上,累计出货超过1000台,已在先进逻辑、先进存储、先进封装批量落地。真正的增量来自"平台化":减薄装备覆盖国内多数头部晶圆厂与封测厂,在手订单充足;边缘抛光装备取得头部客户重复订单;湿法清洗多台完成验证并确认收入;划切装备客户端验证推进;离子注入已实现12英寸大束流全型号覆盖,并加速推出高能机型,持续斩获批量与重复订单。
订单端的市场预期已经上修:机构口径显示,公司2026年上半年新接订单已达2025年全年体量,全年新签订单预期上修至100亿元以上(对比2025年营收46.48亿元,这个数字意味着两年以上的收入储备)。同时,晶圆再生业务上海、昆山项目完成投资备案与环评批复,投产后总产能将从天津现有20万片/月提升至60万片/月。
9月,公司首台510×515mm全自动板级CMP量产装备Master-P510APEX出机发往先进封装产线,这是从"晶圆级"向"面板级"的关键一步。CMP是耗材属性最强的前道设备之一,设备保有量越大,后续耗材与服务收入越稳,这是华海清科区别于纯设备公司的估值底层。
六、屹唐股份:Q3环比大增33%,三大平台同时进入放量期
关键数据:2026年前三季度营收35.83亿元(-5.61%),归母净利润10.73亿元(+108.04%),扣非4.27亿元(+3.38%);三季度单季营收14.52亿元(同比+10.46%,环比+32.68%);三季度末合同负债4.81亿元(较年初-30.86%),存货32.26亿元。
屹唐是三季报里"拐点感"最强的一家。前三季度收入同比小幅回落,但三季度单季营收环比大增32.68%,扣非净利润环比增长33.40%——这是典型的"低基数之后的订单开始转收入"。
公司的三大设备平台已同时进入放量期:干法去胶设备新一代Optima系列导入前道晶圆制造与先进封装多家客户并形成量产;快速热处理(RTP)设备开展常压RTP与一体化设备研发,多个项目取得关键进展;干法刻蚀及等离子体表面处理设备中,新一代RENA-E已导入多家前道客户形成量产,新签订单层面开始放量,先进等离子体表面处理和材料改性设备已导入海外先进存储、先进逻辑客户并持续获得重复订单。
产能端,公司拟投资约18亿元建设半导体装备制造基地,扩大核心设备产能。这个动作本身就是对订单可见度的投票——设备公司的扩产决策,通常比财务报表早一年半。
需要客观提示:合同负债较年初下降30.86%,是10家里降幅最大的一家。这既可能是交付确认加快,也可能是新签订单尚未形成预收。判断依据要看两个季度后:如果Q4和2027Q1收入继续环比走高,且合同负债重新回升,拐点就得到确认;反之则需重新评估。
七、京仪装备:合同负债同比+73%,Chiller在先进存储"接近独供"
关键数据:2026年前三季度营收14.90亿元(+35.04%),归母净利润1.45亿元(+12.84%),扣非1.35亿元(+22.81%);三季度单季营收5.49亿元(+48.95%,创历史新高);三季度末合同负债16.49亿元(同比+73.38%,较年初+22.1%),存货29.51亿元(同比+25.61%)。
京仪装备是这份名单里"体量最小、订单弹性最大"的前道配套公司。前三季度营收增速逐季提速:Q1 +16.13%、Q2 +38.21%、Q3 +48.95%。而合同负债同比+73.38%、存货同比+25.61%,双双创历史新高,订单增速显著快于收入增速。
核心产品是温控设备(Chiller)和工艺废气处理设备(Local Scrubber),以及晶圆传片设备。机构调研口径显示,公司Chiller在国内头部先进逻辑与存储客户处接近独供地位,是先进存储/先进逻辑敞口最大的标的之一,且价值量随制程升级持续通胀——逻辑芯片领域温控设备已适用90nm—14nm制程,存储领域温控及废气设备已应用于192层3D NAND。
第二曲线正在成形:公司自主开发了VCH系列爪式结构干式真空泵、VRM系列多级罗茨结构干式真空泵,部分型号已送往国内集成电路制造产线验证。真空泵是半导体厂务与前道工艺的高频耗材型设备,国产化率极低。参照Atlas Copco 2026年三季度披露——真空板块订单同比增长87%、半导体相关订单创历史新高——这个赛道的结构性缺口是真实的。
风险在于盈利质量:Q3毛利率32.63%,同比基本持平、环比大幅提升5.95个百分点,但净利率仍只有9.69%,且三季度计提信用及资产减值1966万元,同比多提1490万元。订单饱满不等于利润饱满,安徽基地转固后的折旧压力会持续存在。
第四章 后道与零部件:三家"小体量、高弹性"
八、华峰测控:订单可见度看到2027年3月,合同负债同比+141%
关键数据:2026年前三季度营收13.53亿元(+44.01%),归母净利润6.50亿元(+67.90%),扣非5.05亿元(+46.85%);三季度单季营收6.14亿元(+51.72%),扣非2.62亿元(+54.90%);三季度末合同负债1.88亿元(同比+141.0%),存货5.40亿元(同比+114.5%);毛利率74.9%。
华峰测控是10家里盈利能力最强的一家:前三季度毛利率74.9%,销售净利率47.8%,Q3单季毛利率75.1%,扣非净利率42.61%。这是测试机行业的商业模式决定的——软件与算法占比高,边际成本低。
订单端的信号,公司说得非常具体:在9月的投资者调研中披露,订单可见度已延伸到2027年3月左右,部分需求能看到2027年一季度末到二季度初,客户对较长交付周期的接受度在提升。 合同负债同比增长141.0%、存货同比增长114.5%,两个指标同时翻倍以上,是三季报里"先行指标最陡"的一组。
驱动力来自两条线。基本盘是模拟与电源测试机:STS8200、STS8300全球累计装机已突破10000台,年内破万台,STS8200AXE归一化功率测试方案直接受益于AI数据中心供电功率密度提升。增量是SoC测试:STS8600面向CPU、GPU、DPU、车载ADAS、高端MCU,配套主动温控、SLT、老化方案,已进入客户导入与小批量装机阶段。公司同步通过可转债投入自研ASIC芯片,用于STS8600系列,这是高端测试系统自主可控的关键一环。
要理解一个口径差异:华峰测控合同负债只有1.88亿元,绝对额远低于前道公司,这是商业模式决定的——测试机交付周期短、预付款比例低。所以对它而言,"订单可见度"和"存货"比合同负债更有信息量。
需要提示的是:公司坦承现有产品与生产管理体系已较成熟,规模效应对毛利率的提升空间有限,且部分供应链环节紧张、供应商陆续涨价,未来1—2年原材料价格可能对毛利率形成抵消。
九、深科达:半导体设备在手订单+195%,存储设备成第一增长极
关键数据:2026年前三季度营收6.74亿元(+27.74%),归母净利润0.85亿元(+205.64%),扣非0.85亿元(+250.52%);Q3营收2.39亿元(+42.08%),扣非增长418%;半导体设备毛利率42.15%(+9.58pct);三季度末半导体设备在手订单3.31亿元(同比+195.40%)。
深科达是名单里唯一的"封测+存储自动化"标的,也是订单增速最陡的一家:半导体设备在手订单同比增长195.40%,其中测试分选机在手2.27亿元、存储设备在手1.03亿元。三季度单季半导体设备新增订单2.16亿元,同比增长161.48%;其中存储设备新增4661万元,同比暴增1639.31%;平移式分选机新增4104万元,同比增长224.17%。
真正的看点在存储。公司存储设备主要配套北美知名HDD厂商的HAMR(热辅助磁记录)产线自动化设备,该客户已成为公司在手订单第一大客户。HDD行业的景气来自数据中心近线存储对大容量的需求,冷、温数据场景的成本优势让HDD出现结构性回暖;该客户规划2027年起逐步量产爬坡HAMR,公司配套多款自动化设备已实现供货。
经营质量同步改善:前三季度综合毛利率36.69%,同比提升6.92个百分点,其中半导体设备毛利率42.15%、提升9.58个百分点;经营活动现金流净额1.86亿元,同比增长82.38%。子公司层面,深科达半导体净利润6890.76万元(+223.27%),占归母净利润80.88%;线马科技净利润3216.31万元(+84.86%),EL/EH直线电机标准化模组2026年累计出货突破6000万元。
风险也很明确:订单增速远高于收入增速,原因是部分零部件供应时间拉长、调试人员紧张,交期被拉长。这既是产能瓶颈,也是未来两个季度收入兑现的"蓄水池"。同时HDD业务高度依赖单一客户的技术落地节奏,公司自身也在公告中提示了这一不确定性。
十、托伦斯:在手订单半年增长93%,藏在设备龙头背后的"卖铲人的卖铲人"
关键数据:2026年前三季度营收5.94亿元(+16.56%),归母净利润0.21亿元(-65.00%),扣非0.52亿元(-10.78%);Q3营收2.09亿元(+53.25%),扣非净利润1285万元(同比+893.57%);截至10月27日在手订单超6亿元,较6月30日增长93%。
托伦斯是2026年7月刚上市的"新面孔",做的是半导体设备精密金属零部件——静电卡盘基体、腔体、气体分布盘、气体环、多级加热反射罩、冷却板等,应用于刻蚀、薄膜沉积等核心前道设备。
它的订单信号之所以值得单独拎出来,是因为它的客户就是名单里的前两名:2025年前五大客户占主营收入92.60%,其中北方华创占45.64%、中微公司占35.68%,两家合计81.32%。 托伦斯的在手订单,本质上是北方华创与中微订单景气度的"二阶导数"——设备龙头接单越猛,精密零部件的排产越满。10月27日调研披露,在手订单已超6亿元、较6月末增长93%,而公司2025年全年营收为7.198亿元。
但这家公司的报表最难读。前三季度归母净利润同比下降65%,主因是7月上市后一次性确认剩余未分摊股份支付费用3118.16万元;Q3单季报表亏损1773.11万元,扣非后仍盈利1285万元。综合毛利率22.25%,同比下降5.37个百分点,原因是扩产带来的固定资产成本、人员薪酬、研发投入与汇兑损失同时上升。2025年产能利用率已从97.57%降至83.68%。
现金流是更需要盯的地方:2022—2025年自由现金流连续为负,2026年滚动十二个月经营现金流约-1.26亿元,资本开支约2.07亿元。也就是说,订单充足,但订单还没有转化成毛利和现金。 这家公司的核心验证点不是订单,而是"订单→收入→毛利→现金流"这条链条的效率。
第五章 一张表看懂10家公司
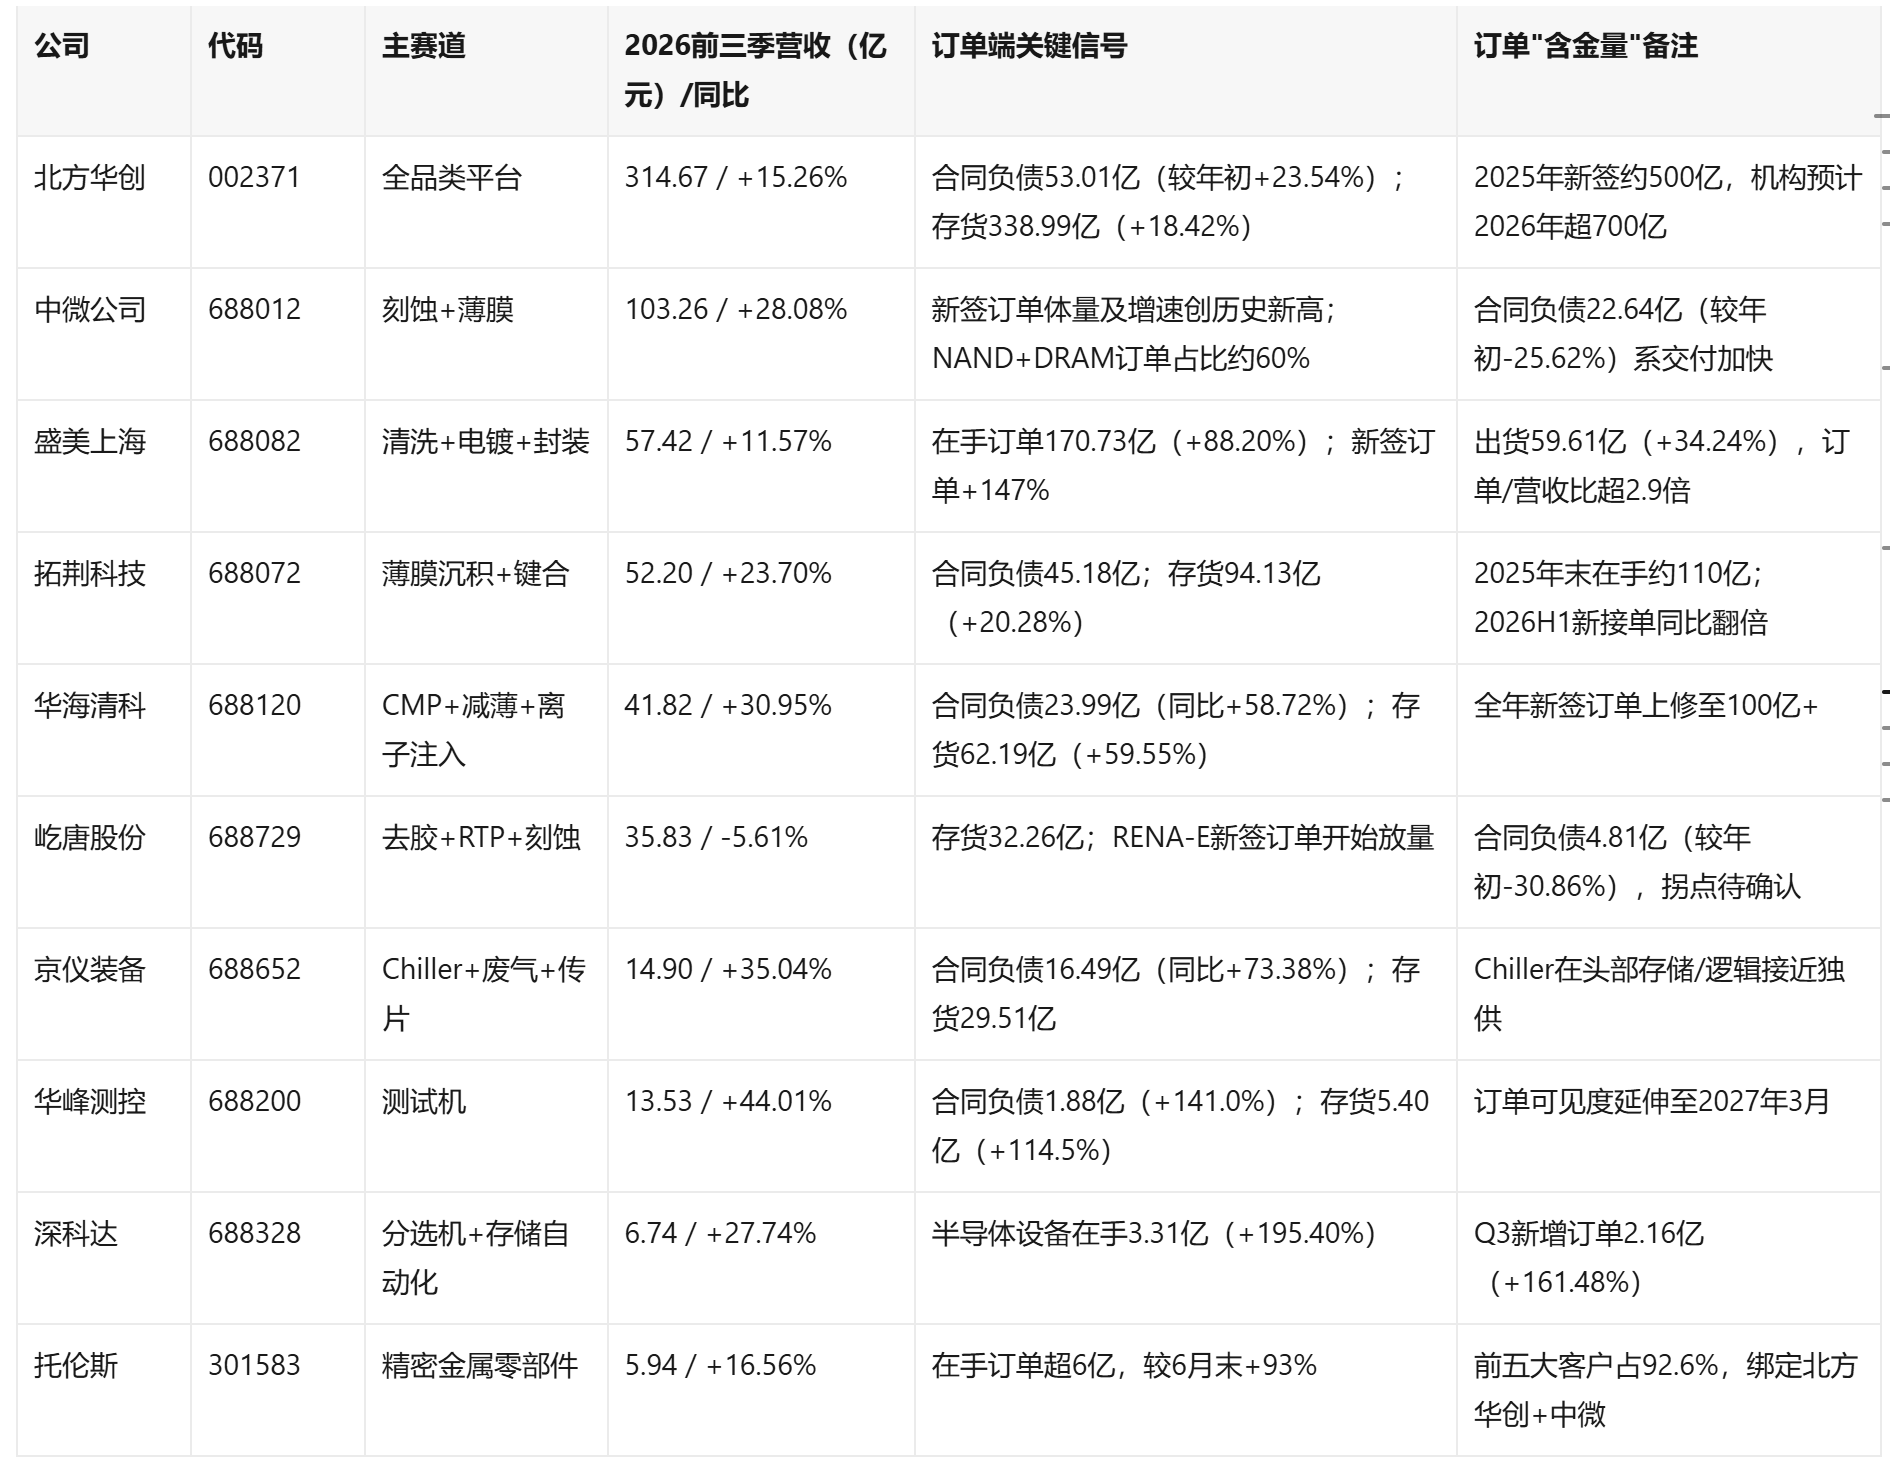
数据来源:各公司2026年三季报、投资者关系活动记录表、券商研报;截至2026年11月。
第六章 订单为什么这么足?三条主线的共振
第一条主线:存储扩产,是本轮最陡的斜率。
10月28日,SK海力士披露已与14家主要客户签订长协,覆盖2027—2028年超过50%的产能,并预计2027年投资显著增加;10月29日,三星披露第三季度半导体部门资本开支27.2万亿韩元,已超过上半年合计的25.6万亿韩元,全年预计投入76.8万亿韩元;10月30日,长鑫科技在业绩交流中表示,四季度DRAM供不应求态势仍将延续,2027年资金将重点投向先进技术研发、制程升级及产能扩充,正与多家头部客户协商长期供货协议。
国内侧,长江存储、长鑫存储扩产提速,福建晋华重启DRAM产能扩张,设备采购自2026年下半年启动,华海清科已把晋华2026年扩产预期由2万片/月上修至3万片/月。华鑫证券测算,部分产线设备国产化率已超过50%,东吴证券与国泰海通则认为新厂国产化率约60%—70%。
这解释了为什么拓荆(存储敞口超六成)、中微(存储订单占比60%)、京仪装备(先进存储温控接近独供)的订单增速最猛。存储是这轮设备订单的"主发动机",逻辑是"副发动机"。
第二条主线:AI把后道测试的设备需求"拉长"了。
AI芯片越做越大,单颗测试时长和测试成本同步拉长;芯片复杂度提升、尺寸变大、散热增加,使测试机效率下降,需要更多设备来补。这一逻辑直接体现在数据上:2026年三季度,长川科技、华峰测控、金海通收入分别增长53.9%、51.7%、129.6%。同时,CoWoS、面板级封装(PLP)、HBM堆叠带来的是全新的设备品类——混合键合、临时键合、板级电镀、板级CMP、TSV,这正是拓荆、盛美、华海清科新品卡位的地方。
第三条主线:国产替代从"能用"走向"必须用"。
去胶设备国产化率已超80%,刻蚀、清洗站上五到六成,薄膜沉积处于快速上量阶段;而光刻不足1%、量检测不足10%,最强与最弱环节相差约80个百分点。28nm及以上节点设备国产化率已过半,14nm及以下先进制程的刻蚀自给率仍不足15%。
这种"不均衡",恰恰是订单的来源:越是被卡住的环节,替代的确定性越强、订单的斜率越陡。中微的CCP刻蚀、拓荆的PECVD/SACVD、华海清科的CMP、盛美的清洗与电镀,都属于"国产份额已经验证、正在从10%走向50%"的位置。
第七章 三个必须泼的冷水
第一盆:订单到收入的时滞是8—12个月,业绩弹性落在2027—2028年。
机构测算,国产设备订单确认收入的周期为8—12个月(东吴)到9—12个月(国泰海通)。这意味着2026年三季报里的合同负债和存货,大部分要到2027年才能在利润表上体现。买订单和买业绩,中间隔着一年半。
第二盆:合同负债会"消失",不总是坏事,但要会分辨。
中微、拓荆、屹唐三家的合同负债都较年初下降。这在交付加速时是健康的(预收款转收入),在需求转弱时是危险的(新单补不上)。分辨方法很简单:看同期收入是否环比加速、存货是否同步增长、公司是否明确表述"新签订单增长"。三家目前都给出了"新签订单增长"的口径,但最终仍需后续两个季度的收入斜率来验证。
第三盆:利润的"含金量"参差不齐。
中微前三季度归母净利润41.34亿元,其中约19.40亿元来自股权投资公允价值变动与投资收益、9.53亿元来自出售拓荆股票;拓荆归母净利润24.31亿元,扣非只有9.29亿元;托伦斯、屹唐、深科达的报表里也都存在股份支付、公允价值变动、一次性收益等扰动。读设备公司的三季报,先看扣非,再看现金流,最后才看归母。
另外,几项共性风险不容忽视:一是交付能力——北方华创因个别物料供应紧张导致交付承压,深科达因零部件与调试人员紧张拉长交期,中微也在推进国产核心零部件导入;二是毛利率——北方华创、托伦斯、京仪装备的毛利率都在下滑或承压,价格战与新品验证成本是共同原因;三是客户集中度——托伦斯前两大客户占81.32%,拓荆、京仪装备对存储客户敞口极高,一旦下游资本开支节奏变化,订单波动会被放大。
总结:订单不是终点,是发令枪
把这10家公司放在一起看,会看到一个很有画面感的产业切面。
第一层,是"厚度"。 北方华创53.01亿元合同负债、338.99亿元存货;盛美上海170.73亿元在手订单;拓荆科技45.18亿元合同负债加94.13亿元存货。这些数字的绝对值,已经相当于很多公司好几年的营收。它们构成了中国半导体设备行业最实在的"订单底盘"。
第二层,是"斜率"。 华峰测控合同负债同比+141%、京仪装备+73.38%、华海清科+58.72%、深科达半导体设备在手订单+195.40%、托伦斯在手订单半年+93%。斜率比厚度更能说明当下正在发生什么——需求不是在维持,而是在加速。
第三层,是"转化"。 订单越厚,越考验交付。供应链、产能、调试人员、验收周期,每一个环节都可能成为瓶颈。北方华创三季度单季收入只增长1.31%、深科达收入增速远低于订单增速,都是"幸福的烦恼",但烦恼就是烦恼。2027年,这批公司真正要比拼的,不是谁接的单多,而是谁能把单变成收入、把收入变成毛利、把毛利变成现金。
所以,这份名单的正确读法,不是"这10家订单充足,所以值得买",而是:
订单是发令枪,不是终点线。它告诉你比赛已经开始,但没有告诉你谁会先撞线。
对于产业观察者,2026年三季报给出的最确定的一条信息是:中国半导体设备的景气周期,至少还能看到2027年底。 长协锁定了原厂的中期需求,资本开支落地形成设备采购,设备采购形成新签订单,新签订单形成预收款——这条链条目前是闭合的、向上的。
对于投资者,需要做的功课则更细:把"在手订单"拆成"已预收"和"未预收",把"归母净利润"换成"扣非净利润",把"营收增速"换成"合同负债增速+存货增速",然后再问一句——这家公司的产能,接得住这么多单吗?
答案,会在2027年的年报里。
本文作者可以追加内容哦 !

