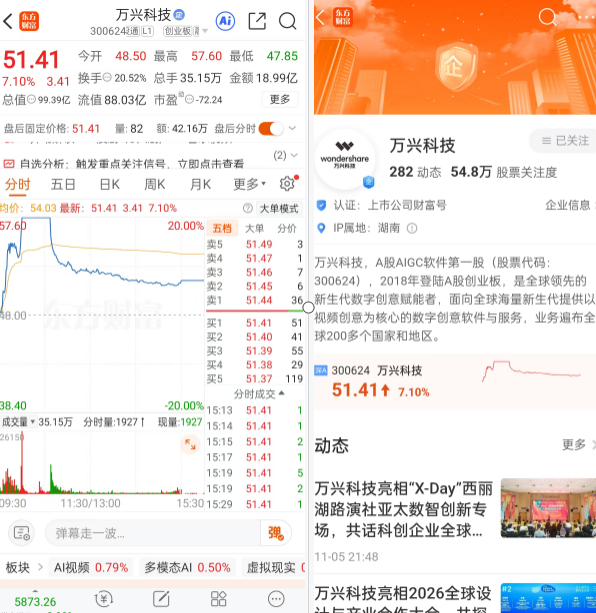
#【有奖】AI影视产能释放,内容、工具、平台产业链前景几何?# 9日,万兴科技盘中触及57.60元的涨停价,收盘报51.41元,涨7.10%,一天振幅20.31%。半个多月前,国内首部AI院线长片《三星堆:未来往事》上映5天票房128万元,制作成本却是千万元级;定档消息出来时,出品方博纳影业连拉三个涨停,票房一出又直接跌停。同样围绕AI影视,万兴科技在涨停板上被抢,这部影片却在影院里被冷落。两件事放在一起,AI影视的真实结构就清楚了:技术解决了“能不能做”,市场正在追问“做出来卖给谁”。
内容端的账不好看。国信证券测算,单部AI短剧制作成本最低可以降到9100元,按15元/万次的结算价,需要607万次播放才能打平毛利;2025年抖音原生短剧里,八成剧集播放不足100万,单部平均毛利为负3962元。供给还在快速增长,中国网络视听协会的数据显示,今年一季度全行业上线微短剧约12.8万部,其中AI类占比超过95%,企查查统计的活跃承制方却从1216家减到698家。DataEye的数据更直白,上半年海外短剧投放素材量同比增长324%,下载量只增79%,北美买量成本已到5.28美元一次。更麻烦的是同质化:翻译剧、模板剧,做出稍有变化的版本就上线,用户留存被反复稀释,投资回本周期越拉越长。AI省下的制作费几乎全部流进了流量池;内容方表面上仍在创作,实际是在给流量平台打工。
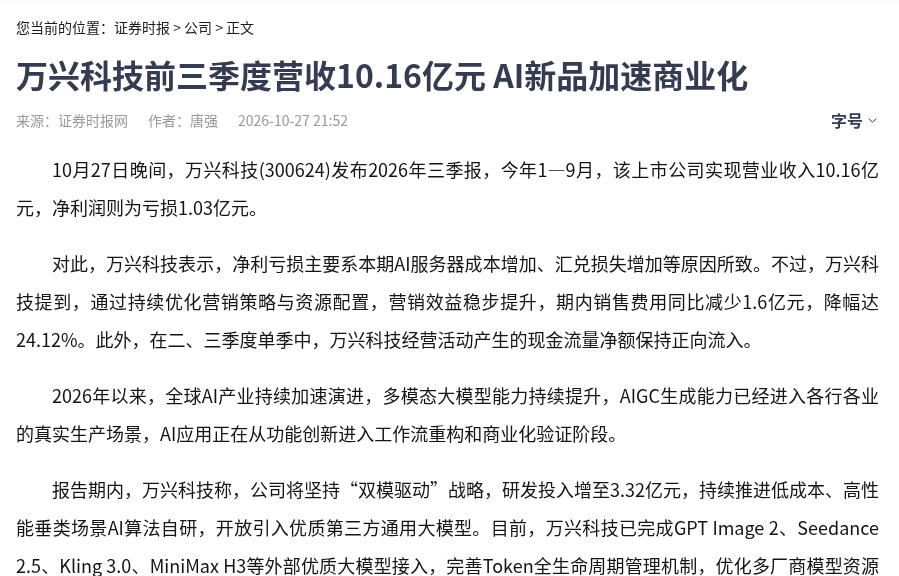
钱先落到工具和平台上,原因并不复杂。行业竞争的重心,已经从“单个模型强不强”转到“一条产线顺不顺”。创作者的账更简单:过去一集要磨两周,现在两天就能出片,省下的时间可以多试几个本子。万兴剧厂3月上线,把剧本、分镜、素材、剪辑和团队协作串成一条产线,从2D漫剧一路做到AI真人短剧和AI电影,客户复购率超过85%,按三季度数据年化,ARR突破500万美元;6月上线的Enkio做AI音乐视频,ARR突破300万美元,8到9月又推出Filmora.TV和万兴播爆,把产线伸向广告片和电商视频。800万美元约合5700万元,在10.16亿元营收里只占5%出头,85%的复购率却说明它已经成为创作者的生产工具,不是尝鲜的玩具。与此同时,它的投入压力也要看清:公司前三季度营收同比下降11.07%,净亏1.03亿元,研发投入3.32亿元,AI服务器调用超14亿次,85.98%的毛利率仍被算力成本和汇兑损失抵消掉一部分。卖工具的一方也处在投入期,并没有现成利润。
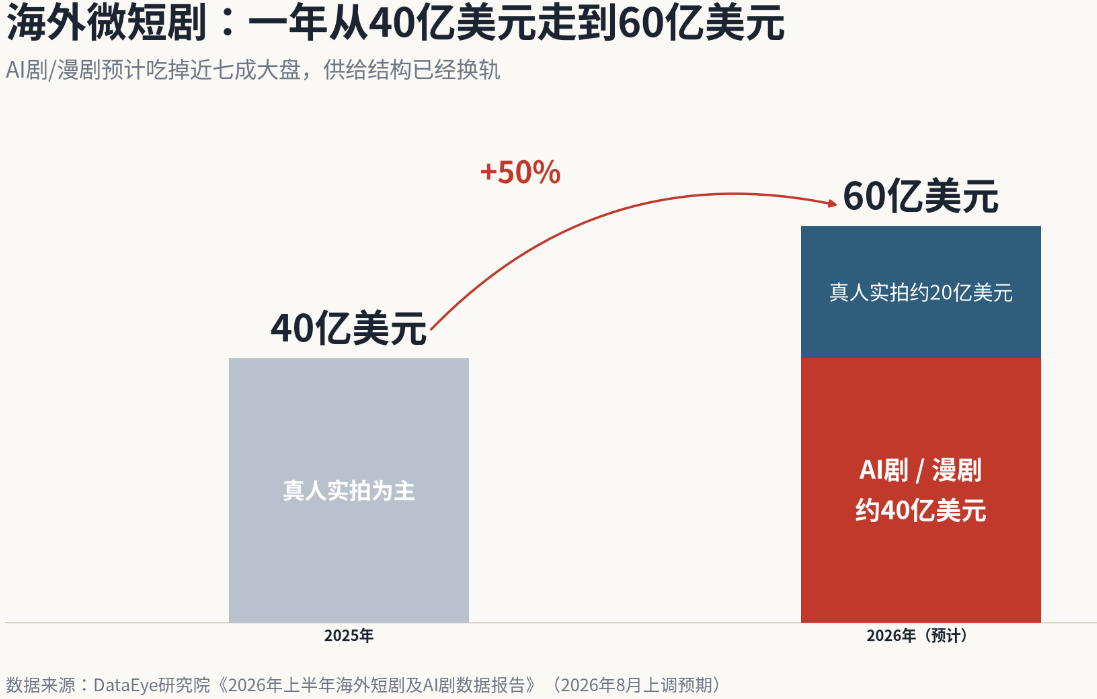
市场空间足够大。国信证券援引DataEye数据,国内AI短剧、漫剧市场2025年168亿元,2026年预计400亿元,增幅138%;海外微短剧今年预计60亿美元,约合人民币400亿元,同比增长50%,其中AI剧和漫剧超过40亿美元、占近七成,海外AI短剧单项6.5亿美元,同比增约6倍。YouTube披露,2026年上半年亚太地区微短剧观看时长同比增长70%。中国厂商拿走了海外85%的下载量和93%的内购收入,短剧去重用户8.51亿。这些数字很热,也说明用户增长在放缓、供给在指数级扩张;往后比的不是谁能生产,而是谁能让每一分钟内容赚回钱。
落到布局,我倾向七成放工具与平台,三成留给内容与分发。工具端只看三件事:收入是否来自真实订阅和积分消耗,复购能不能稳在80%以上,产品是否覆盖全流程,而不只是占据某个单点功能。护城河不在参数高低,而在创作者把项目文件留在了谁家。万兴的观察点很具体:ReelMate AI从公测走向付费,剧厂ARR从500万美元往千万美元爬,销售费用率能否在49.71%上继续下降,汇率对九成海外收入的影响能否收窄。内容端只做小比例,挑有平台分账、卫视或院线通道、能把投流账算平的公司,纯概念、没有落地收入的标的直接跳过。仓位也留有余地,单季财报不及预期时不急着加,等ARR和续约率说话。
AI影视更像修高铁,先把轨道和车站建好,票款是后面慢慢兑现的事。对创作者来说,真正的解放也不是一键成片,而是把时间还给故事。产业的成熟从来不靠热搜,靠一张张续费单。工具端的ARR一个季度一个季度往上爬,比任何一次涨停都更能说明产业走到了哪一步。今天20%的振幅会被忘记,明年报表里的续约率不会。$万兴科技(SZ300624)$
@东方财富创作小助手 @股吧话题 #社区牛人计划# 以上只是个人研究记录,不构成投资建议
本文作者可以追加内容哦 !

