七大硬核逻辑共振!蓝焰控股:严重低估的煤层气(天然气)真龙,价值重估已然开启
煤层气等同于天然气,可以民用 工用,山西还已经在煤层气提氦,制氢,煤层气发电等开发,只要你能产煤层气,就供不应求,山西及国家对这些公司的要求就是加速增储上产,扩产还有额外奖励,因为我们国家一直是贫油少气的国家!
山西探明煤层气储量1万亿方以上,2000米以浅资源预估8万亿方以上,2000米以深更无数,目前蓝焰去年产量12亿方,按蓝焰这样采可以采几千年。单价今年1.8元一亿方。
蓝焰现在仅63亿市值,已破净,4亿流通盘,4.6万散户实际每人不到1万股就没有流通盘了,或来4000个10万股的就能掌控流通盘,也才几十万一人。
蓝焰控股且是山西唯一国有开采煤层气的上市公司
一、井群家底清晰:存量底盘扎实,新井投放进入加速周期
说明:公司未单独披露精确在册总井数,结合历年钻井、投运、封井、技改公告测算,公司目前在用生产井、排采井合计超2000口,是国内规模最大的煤层气井集群之一,主体集中在沁水盆地晋城成熟矿区,是常年稳定现金流的基本盘。
1. 2025年全年钻井成果:全年完成钻井153口、压裂114口、投运116口,侯甲-龙湾新区单批钻井33口,建成后日产气15万方,完成新区产能打底 。
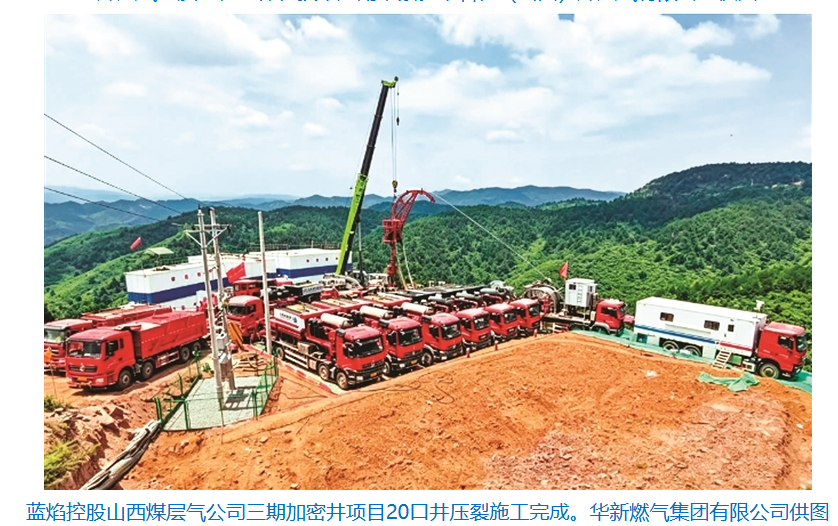
2. 2026年投放节奏(中报已落地):上半年完成钻井45口、压裂27口、投运14口;主力增量来自晋城加密井二期项目,规划布置158口井(109口L型水平井+49口直/定向井),项目建成后每年新增产能1.77亿方,周期三年,持续为2026–2028年贡献增量气量 。
3. 井结构的关键点:老井长期存在自然衰减,公司策略是“老井技改+老区加密+新区新井+采空区试验井”四维对冲。其中氮气钻井属于特殊工艺试验井,不用传统水力压裂,不属于常规加密井,是独立的第二增长曲线,不占用常规钻井资本开支额度。
4. 智能化改造配套:已经落地192套智能排采设备,重点高产井全覆盖,“一井一策”精细化管理,目的就是稳住存量2000余口老井的单产,压低衰减速度,提升整体采收率 。
二、子公司深度拆解:蓝焰煤层气绝对主力,各平台分工明确,产能各司其职
1、山西蓝焰煤层气集团有限责任公司(核心全资主体,利润来源)
这是蓝焰控股最核心资产,公司绝大多数气井、矿权、技术团队全部装在这家子公司,总资产119.54亿,净资产76.79亿,负债率仅35.77%,财务质地非常健康 。
- 负责:沁水盆地晋城老区寺河、成庄、胡底、郑庄、赵庄等主力矿区的排采、加密井建设、瓦斯治理、SHH44-L3氮气钻井试验、法中区块勘探施工;
- 资质:具备气体矿产勘查乙级资质,采煤采气一体化模式的载体;
- 看点:晋城加密井二期158口井全部由它实施,同时承担采空区氮气钻井工艺迭代,是技术突破落地主体,未来集团资产注入也优先并入该平台。
风险点:晋城老区开采时间久,部分区域受煤矿采掘扰动,老井衰减压力持续存在,这也是公司持续推进加密井、采空区新工艺的底层原因。
2、吕梁蓝焰煤层气有限责任公司(区域拓展平台)
全资子公司,扎根鄂尔多斯东缘吕梁区块,属于第二储备基地。
- 定位:沁水之外的异地勘探、试验开发,资源禀赋弱于沁水,短期不是主力产气单元;
- 价值:山西煤层气“一南一西”布局的棋子,作为长期资源接替储备,一旦工艺跑通,具备后续规模化上产潜力。
3、其他勘探/合作类平台(和顺、武乡南、侯甲龙湾项目主体)
和顺横岭、武乡南、侯甲-龙湾以项目制、区域项目部模式运作,部分以蓝焰煤层气下设项目组管理:
- 侯甲-龙湾:2025年已经投运一批井,是近年第一个成熟新区,直接对冲晋城老区衰减;
- 武乡南、和顺横岭:以三维地震、试验井为主,属于探转采前置阶段,短期不贡献大量销量,是中长期储量储备;
- 法中区块:297.9平方公里探矿权,由蓝焰煤层气持有,FZ-101勘探井已经开钻,是当前市场关注度最高的新增储量增长点 。
4、参股华瑞装备(装备协同平台)
参股油气装备企业,属于配套布局,不是产气主体,作用是对接氮气钻井、随钻监测、排采设备供应链,方便新工艺落地、控制钻井设备采购成本,打通装备降本逻辑。
一句话总结子公司格局:蓝焰煤层气负责当下赚钱、吕梁蓝焰负责异地布局、和顺/武乡/法中负责远期储量、华瑞装备负责配套降本,分工清晰,不是单一区块押注。
三、资源壁垒绝对垄断:手握沁水盆地核心金矿,矿权绝版,商业模式自带安全垫
公司合计持有煤层气矿业权24宗,总面积2799.35平方公里,探明地质储量531.91亿立方米,全部集中在国内唯一商业化成熟的沁水盆地富集带 。
1. 省内优质煤层气矿权现在基本不再市场化出让,存量矿权属于稀缺绝版资产;
2. “采煤采气一体化”双重属性:一边给煤矿做瓦斯治理(刚需、稳定结算),一边卖煤层气,下游保供需求刚性,现金流波动远小于纯油气开采企业;
3. 存量资源还有大量压覆、采空区下方资源过去无法动用,氮气钻井打开了这部分沉睡资源的大门,山西有开发利用价值的煤炭采空区面积约2052平方公里,预测残余煤层气资源量约726亿立方米。
四、技术突破颠覆成长天花板:穿采空区氮气进钻成功,是本轮最大质变
过去采空区垮塌、漏失、塌孔,属于行业无解难题,大量资源长期闲置。蓝焰SHH44-L3全国首口穿采空区氮气水平井顺利完钻,纯氮气水平段进尺620米,煤层钻遇率100%。
1. 工艺优势:无水压裂、不扰动采空地层,规避施工风险;试验井自喷产气,稳定日产3500方,产能对标常规压裂井;
2. 经济性:单井综合开发成本下降约30%;
3. 增量含义:不需要再高价竞拍新矿权,直接盘活老区地下存量资源,拉长矿区开采寿命,把原来的“资源衰减故事”改成“存量持续挖潜的成长故事”。
这项技术由核心子公司蓝焰煤层气负责持续试验、标准化、规模化推广,一旦批量复制,直接抬升公司长期产量中枢。
五、沁水盆地新区勘探钻井启动,增储曲线向上,解决长期资源接替焦虑
市场诟病蓝焰“只有老井、没有新增储量”,这个逻辑正在被证伪:
1. 法中区块297.9平方公里探矿权落地,FZ-101勘探井开钻,正式进入实物勘探阶段;
2. 武乡南、和顺横岭持续开展三维地震、深部煤层气试验;
3. 节奏清晰:试验井→探明储量→探转采→布置开发井→形成产能;侯甲龙湾已经走完这条链路,法中、武乡、和顺是下一批。
未来3年,公司会形成三条产能曲线:晋城老区加密稳产、采空区氮气井增量、法中+和顺+武乡新区接力。
六、油气开采装备迭代红利,持续兑现降本增效
国内非常规钻井、智能排采、定向随钻装备国产化持续成熟,蓝焰是山西本土试验优先落地的平台:
1. 氮气钻井、堵漏、智能排采装备持续迭代,单井建井、运维成本持续下行;
2. 参股华瑞装备,贴近供应链,优先拿到适配采空区工况的设备;
3. 智能化排采设备持续铺开,降低人工干预,延缓老井衰减,在不疯狂加资本开支的前提下稳住产量。
装备红利不是短期爆发,是每年持续增厚净利率的慢变量。
七、华新燃气集团上市平台定位+极低市值,估值修复空间充足
1. 定位明确:蓝焰控股是华新燃气集团唯一煤层气上游勘探开发上市平台;集团总资产近千亿,拥有LNG工厂、全省长输管网、储气设施、城燃终端、大量未上市上游气源资产,山西国资燃气专业化整合是长期政策方向;
2. 分工清晰:蓝焰做上游气源,集团上游资产具备持续注入预期;
3. 估值错杀:作为A股纯正煤层气龙头,手握数百亿探明储量、每年稳定十几亿经营现金流、叠加新工艺增量+新区勘探预期,当前总市值仅六十多亿,PB贴近一倍。
总结
蓝焰控股不再只是一个稳产型公用事业标的,而是存量资源重估+新工艺增产+新区增储+国资整合四位一体的煤层气成长龙头。市场认知修复一旦开启,价值回归才刚刚起步。
风险提示:本文仅为逻辑分析,不构成投资建议
本文作者可以追加内容哦 !

