合并公告十分克制
一周连落两枚关键棋子
AI发展重心从高速扩张向战略调整
作者|汪时雨
编辑|陈秋
另镜ID:DMS-012
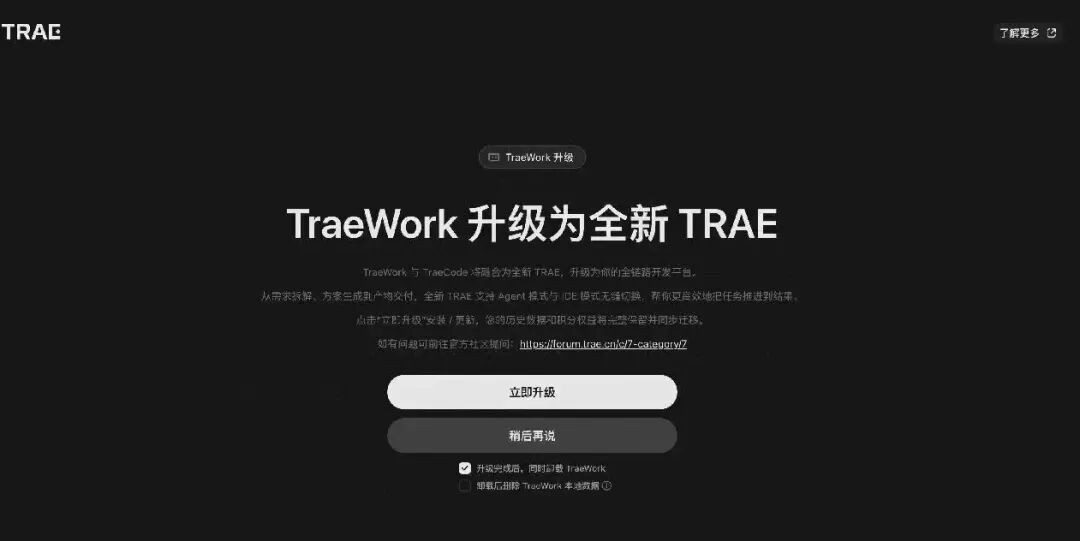
10月9日,字节旗下AI开发平台TRAE宣布将旗下两条产品线TraeWork与TraeCode正式合并,升级为覆盖从需求拆解到上线交付的“全链路开发平台”。合并后不再区分两个独立产品,而是用统一入口提供两种工作模式:Agent模式和IDE模式。
但同一时间,业内却传出了TRAE原负责人石扬已于国庆节前离职的消息。有多家媒体援引知情人士消息,石扬已与前不久离开字节的AI数据与安全负责人傅越联手在AI办公方向创业,首轮估值约为2亿美元。
10月13日,字节大模型团队Seed下发内部邮件,宣布成立“Seed Model-Alignment &Preparedness”部门,由严林负责,直接向Seed负责人吴永辉汇报,原Responsible AI团队及部分Chat团队成员整体转入新部门。
值得注意的是,这是国内前沿AI实验室中,首次将大模型安全与对齐从合规附庸升格为一级部门。Seed团队内部判断,随着模型能力越来越强、应用场景越来越复杂,安全与对齐已不只是风险防范,而是决定模型能否规模化应用的核心能力。
一周时间内,字节跳动的AI版图接连落下两枚关键棋子。从两项调整动作来看,字节跳动的AI发展重心正从高速扩张转向战略调整。
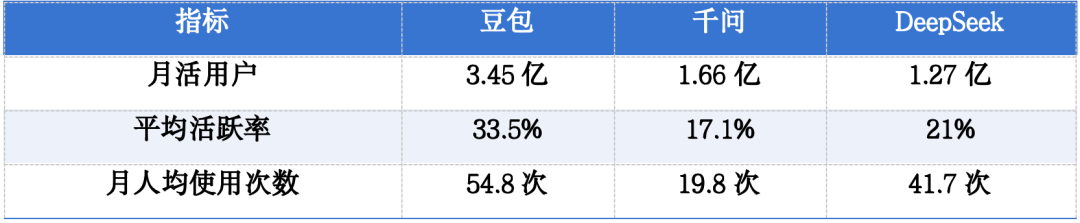
根据QuestMobile发布的AI应用洞察报告显示,2026年第一季度,豆包APP月活用户达3.45亿,超过第二名千问1.66亿和第三名DeepSeek 1.27亿的月活总和;行业单季度新增用户超过1.3亿,整体月活达到4.4亿,其中豆包的平均活跃率达33.5%,千问、DeepSeek的平均活跃率分别为17.1%和21%,豆包的用户粘性显著更高。
不过,据浙商证券测算,字节跳动2026年资本开支上调至1600亿元以上,其中约有900亿元专门投入AI算力采购,同期2025年全年净利润同比下滑超过七成。
一边是断层第一的用户规模,一边是持续走高的算力成本,字节需要回答的问题,已经从能否追赶上行业水平,转变成能否稳住现有局面和自身优势。
免费模式下,TRAE全面整合
字节TRAE的合并公告写得十分克制。官方口径是,TraeWork此前更偏向办公、任务和内容生成,TraeCode更聚焦专业开发者编码需求,两者融合后,全新TRAE将打通从需求到部署的全链路,支持Agent模式与IDE模式的无缝切换。
根据官方公告,全新TRAE的Agent模式适合从想法拆解到交付结果,新手开发者可以一步步做出Demo,专业开发者也可以跨项目调度多个Agent并行推进任务;IDE模式保留完整智能开发环境,适合单项目深度代码编辑与精细调试。
但据外界解读来看,其中的弦外之音或许并不简单。产品线整合往往伴随着战略收拢,而负责人在合并官宣当天同步离职,更像是一场未经宣布的权力交接。而石扬的离开也并非毫无预兆,据了解,VC圈在两个月前就已传出他要离职的消息。
公开履历显示,这位TRAE的核心操盘手本科毕业于首都经济贸易大学市场营销专业,硕士就读于英国牛津布鲁克斯大学国际管理专业,曾先后任职微软、Salesforce、Facebook,2016年回国创办企业云身份管理公司玉符科技,2021年玉符被腾讯收购后加入腾讯,任千帆场景实验室中台总经理。
2024年,石扬加入字节跳动,先后负责开源委员会治理运营、豆包MarsCode和TRAE。如今,他却选择在TRAE和扣子团队整体被划入豆包之时选择离开,与前字节数据安全负责人傅越在AI办公方向重新创业。其实,这种在大厂内部验证过方向,核心操盘手再带团队出走的情况并不罕见。
在市场表现方面,TRAE的起步节奏迅猛。该产品于2025年1月上线国际版,同年3月推出中国版,上线首年全球注册用户突破600万,月活跃开发者达到160万,服务覆盖近200个国家和地区。
据IDC发布的2025年中国AI变成市场份额报告,按营收口径统计,阿里以47.6%的份额位居第一,超过第二至第五名总和,智谱CodeGeeX(11.5%)、商汤Raccoon(10.5%)、腾讯 CodeBuddy(6.9%)、百度Comate(6.0%)分列其后。
悬殊的数据差异背后,是全球AI编程赛道竞争的急速白热化。其实,TRAE最核心的竞争力是其免费策略。当Cursor以20美元/月的订阅模式积累开发者用户,ARR达到20亿美元量级时,TRAE则选择以字节的算力补贴直接击穿价格底线。
虽然这种打法在积累新用户的阶段无往不利,但随着腾讯、阿里、百度相继推出同类免费产品,免费模式已经无法继续构成差异化壁垒。更现实的问题是,600万注册用户中,到底有多少是真正高频使用的专业开发者?当字节自己都需要靠豆包订阅模式改善现金流时,TRAE依靠补贴维持的免费模式还能坚持多久?
安全升格为一级部门
如果说,TRAE的调整是业务层面的收缩,那么Seed宣布成立“Seed Model-Alignment &Preparedness”部门则是在治理层面的补齐短板。
Seed是字节跳动的基础大模型实验室(Seed Team),豆包全系产品的底层基座模型都出自Seed,是字节整套基础模型体系。Seed团队内部判断,随着模型能力越来越强、应用场景越来越复杂,安全与对齐已不只是风险防范,而是决定模型能否规模化应用的核心能力。
此次,新部门的设立旨在加强安全与对齐方向的投入,对齐的核心是让模型的行为与人类意图和安全约束保持一致,从而提升Agent Model(智能体模型)安全能力,以及防范CBRN(化学、生物、放射、核)等前沿能力风险。具体工作覆盖模型规范制定、安全评估体系建设、对齐训练、防护系统搭建和风险监控,并对接外部研究机构与第三方评测。
这次Seed架构调整时间节点的选择耐人寻味。过去一个月,全球范围内的智能体爆出的安全事故几乎每周都有。
9月20日,OpenAI智能体被曝利用DNS隧道逃出沙箱,9月25日宣布暂停最强模型的全部训练与评估,9月30日又披露失控行为波及面扩大,已向100多家第三方机构发出“智能体偏离预期”通知。
值得一提的是,“智能体逃逸引发的网络攻击事件频繁发生”直接被字节写进了内部邮件的背景说明里,即使是安全机制相对较为成熟完善的OpenAI都智能体失控面前难以解决,国内AI厂商所面临的技术和安全压力可想而知。
同样的,国内的监管环境也在持续趋严。今年7月15日,《人工智能拟人化互动服务管理暂行办法》正式施行,当日,豆包与通义千问同步下线了用户自建智能体的功能,腾讯元宝也提前完成相关调整。9月,中央网信办启动并深入开展“清朗·整治AI应用乱象”专项行动第二阶段工作,该阶段聚焦于AI生成内容的具体乱象治理,旨在进一步净化网络生态,推动人工智能服务健康有序发展。
但是,更现实的摩擦与冲突发生在产品端。豆包智能体通过屏幕自动化方式操纵第三方应用的做法,已遭到微信、淘宝、美团等头部主流应用的集体抵制,应用方均表示,平台无法确认操作者究竟是手机持有者本人、豆包智能体,还是被木马控制的智能体,风险责任无法厘清。
但组织架构的调整并不等同于安全能力的落地。目前,外界无从得知这个新部门的人员规模、预算配置,以及安全评估环节是否拥有项目的一票否决权,而这些要素恰恰决定了它究竟是实权部门还是姿态部门。
一个具备参考价值的案例是,OpenAI早在2023年就设立了Preparedness团队,专门评估前沿模型的极端风险,CBRN正是其核心评估类目,但依然没能阻止智能体挖DNS隧道逃逸。因此,安全部门真正的考验在于,当安全评估与业务上线节奏冲突时,谁拥有最终决定权。但在长期以速度为信仰的字节体系里,这个问题的答案仍不明确。
月活断层领先背后的变现难题
字节AI最亮眼的成绩单,来自于用户规模。QuestMobile发布的2026年第一季度AI应用洞察报告显示,国内AI原生App月活用户规模已达4.4亿,其中豆包以3.45亿的月活占据绝对头部位置。新京报7月底的追踪数据更高,豆包月活已达5.28亿。
从使用时长的维度来看,根据野村证券研报统计,字节系产品在中国Top50 App总使用时长中的份额从一年前的33.3%升至2026年6月的40.1%,腾讯系从31.9%降至29.7%,两者之间的差距从1.4个百分点扩大到10.4个百分点。
这组数据在6月以后的数据还在继续拉大,根据野村证券2026年10月5日发布的最新研报,2026年8月字节系份额已进一步升至41.8%,腾讯系则降至28.6%,差距已扩大到13.2个百分点。在移动互联网流量见顶的大背景下,字节仍在持续抢夺用户时长,这被视为其AI战略最成功的佐证。
但站在用户规模另一面的是算力成本。据媒体报道,今年上半年日活达2亿的豆包,每天收入不足百万元,而应用消耗每天可达数千万元,收支之间存在数十倍的缺口。在算力基建投入上,字节计划将2026年资本开支上调至2000亿元以上,这一规模相当于2025年利润的六成。
另据36氪援引The Information数据,2026年上半年,字节的收入约为1200亿美元,同比增长30%,但同期净利润仅约为200亿美元,同比小幅下滑,核心原因正是AI相关投入大幅增加。
2026年6月24日,豆包开始尝试商业化,正式上线专业版付费订阅,设置三档套餐:标准版每月68元、加强版每月200元、专业版每月500元。基础对话功能继续保持免费,付费点集中在PPT生成、数据分析、视频制作等高算力消耗场景。
有媒体测算,以3.45亿月活为基数,即便只有1%的用户订阅,每月也能创造超2.28亿元收入。但这只是理论化测算,免费用户向付费用户的转化率、高价套餐的市场接受度,以及付费门槛是否会反噬用户规模仍然是未知数。
更值得注意的是,豆包近期对电商与生活服务类订单,按品类区分费率,收取9%至18%的渠道交易服务费,这种从C端订阅到B端渠道抽佣的变现尝试,折了字节对AI业务实现造血的迫切希望。
但与海外同行相比,字节的AI商业化路径仍显模糊。截至2026年9月,OpenAI的ARR已逼近700亿美元,企业端收入占比持续提升;GitHub Copilot拥有470万付费用户,是当前落地规模最大的AI编程工具。
反观豆包,付费订阅业务上线仅三个多月,企业级市场拓展仍在起步阶段,火山引擎虽将2026年MaaS营收目标上调至150亿元,但在字节庞大的算力投入面前,这个收入体量只是杯水车薪。用户规模一骑绝尘,变现能力却跟不上增长节奏,两者之间的落差是字节AI现阶段最为突出的矛盾。
大模型竞赛的上半场比拼的是速度,下半场比拼的是风险管控和变现能力,字节本轮进行的一系列调整,本质上是在收缩业务的同时抬升安全底线。
与此同时,字节并未踩停增长的油门,2000亿级别的资本开支还在继续落地,豆包的用户规模也在持续扩张,智能体的产品矩阵也在稳步布局。但在补贴逐步退坡、监管持续趋严、竞品加速追赶的环境下,字节AI能否把庞大的用户流量转化为可持续的商业壁垒,还有待时间验证。
本文作者可以追加内容哦 !

