最近有家公司正在申请IPO,公司全称是纽氏达特行星传动系统技术(淄博)股份有限公司,股票简称纽氏达特,保荐机构为东方证券(600958.SH),保荐代表人是徐正权、梁军。
公开信息显示,纽氏达特是行业领先的精密行星减速器研发生产服务商,主要产品包括精密行星减速器和精密传动系统模组,面向具身智能机器人、移动机器人、新能源装备、工业母机、特种装备等新兴、先进产业提供精密传动系统方案及产品。
近两年的业绩表现还不错,特别是今年上半年,公司在新能源换电领域的收入金额为同比增长143.94%,增长趋势明显。值得关注的是,招股书还披露,公司创新性研发的“行星×平行轴”升降传动系统,从根本上消除了弧齿轮的固有缺陷,已成为新一代换电站建设的首选配置方案,确立了公司在换电装备传动领域的竞争壁垒。
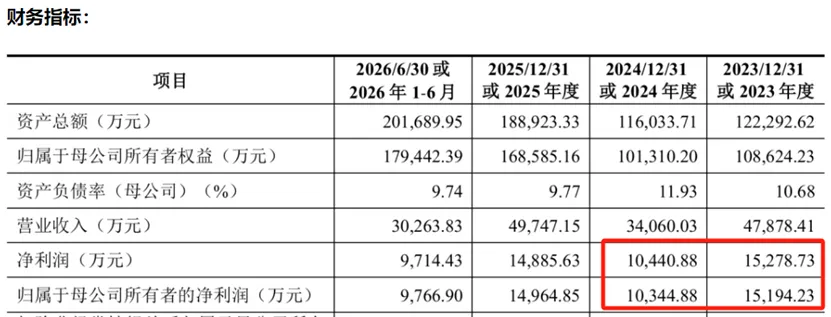
但往前追溯,在2024年公司的业绩出现了一定波动,营收从上年的4.79亿元下降到2024年的3.41亿元,净利润也从1.52亿元下降到1.03亿元,降幅都不小,到今年才算是爬出了坑。
大体情况就是这样,而引起力场君关注的是,纽氏达特的客户结构的变化。招股书披露,2025年纽氏达特的前五大客户中包含了智元机器人、优必选等知名的机器人整机品牌,这是挺健康的客户结构。但往前追溯,2023年和2024年的第一大客户,均是一家名为“无锡磊富自动化科技有限公司”的公司,单是2023年这一年就向纽氏达特采购了超6000万元产品;2025年和今年上半年也还保持了第二大客户的位次。
对于这家大客户,纽氏达特在信披文件中描述并不多,从《天眼查》公开能够查询到的信息来看,这家公司注册成立于2013年3月,注册资本为50万元,员工人数仅为6人。也即,这个注册资本只有50万元的小公司,曾在一年当中,为纽氏达特撬动了超6000万元销售收入。
说到无锡磊富的两位股东黄海兵、姜国锋,还蛮有意思的,二人都是纽氏达特的股东“助力(淄博)产业投资合伙企业(有限合伙)”的出资人,而且在投资初期,二人还都不愿意实名入股,而是通过周国芳代持,直到2025年11月,几人才解除了代持关系。
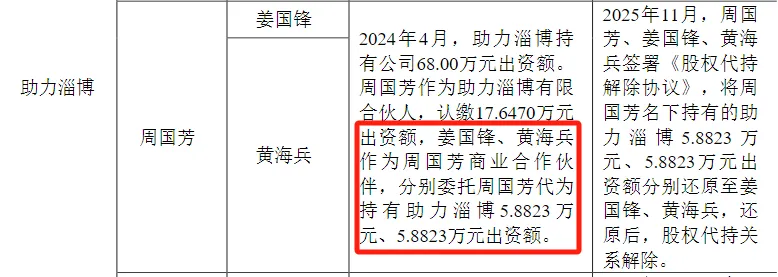
对此,招股书中披露代黄海兵、姜国锋二人持股的周国芳,他们是“商业合作伙伴”,这是事实,《天眼查》显示,三人一起出资成了“无锡纽氏管理咨询合伙企业(有限合伙)”,但从名称来看,有点蹭了纽氏达特的感觉。
关键是,在2023年2月,纽氏达特引入助力淄博认缴新增资本,后者通过投资1020万元换取前者68万元注册资本,折合15元/注册资本、对应投前估值约7.64亿元。这个价格称得上占了个大便宜,仅一个月后,民生红景在2023年3月以6500万元认购134.16万元注册资本,单价约48.45元、投前估值25亿元,相当于助力淄博入股成本的3倍。
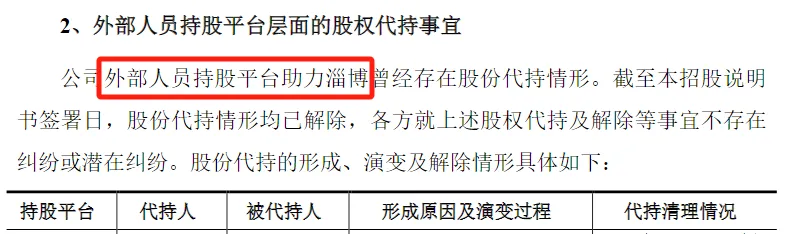
值得关注的是,尽管助力(淄博)产业投资合伙企业(有限合伙)被单列为“外部人员持股平台”,但是与纽氏达特的关系,可一点都“不见外”,毕竟这家机构的第一大合伙人、执行事务合伙人,正是纽氏达特首席产品开发师,也是纽氏达特实际控制人、董事长的弟弟。这层关系,还能算是“外部人员持股平台”?
总结起来就是,一家仅有50万元注册资本和6名员工的小公司,近几年为纽氏达特带来了上亿元的销售收入,然而这家小公司的老板还能随着纽氏达特董事长弟弟一起,以很便宜的价格入股到纽氏达特,这一圈转下来,是不是很有意思?
这倒是让力场君想到之前的两个案例:
1、2022年6月申请IPO的拓尔微,存在客户与供应商按投后80亿估值入股,同期外部投资者按150亿、两个月后按200亿的操作,对此深交所提问“客户及供应商低价入股公司的合规性,是否存在利益输送”,拓尔微后于2023年终止上市申请。
2、2022年3月申请IPO的迈创股份,小米身兼第一大客户、第一大供应商、第三大股东,特别是瀚星创投入股价为16.9917元/股,仅一个月后复星惟盈等入股价为19.42元/股,后于2023年12月主动撤回了上市审核流程。
当然了,必须要说明的是,这不指向纽氏达特存在违规之处,也不意味着会重蹈部分IPO案例的覆辙。真正值得思考的有两点:
一个是在通过助力淄博入股纽氏达特初期,大客户无锡磊富的两位股东,是出于什么原因,不愿意实名入股、而采取了代持呢?第二个是这家小公司从纽氏达特买了这么多产品,这些货最终卖给了谁?这两个问题,力场君都没能在招股书中找到答案,也没能想明白。
本文作者可以追加内容哦 !

