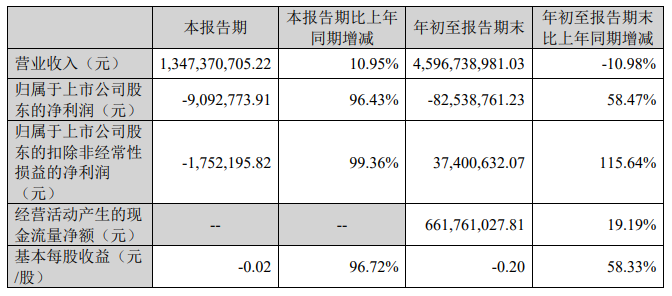
酒业三季报陆续披露,我观察到华致酒行三季报最容易抓眼球的是Q3营收13.47亿元、同比增长10.95%,结束连续9个季度下滑,以及前三季度扣非净利润3740万元、由负转正。
但真正有行业解读价值的,不是某一个数字翻红,而是利润表、资产负债表和现金流量表同时出现了“止血”信号,这对一家处在名酒流通链条中间、过去两年被库存和价差反复挤压的渠道商来说,比单季扭亏更有分量。
先看利润表。Q3扣非仅亏损175万元,同比减亏约2.70亿元;归母净利润仍亏8253万元,主要受子公司补税及滞纳金1.27亿元的一次性扰动。剔除这一因素,经营层面的修复是真实的:Q3期间费用率降至6.3%,同比收窄1.73个百分点,销售费用率和管理费用率同步下行。营收止跌叠加费用率回落,说明单季经营杠杆正在从“拖累”转向“不再拖累”。毛利率7.1%虽然绝对水平仍低,但同比回升5.33个百分点,方向已经向上。
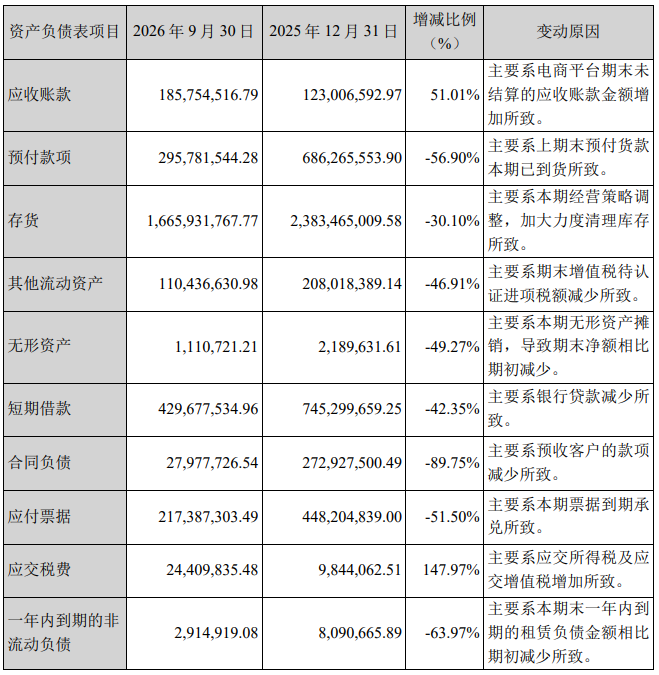
比利润表更有说服力的是资产负债表。存货降至16.66亿元,前三季度资产减值损失仅221万元,较上年同期的3.25亿元骤降99.32%。这意味着2025年那轮因茅台、五粮液批价下行而集中计提的存货跌价包袱,基本释放完毕。旧库存的潮水退去,公司才真正获得把资源投向转型的空间,而不是继续被历史库存拖住。
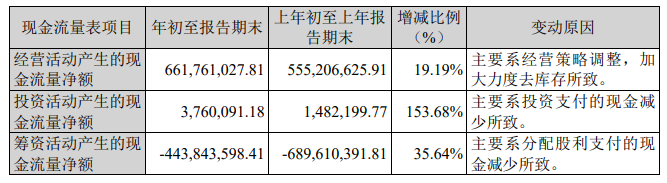
现金流量表则提供了第三重验证。前三季度经营活动现金流净额6.62亿元,同比增长19.19%;Q3单季销售收现14.54亿元,高于同期营收。回款质量改善,说明去库存并非靠放松收款条件换来的。对流通企业而言,往往比利润转正更能说明渠道链条开始恢复弹性。
外部条件也在配合。飞天茅台散瓶批价从2025年12月约1485元的阶段低点,修复至2026年10月末1700元附近,价格中枢抬升,名酒价盘不再单边下行。
更值得跟踪的正面变量,是自有品牌从规划进入铺市。华致优选自有产品首批覆盖浓、清、酱、兼四大香型,锚定100—300元黄金动销价格带,以“专家严选+国标质检+大众评测”三维品控体系开发高质价比产品,带动单店盈利能力结构性改善。
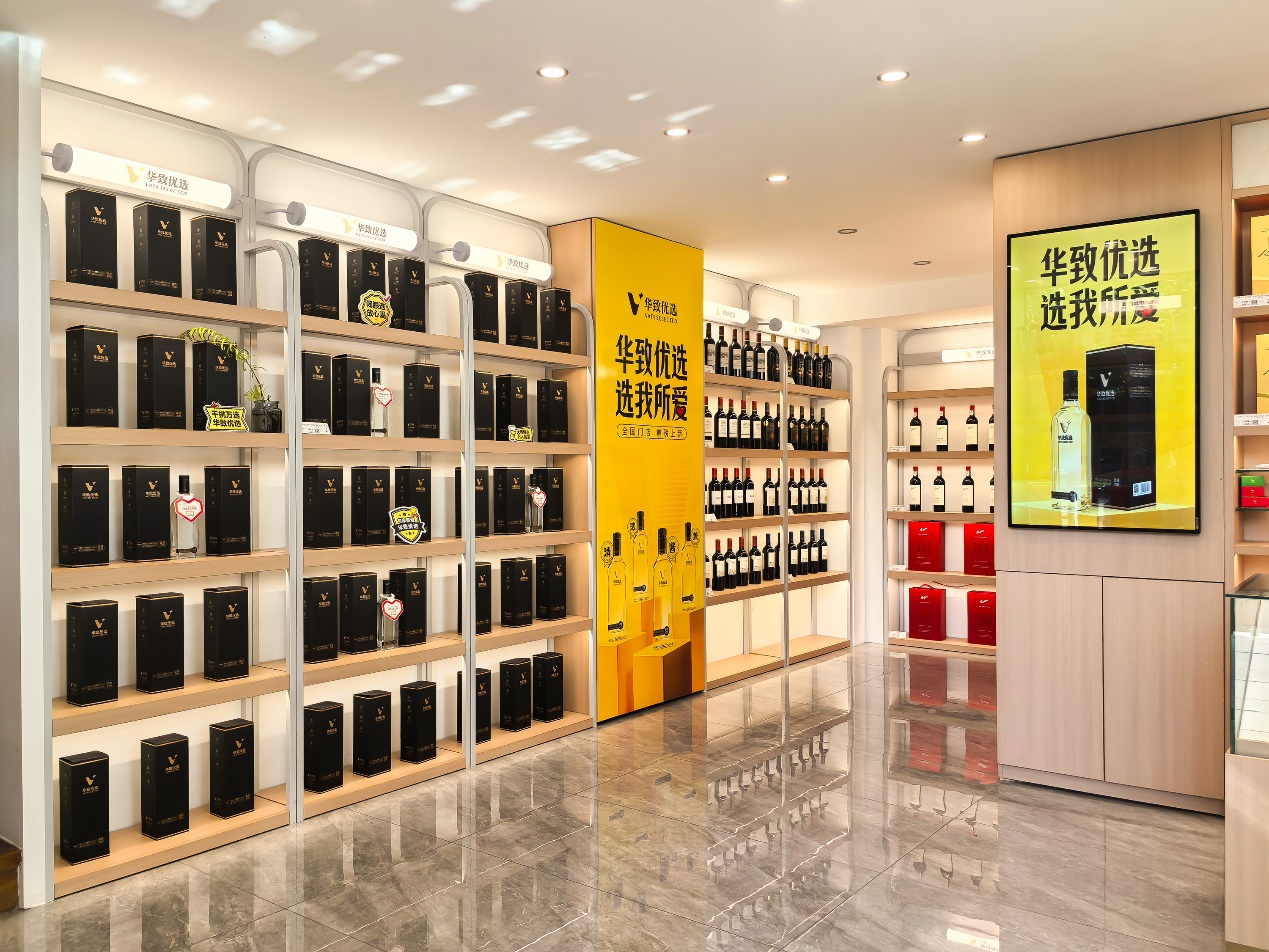
门店端,上半年三大店型新增173家,其中新店型华致优选把门店从“仓储分销节点”升级为“即时履约的店配节点”,总部统一打通美团、京东、抖音等即时零售入口,以最快15分钟极速达匹配碎片化消费场景,投入可控、库存轻量化、周转效率高。
站在三季报的节点回看,华致酒行最难的阶段大概率已经过去,接下来要验证的,是这套“出清—修复—造血”的路径能否见效。方向对了,节奏稳了,剩下的交给时间。轻舟将过重山,前路仍可期。
本文作者可以追加内容哦 !

