全球半导体板块因为AI叙事焦虑被重新定价,A股科技板块却走出了另一条线。三季报里,电子、通信、计算机三条线的利润增速都明显快于收入增速。定价锚的冲突,开始从外部情绪转向内部利润表和订单能见度。
电子行业的变化最直接。263家深市电子公司前三季度营收同比增长30.64%,净利润同比增长77.89%。利润弹性明显大于收入弹性。这说明增长不是单纯靠规模扩张,更多来自存储模组、半导体设备、印制电路板等环节的盈利修复和产品结构升级。盈利公司占比达到77.95%,也说明改善不是少数头部公司的孤立现象。
通信行业的研发强度值得注意。82家公司研发强度达到7.94%,在深市处于前列。营收同比增长37.08%,净利润同比增长60.85%。技术投入和盈利同步向上,意味着增长不完全是周期反弹,而是有一定持续性支撑。研发投入315.77亿元,对应的是盈利能见度,而不是短期冲量。
计算机行业利润增速是收入增速的三倍以上。营收同比增长14.15%,净利润同比增长45.10%。AI服务器、液冷、算力租赁需求带动硬件集成与交付环节放量。算力基础设施投资向利润表传导的速度,比收入端看起来更快。
光模块龙头的订单能见度延伸到了2028年。海外主要客户订单已经下到2027年,部分重点客户给出了2028年需求指引。1.6T、800G等高端产品需
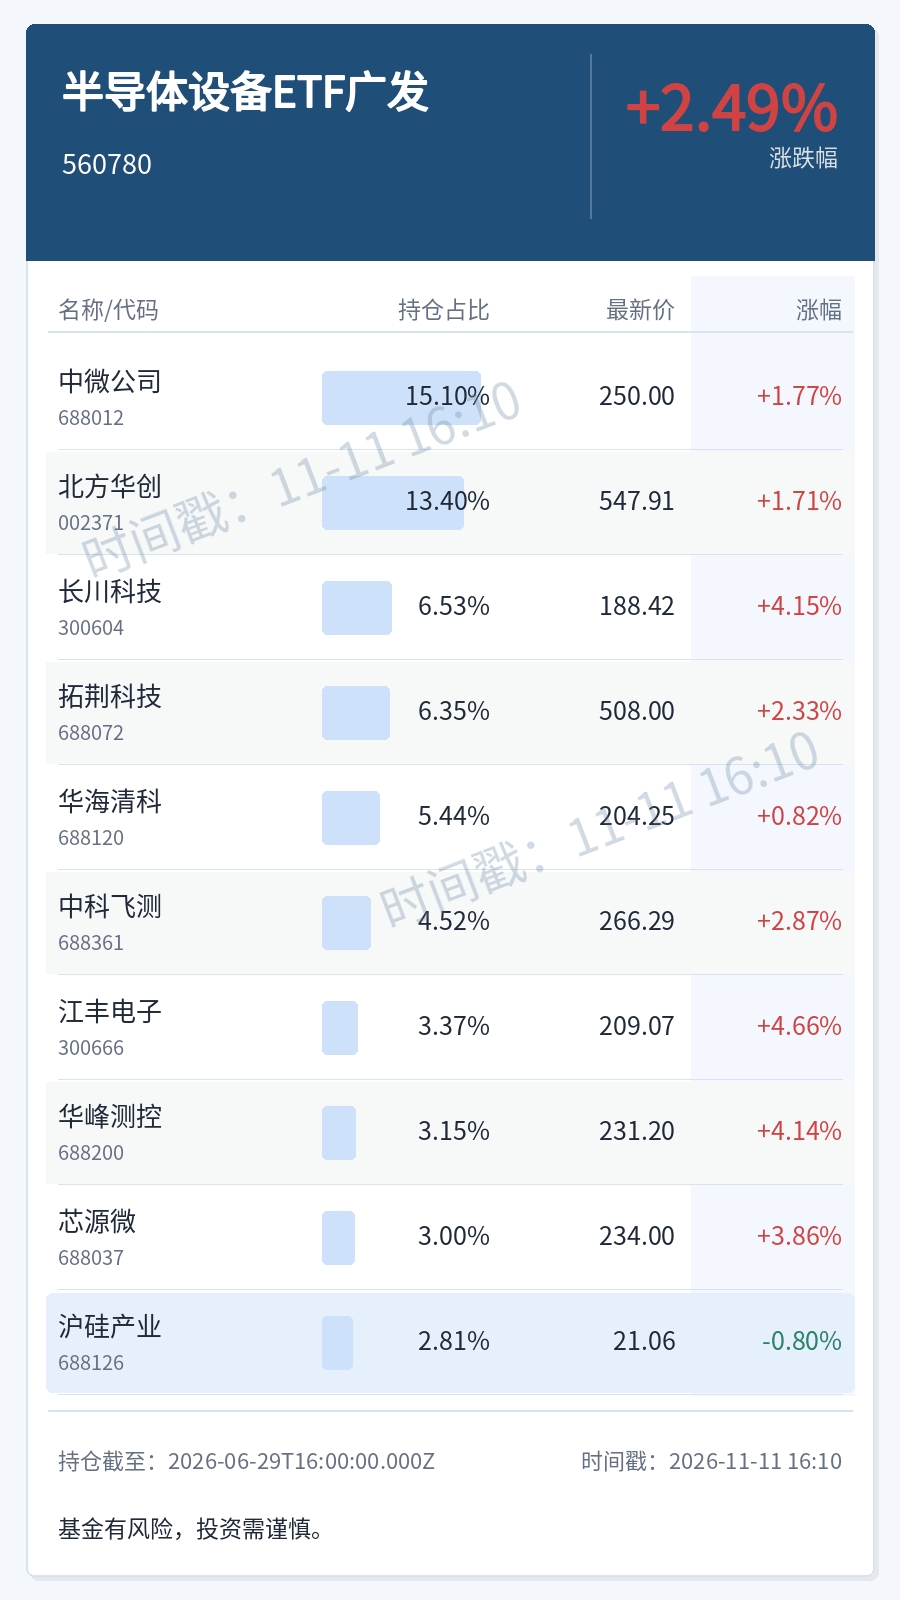
求保持快速增长。这说明AI硬件需求不是短期叙事驱动,而是有跨年度订单支撑。
研发费用和利润同步抬升,构成了一个财务闭环。深市前三季度研发费用合计5513.99亿元,同比增长5.74%。创业板研发费用同比增长13.59%。收入、利润、研发三条线同时向上,意味着科技板块的盈利改善具备持续投入基础。研发投入超10亿元的公司有74家,集中度也在提升。
外部AI叙事波动还在继续,但内部科技制造的利润表已经给出了另一套信号。
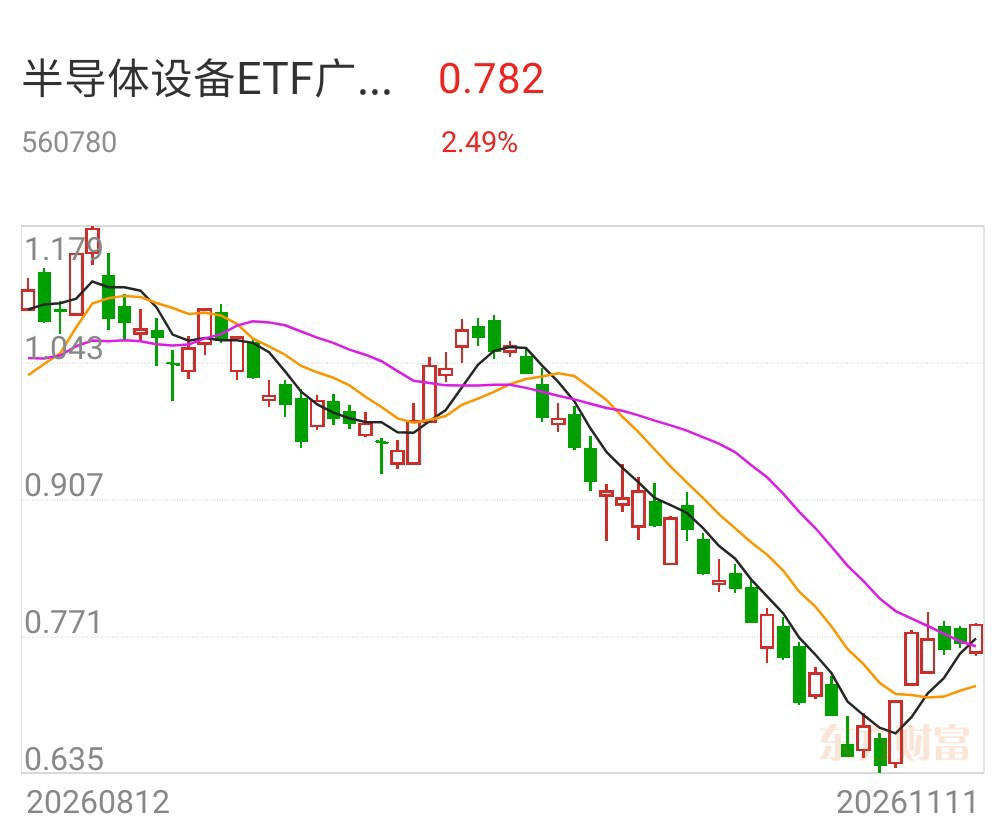
***半导体设备ETF广发(560780)***#存储概念股集体走强:厂商正酝酿涨价# $存储芯片(BK1137)$ #投资干货# #股市怎么看# #技术面分析# $长川科技(SZ300604)$
本文作者可以追加内容哦 !

