中芯国际Q3业绩超预期,但设备交付周期拉长、美债收益率站上5.13%,这板块还能不能上车?别只看业绩,先盯住三个指标。
中芯国际Q3收入31.9亿美元创新高,环比增6.1%,出货量首超300万片,AI配套芯片需求超预期,Q4指引收入环比增4%-6%,但毛利率指引持平于26%-28%,产能利用率将略有下降。这说明业绩有韧性,但毛利率没继续往上走,产能利用率下滑暗示成熟制程竞争压力仍在。
中芯国际同时提示全球设备供应链紧张,交付周期拉长,可能对2027年资本开支执行带来扰动,这意味着扩产节奏可能放缓;美债10年期收益率站上5.13%,市场担忧美联储连续加息,外部流动性收紧压制成长股估值。
散户要决定能不能上车,重点看三个数据:中芯国际Q4毛利率能否守住26%-28%区间,设备交付延迟对国内晶圆厂扩产的实际影响,以及美债10年期收益率是否站稳5.13%上方。这三个指标分别对应盈利质量、供给约束和估值压力,比单纯看业绩更接近定价逻辑。
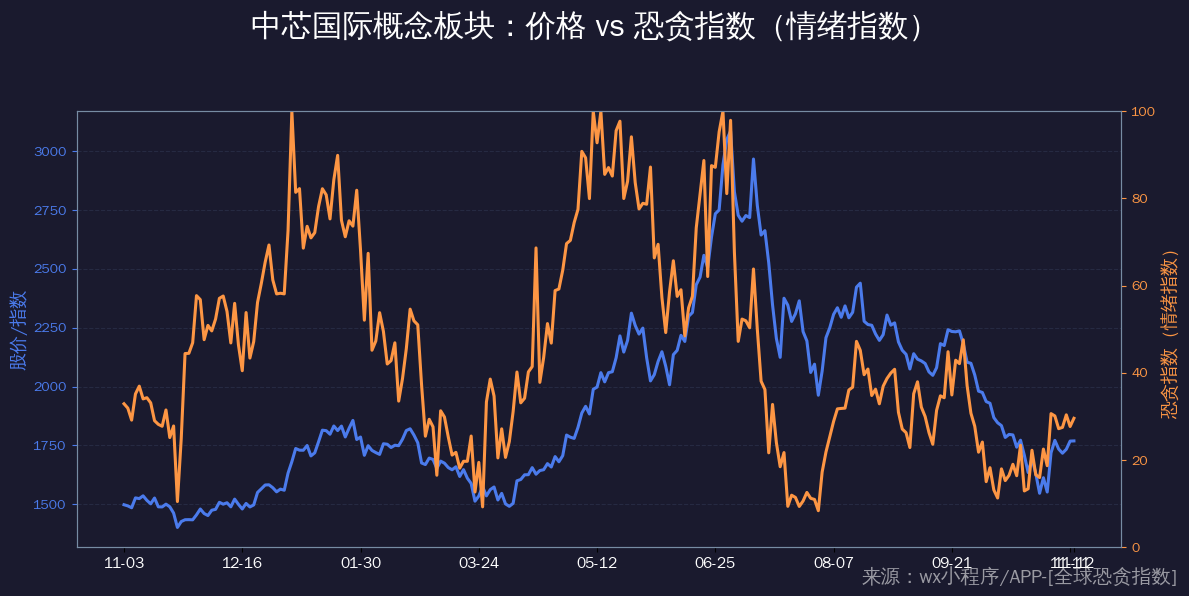
#中芯国际概念# #情绪指数# #A股#
追加内容
本文作者可以追加内容哦 !

