各位股友,今天聊个可能被很多人忽略的大逻辑:电动车正在加速替代原油,而且速度比所有人预想的都快。
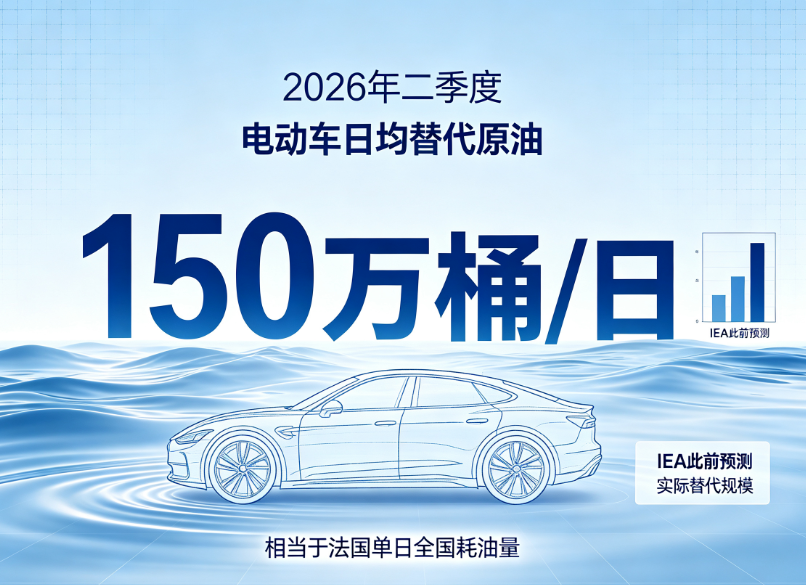
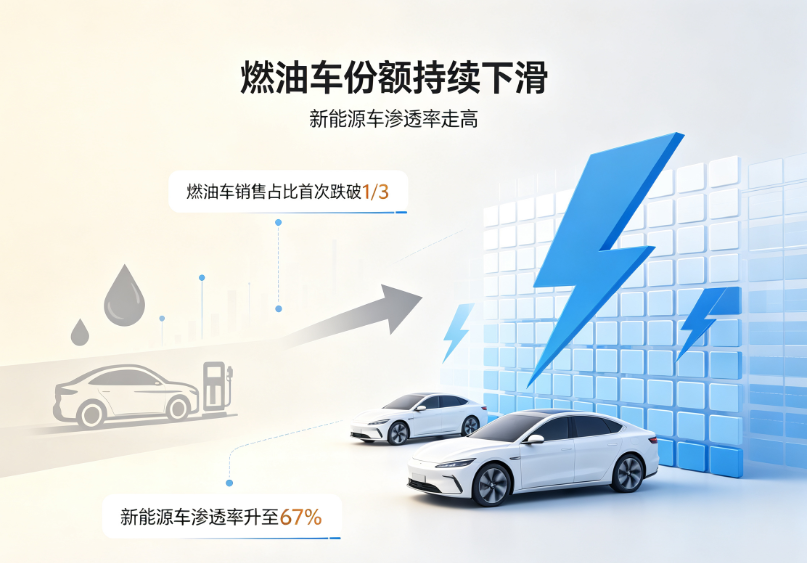
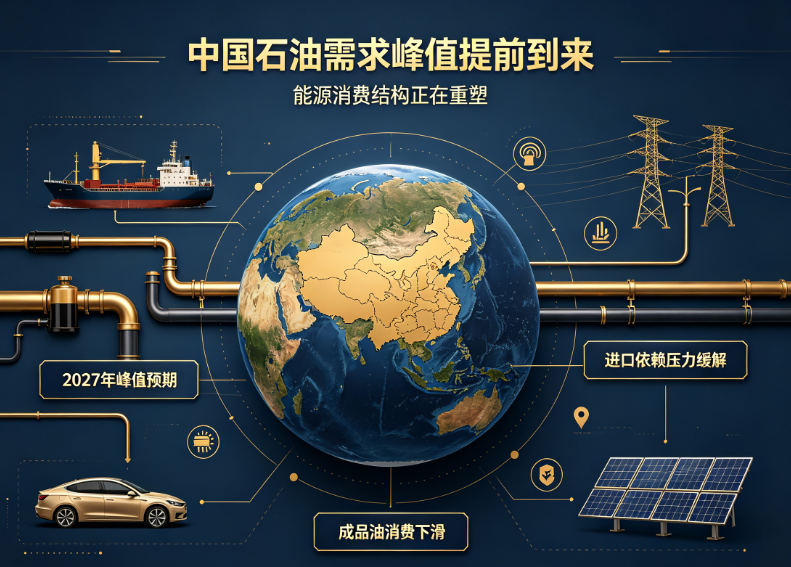
先看一组硬数据:2026年二季度,国内电动车日均替代原油150万桶,是国际能源署之前预测的两倍,差不多等于法国全国一天的耗油量。9月燃油车销量占比首次跌破1/3,新能源车渗透率冲到67%。IEA直接把中国石油需求峰值预期,从2029年提前到2027年,成品油消费已经开始明显下滑。
简单说:交通用油的拐点,实实在在地来了。
一、真正省油的,不只是私家车
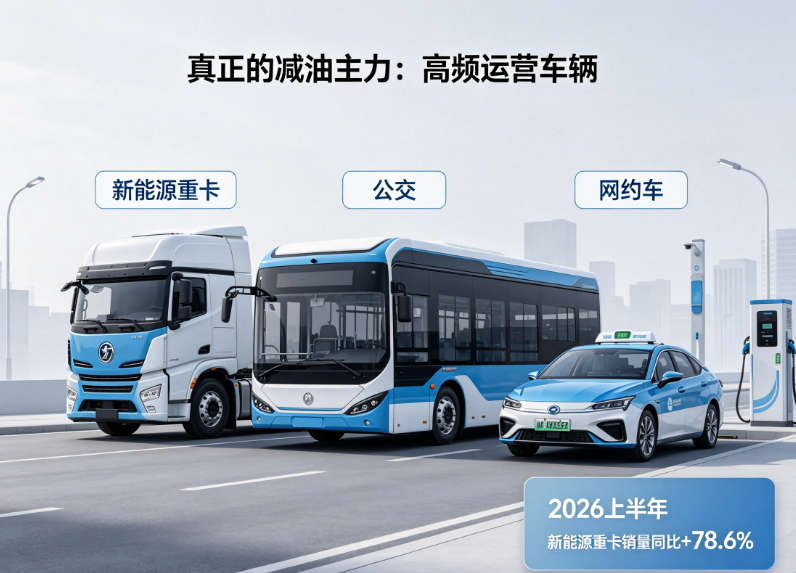
很多人以为替代原油靠的是家用电车,其实减油主力是高频运营的商用车。网约车、公交、新能源重卡,一天跑几百上千公里,用油基数巨大。2026上半年新能源重卡销量同比大涨78.6%,一台重卡一年省下的油,顶得上好几台家用小车。
再叠加国际油价高位震荡,油电使用成本差摆在那里,跑得多省得越多,运营公司换电车的动力自然就足。
背后还有三层底层逻辑:
双碳大背景:新能源是长期主线,政策、产业链、配套都在持续投入;
电动化绑定智能化:自动驾驶、智能座舱这些新功能,天然更适合电车,智能化反过来又推着电车往前走;
油车创新乏力:这几年燃油主机厂新项目很少,产品形态基本定型,很难拿出让人眼前一亮的东西。
二、落到A股,产业链机会怎么看?
逻辑理顺了,再看A股相关方向,主要沿着“车—电池—补能—材料”这条链去梳理,下面只是行业方向和代表性标的举例,不构成任何买入推荐。
1.整车:分化里看龙头新能源车渗透率已经到67%,行业从增量扩张进入存量竞争,头部品牌规模、成本、渠道优势更明显。可以重点关注乘用车里的比亚迪、长安汽车、赛力斯,以及商用车/重卡方向的中国重汽、三一重工、潍柴动力等。注意整车行业价格战仍在,利润分化会很大,不能只看销量。
2.动力电池:电动化的核心受益环节不管乘用车还是重卡,最终都要落到电池上。龙头有宁德时代、亿纬锂能、国轩高科,结构件和材料方向可以看宁德时代产业链上的汇川技术、天赐材料、恩捷股份等。电池环节要看装机量、毛利率和产能利用率,避免只蹭概念。
3.新能源重卡与商用车链这轮减油效果最猛的就是重卡,重卡电动化还带动了换电、大电量电池、电驱系统等配套。相关方向包括重卡整车、换电运营商、电驱和充换电设备厂商,比如特锐德、奥特迅、许继电气等,具体标的要结合订单和业绩再看。
4.补能网络:渗透率越高,充电需求越大车多了,充电桩、充电站、换电站就是刚需。相关方向有特锐德(充电桩)、星星充电相关产业链、国电南瑞、许继电气等。补能行业前期投入大,要关注利用率和盈利模型。
5.锂电材料与上游电池放量带动正极、负极、电解液、隔膜等材料需求,代表公司如赣锋锂业、天齐锂业、天赐材料、恩捷股份、璞泰来等。不过材料环节周期性强,价格波动大,需要结合供需和库存判断。
6.油气板块要多留个心眼石油需求峰值提前,长期看对传统燃油消费链是压制。但油气板块还受国际油价、地缘局势、分红政策影响,不能简单等同于“利空”,做相关标的要盯油价和公司分红,别只凭一个需求峰值逻辑下结论。
三、几点提醒,别被风口带节奏
第一,行业趋势好,不等于每家公司都赚钱。新能源车这几年价格战很凶,整车、材料环节都有产能过剩风险,选股一定要看毛利率、订单和现金流,别买只讲故事的概念股。
第二,渗透率高了之后,增速会放缓。67%的渗透率意味着行业最猛的爆发期可能过去,后面更多是结构性机会,比如重卡电动化、智能化、出海,而不是全板块普涨。
第三,短期股价受情绪、估值、大盘影响很大,长期逻辑成立不代表短期不会回调。仓位控制、分批布局,比追高一把梭更稳妥。
写在最后
电动车替代原油,本质是一场能源结构的长期转型。交通用油拐点提前到来,利好的是整条电动化产业链,但机会是结构性的,龙头和真正有业绩支撑的公司,才更容易穿越周期。
以上只是个人对行业方向的梳理和思考,不构成任何投资建议。股市有风险,投资需谨慎,大家怎么看新能源这条链?评论区一起聊聊。#社区牛人计划#
本文作者可以追加内容哦 !

