来 源 | 九卦金融圈综合
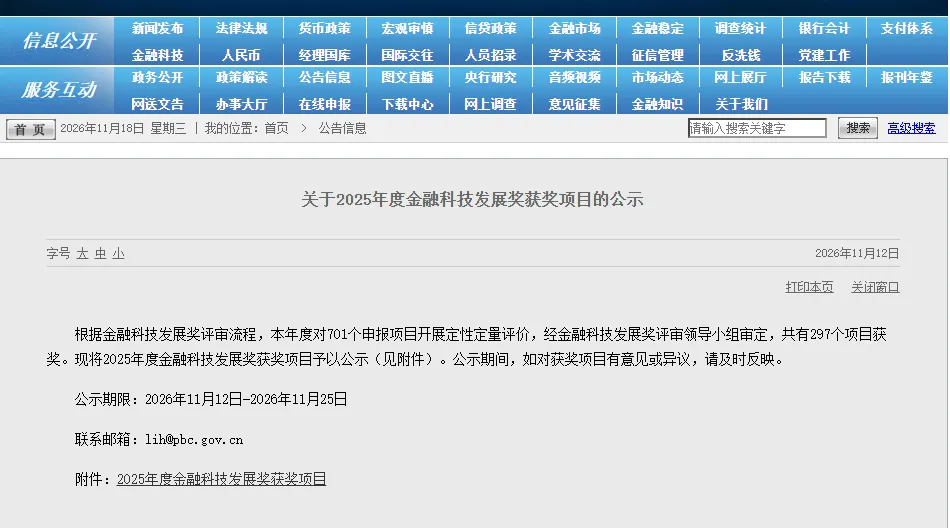
2026年11月12日,中国人民银行在官网公示2025年度金融科技发展奖获奖项目,公示期至11月25日。
701个申报项目经过定性定量评价,297个进入名单:特等奖1项、一等奖19项、二等奖105项、三等奖152项、微创新奖20项。银行业金融机构(含合作项目)拿下111项,涉及62家银行;保险机构36项。
数字本身也许平淡,唯一的特等奖却不平淡——工商银行独立完成的“新一代核心银行系统项目”,主要完成人一栏由董事长廖林、行长刘珺领衔。董事长、行长亲自挂名,通常意味着一件事:这不是某个部门的技改,而是全行级的战略工程。
特等奖为什么稀缺
金融科技发展奖是中国金融业唯一的部级科技奖项,前身是人民银行1992年设立的银行科技发展奖,2021年起升级为现名,由人民银行与证监会联合举办。
奖项年年评,特等奖不常有。据《银行科技研究社》等的统计,2020年度以来的六个年度、上千个获奖项目中,特等奖只出现过三次:2020年度工行的“智慧银行生态建设工程(ECOS)”、2024年度中钞印制技术研究院等三家单位联合完成的“多功能激光雕刻钞券制版系统研制”、2025年度工行“新一代核心银行系统项目”。三个里工行占两个,且并非彼此孤立——ECOS是工行第五代系统的整体工程,新一代核心系统是其中最难啃的那块骨头。
这也解释了为什么一个系统项目能站到最高奖的位置:它评的不是软件,而是一次没有先例的整体迁移。
一场十年的迁移
工行与大型主机的渊源可追溯到1986年,那一年该行购入第一批大型主机系统,电子化建设由此进入实质阶段。2002年完成全国数据大集中,全行数据处理整合为北京、上海两大数据中心,“大集中、大统一”的技术底座就此奠定。
主机系统的稳定与安全支撑了此后近二十年的业务扩张。但移动互联网时代交易量指数级增长之后,集中式架构在性能扩展、成本控制、自主可控和支持快速创新四个维度上的瓶颈逐渐显形。2015年,工行以建设智慧银行生态系统(ECOS)为契机,启动核心系统IT架构转型工程。
这条路走了十年,节点清晰:2015年引入分布式技术并试点,构建企业级业务架构;2019年11月8日ECOS 1.0发布,六大标志性成果之一就是“构建双核心的IT架构”;2020年实施主机业务全面向分布式转型,同年完成全球银行业首次10亿级借记卡账户下移;2023年零售业务全面“去主机”;2024年境内业务全面“去主机”;2025年境外业务全部完成迁移。2025年11月7日,随着嘉定园区最后一台主机关停,承载了近40年金融使命的主机核心系统画上句号。
工行自己的说法是,“成功完成全球银行业规模最大、复杂度最高的核心系统架构转型”。
底座同样要换。“一云多芯”混合算力架构用统一云平台管理多种CPU架构服务器;软硬件全面采用通过安全可靠测评的国产产品,覆盖芯片、操作系统、数据库、中间件;灾备建成“两地四中心”双活体系,可在2分钟内完成同城园区级接管且零数据丢失。
成效可量化:新一代核心系统单日服务调用量超300亿次,联机交易处理达亚秒级;日终批量处理效率从4小时压缩至1.5小时;核心应用常规版本投产实现零停机部署;2026年春节期间承受住日均14亿笔的交易洪峰。2025年初升级的ECOS 2.0,在全行日均业务量近10亿笔、同比增长超11%的情况下保持平稳。转型过程还沉淀下700余项国家发明专利授权、10余项行业标准提案,并向合作厂商提出近6000项产品优化建议。
名单的另一面:从大行示范到区域行跟进
19项一等奖中银行占8席。除工行外,其余五家国有大行均有项目入选,且多为基础设施或整体架构工程;股份行中,招行“‘三全’智慧银行体系”、中信“零售统一经营管理策略(一横)”亦在列。若把合作项目一并计入,工行、农行、交行各获7项,中行6项,建行、中信各5项,邮储、光大、招行(含招银理财)各4项。
真正的信号来自一家区域银行。四川农商联合银行凭“基于云原生的多法人架构下的核心系统战略性重造工程”拿下一等奖——据21世纪经济报道梳理,这是金融科技发展奖公示以来,农商行、农信社首次跻身一等奖,此前农村金融机构的最好成绩止步于二等奖。该行2025年9月至11月末分批次完成核心系统后台升级,从IBM大型主机迁至分布式云平台;其2024年年报显示,“蜀信云”平台上部署的分布式应用已达79个、占比69%,2025年内SC6000D分布式核心上线后,IT架构分布式转型全面完成。
核心系统项目在这一年密集上榜:上海银行“智芯工程”、青岛银行与徽商银行的分布式核心、新疆银行新一代核心业务系统项目群、陕西省联社的分布式核心实施工艺、贵州农商联合银行、温州银行、台州银行的新核心,以及浦发银行零售核心系统分布式单元化、平安银行新一代分布式核心系统。农商行、城商行集中出现,说明这一轮改造的主战场正在从全国性银行往下走。
平安银行的数字颇具说服力:2025年11月投产新一代分布式核心系统,该行金融科技部基础中台研发中心总经理周博在署名文章中称,通过全栈自研分布式架构,笔均交易成本下降68%,预计投产后五年内运维成本节省超亿元。
往前看一届,2024年度建行“主机核心银行系统全面下移工程”同样拿到一等奖。据建行披露,该工程获20项专利授权,下移后分布式核心银行系统稳定承载全行近8亿个人客户和超1200万公司类客户业务。主机下移在业内被称作金融科技攻坚的“珠峰工程”。
AI叙事的位置变了
翻检获奖项目名称,能看到一条清晰的迁移轨迹。2024年度,“智能”二字在项目名称中出现67次;2025年度升至94次,比上一年度多出27次。更值得注意的是颗粒度:45个项目名称含“数智”,“智能体”出现21次,另有“Agent”2次——从“大模型”到“智能体”,用词正在收敛。
工行“金融领域数智原生超级智能体建设”、农行“企业级智能体服务平台”、交行“基于多智能体的零售数智化经营超级大脑”等在列。21个智能体相关项目中银行占6席,集中在运营、风控、客服等中后台;本届一等奖中唯一的智能体项目来自浙商期货。
金融行业的AI叙事正从“大模型”转向“智能体”,但银行端的智能体应用尚未进入核心工作流程。这与获奖项目从业务实践向基础设施、运营决策迁移的趋势互为印证——技术正在往底座里沉,而不是停在演示层。
冷静的注脚
把视野拉到奖项之外,两组数据构成了必要的平衡。
一组来自监管。2025年度金融科技发展奖评审领导小组会议上,人民银行副行长邹澜、证监会副主席刘浩凌出席讲话。会议在肯定“立足自主创新突破核心技术”的同时,明确要求“积极探索人工智能在金融管理和服务领域的应用,防范模型应用伴生风险,守牢安全发展底线”。
在此前接受《金融时报》专访时,邹澜把“十四五”的成效概括为:分布式、云原生等核心技术从试点探索走向规模化、规范化应用,银行核心系统完成全方位转型升级;下一步要求大型机构完成好存量替代、确保平稳切换,中小机构借鉴大行经验、防范替代落地风险。
另一组来自市场。IDC《中国银行业IT解决方案市场份额,2025》显示,2025年中国银行业IT解决方案市场规模714.5亿元,同比仅增长0.2%,行业进入“低速高质”的存量博弈阶段。净息差收窄、营收承压,正倒逼银行把有限的IT预算投向能直接带来收入、降低风险或效率质变的领域。
专家把路径概括为“三步走”:能力激活与敏捷场景突破、AI赋能与精细化价值深耕、原生AI核心与自进化组织。“原子化能力的价值,不在于中心建了多少,而在于被调用了多少、组合出多少新场景。”
结语
一个特等奖,标记的是一段结束,也是另一段的起点。
技术难度固然高,但真正难的从来不是选型,而是在客户照常转账、消费、还款的前提下,把一家大行的“心脏”换掉而不停跳。
工行已给出下一步的答案:从“主机下移”转向“数智跃迁”,聚焦智能体、大模型、知识库,打造数智原生IT架构。对整个行业而言,这份名单说明核心系统的代际更替已从国有大行的示范进入区域银行的跟进期;而下一轮竞争的焦点,将不再是“有没有分布式核心”,而是这颗新心脏里能装进多少真正跑得动的智能。
本文综合中国人民银行2025年度金融科技发展奖公示信息等公开资料整理。
本文作者可以追加内容哦 !

